Chi resta residente in Italia dichiara anche lo stipendio olandese, con credito per le imposte pagate a titolo definitivo nei Paesi Bassi. Se la residenza italiana cessa, l’Italia tassa lo stipendio solo se il lavoro è svolto sul suo territorio.
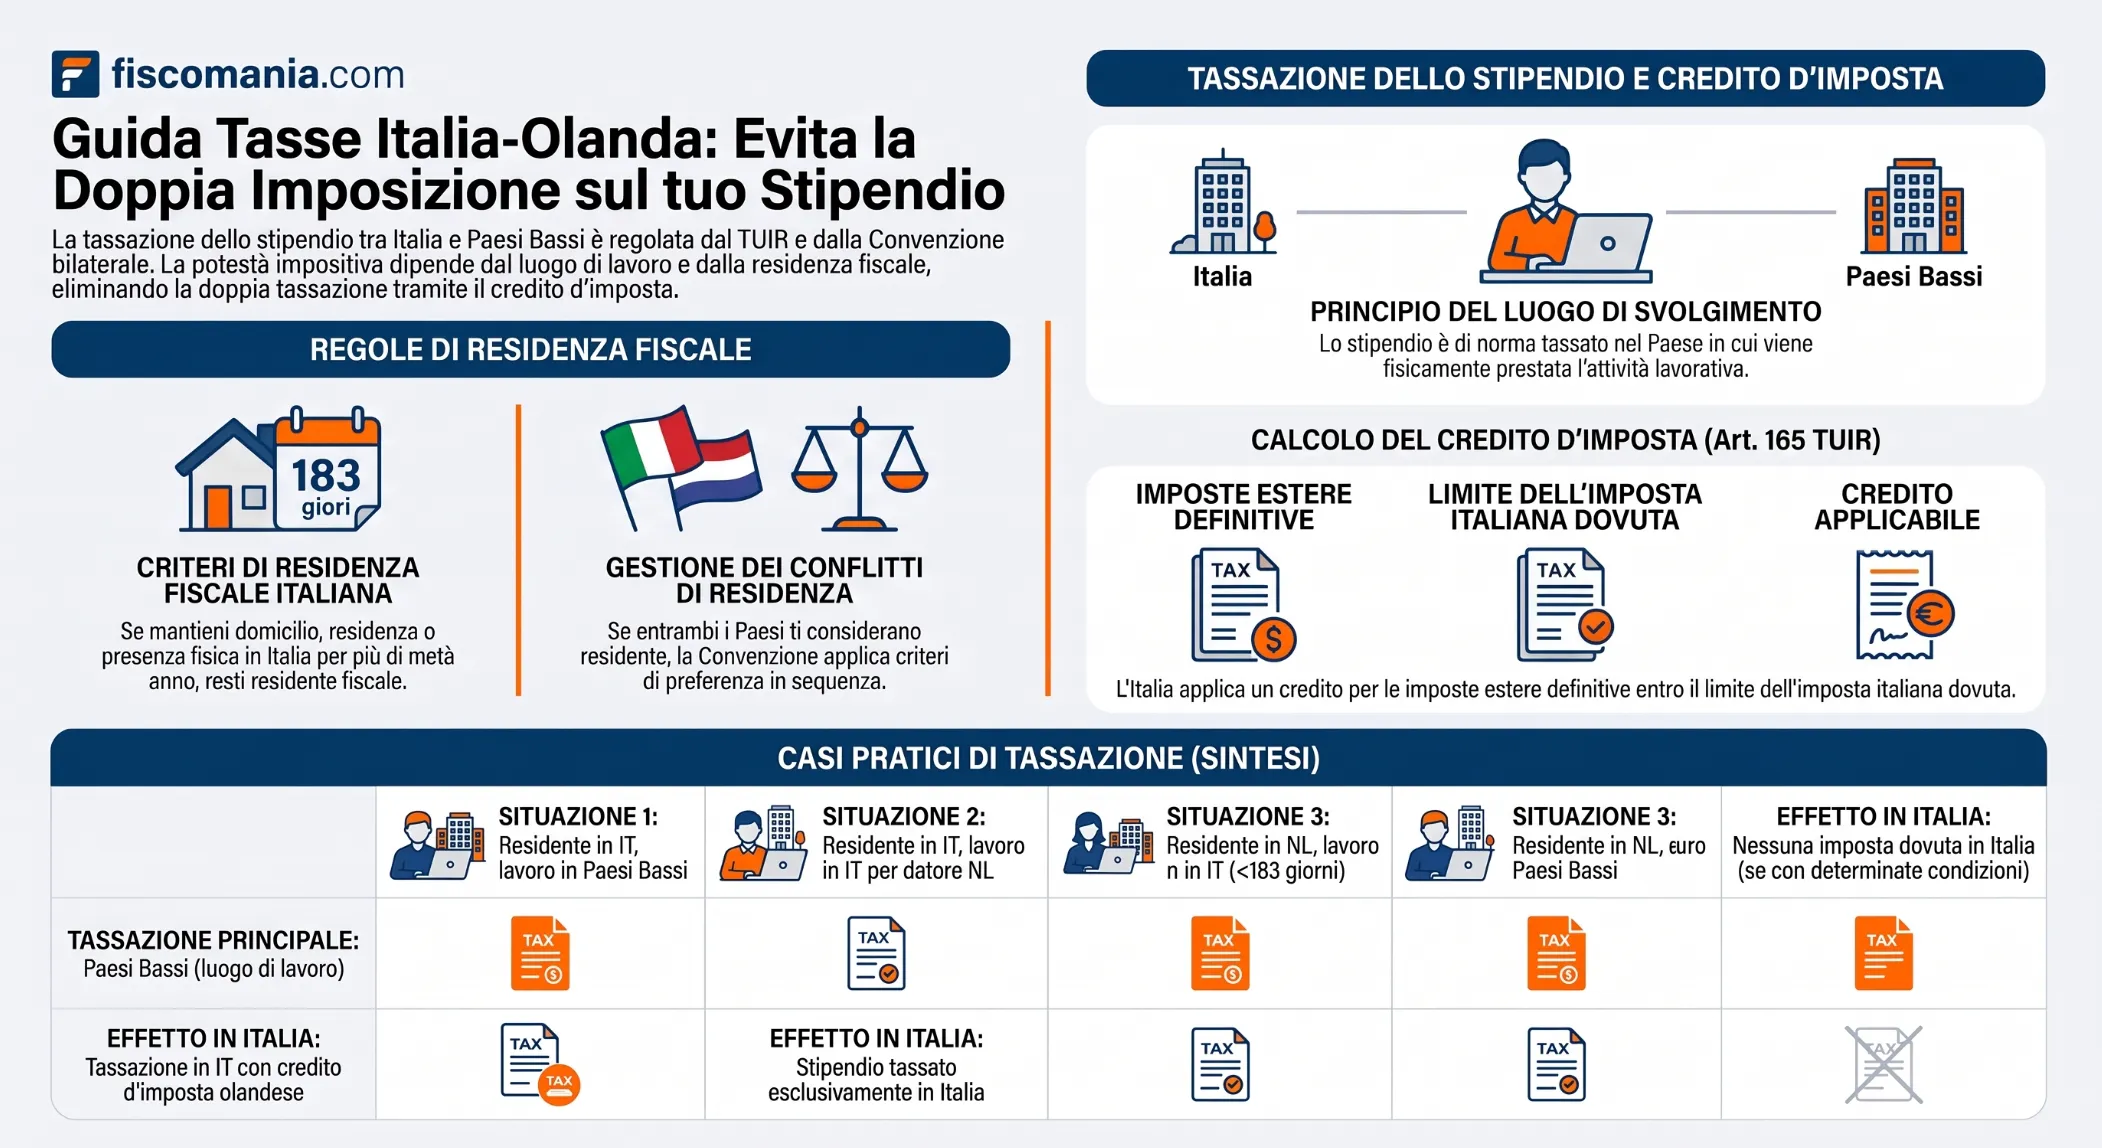
Lo stipendio percepito nei Paesi Bassi dipende da due livelli di regole. Il primo è la residenza fiscale: nella versione introdotta dal D.Lgs. 209/2023, l’art. 2, comma 2, TUIR considera residente in Italia chi per la maggior parte del periodo d’imposta, considerando anche le frazioni di giorno, vi ha la residenza civilistica o il domicilio, ovvero vi è presente; chi è iscritto all’anagrafe è presunto residente, salvo prova contraria. Il secondo è l’art. 15 della Convenzione Italia-Paesi Bassi, che consente ai Paesi Bassi di tassare il lavoro svolto sul loro territorio.
Il residente italiano dichiara quindi lo stipendio in Italia e ne scomputa le imposte olandesi con il credito, nei limiti dell’art. 165 TUIR. Il non residente è tassato in Italia soltanto sui redditi prodotti nel territorio dello Stato.
Quando resti residente in Italia lavorando nei Paesi Bassi
Lavorare nei Paesi Bassi non interrompe la residenza italiana: continui a essere residente in Italia se per più di metà dell’anno hai qui la residenza civilistica o il domicilio, oppure sei fisicamente presente.
Domicilio, famiglia e iscrizione anagrafica
L’art. 2, comma 2, TUIR, nella versione introdotta dal D.Lgs. 209/2023, definisce il domicilio come il luogo in cui si sviluppano in via principale le relazioni personali e familiari della persona. Per chi si trasferisce da solo per lavoro, mentre coniuge e figli restano in Italia, il domicilio italiano può quindi sopravvivere anche a un contratto olandese a tempo indeterminato. La stessa norma presume residente, salvo prova contraria, chi è iscritto all’anagrafe della popolazione residente per la maggior parte dell’anno. I criteri sono alternativi: chi si cancella dall’anagrafe e si iscrive all’AIRE resta residente se mantiene il domicilio in Italia o vi è presente per più di metà del periodo d’imposta, frazioni di giorno comprese.
La residenza si accerta sui fatti, e per questo l’Agenzia delle Entrate la esclude dall’interpello: nella Risposta n. 167/2024 ha reso il parere assumendo, senza verificarla, la residenza olandese rappresentata dall’istante. Per un approfondimento sui criteri applicativi, vedi la guida sulla residenza fiscale delle persone fisiche.
Se anche i Paesi Bassi ti considerano residente
Se il tuo trasferimento fa scattare la residenza anche secondo la normativa olandese, i due Paesi ti qualificano entrambi come residente e subentra l’art. 4 della Convenzione. Il conflitto si risolve con criteri di preferenza in sequenza: abitazione permanente, centro degli interessi vitali, dimora abituale e, in ultimo, nazionalità. Il primo criterio disponibile decide, e il Paese che prevale diventa lo Stato di residenza ai fini della Convenzione.
Come si dividono le imposte tra Italia e Paesi Bassi
Per lo stipendio conta il luogo in cui il lavoro è svolto: l’art. 15 della Convenzione Italia-Paesi Bassi lo rende tassabile in quel Paese, e la tassazione esclusiva dello Stato di residenza torna solo se si verificano tre condizioni insieme.
Il paragrafo 1 dell’art. 15 prevede che, fatte salve le disposizioni degli artt. 16, 18, 19 e 20, le remunerazioni di un residente di uno Stato siano imponibili soltanto in quello Stato, a meno che l’attività non sia svolta nell’altro: in tal caso possono essere tassate anche in questo. Tra le norme richiamate rientra l’art. 18, che regola le pensioni private. Per chi resta residente in Italia, il lavoro svolto nei Paesi Bassi rende quindi lo stipendio tassabile lì, mentre l’Italia continua a tassare il reddito complessivo, formato da tutti i redditi ovunque prodotti (art. 3, comma 1, TUIR). La Convenzione prevale sul diritto interno (art. 169 TUIR) e la doppia imposizione si elimina con il credito per le imposte estere, trattato più avanti.
Il paragrafo 2 ripristina la tassazione esclusiva dello Stato di residenza quando ricorrono insieme tre condizioni: il lavoratore soggiorna nell’altro Stato per non più di 183 giorni complessivi nell’anno fiscale; le remunerazioni sono pagate da, o per conto di, un datore di lavoro non residente in quell’altro Stato; l’onere non è sostenuto da una stabile organizzazione o da una base fissa del datore nell’altro Stato. Se manca anche una sola condizione, il Paese in cui il lavoro è svolto conserva il diritto di tassare.
La tabella applica queste regole ai quattro casi più frequenti.
| Situazione | Dove può essere tassato lo stipendio | Effetto in Italia | Riferimento |
|---|---|---|---|
| Residente in Italia, lavoro svolto nei Paesi Bassi | Paesi Bassi, luogo di svolgimento del lavoro. Resta la tassazione italiana come Stato di residenza. | Reddito dichiarato in Italia, con credito per le imposte olandesi pagate a titolo definitivo. Se ricorrono le tre condizioni del paragrafo 2, la tassazione è solo italiana. | Art. 15, par. 1 e 2, Convenzione; artt. 3 e 165 TUIR |
| Residente in Italia, lavoro svolto in Italia per un datore olandese | Italia, Stato di residenza e di svolgimento del lavoro. | Stipendio tassato in Italia. La sede del datore di lavoro non incide su questa regola. | Art. 15, par. 1, Convenzione; art. 3 TUIR |
| Residente nei Paesi Bassi, lavoro svolto in Italia entro le tre condizioni | Solo Paesi Bassi. | Nessuna imposta italiana sulle retribuzioni. Caso esaminato dalla Risposta n. 167/2024: lavoro dall’Italia per un datore olandese, meno di 183 giorni. | Art. 15, par. 2, Convenzione |
| Residente nei Paesi Bassi, lavoro svolto in Italia oltre 183 giorni, o con datore o stabile organizzazione in Italia | Italia, luogo di svolgimento del lavoro, oltre ai Paesi Bassi come Stato di residenza. | Reddito di lavoro dipendente prodotto nel territorio dello Stato, tassabile in Italia. | Art. 15, par. 1 e 2, Convenzione; art. 23, comma 1, lett. c), TUIR |
Le situazioni indicate in tabella rappresentano quelle per le quali vediamo maggiore riscontro pratico in attività di consulenza. Soprattutto nell’anno di trasferimento all’estero la concreta possibilità di trovarsi nella situazione di mantenere residenza fiscale italiana e dover dichiarare il reddito da lavoro di fonte olandese è concreta. Per questo motivo, valutare preventivamente la propria situazione personale è propedeutico per identificare come effettuare il trasferimento e gli effetti fiscali del trasferimento stesso, per evitare errori e possibili conseguenze in sede di accertamento fiscale.
Nella Risposta n. 167/2024 l’Agenzia delle Entrate ha applicato il paragrafo 2 a una contribuente che lavorava dall’Italia per una fondazione olandese. Assumendo la residenza olandese come rappresentata dall’istante, perché la sua verifica richiede riscontri di fatto, ha concluso che le retribuzioni del periodo erano imponibili soltanto nei Paesi Bassi: i giorni in Italia erano meno di 183, il datore non era residente in Italia e non c’era una stabile organizzazione italiana. Lo stesso interpello tratta anche il TFR, approfondito nella pagina sulla tassazione di retribuzione e TFR tra Italia e Paesi Bassi.
Il credito per le imposte pagate nei Paesi Bassi
Il credito evita la doppia imposizione, ma ha due limiti: riguarda solo le imposte pagate a titolo definitivo e non supera la quota di imposta italiana riferibile al reddito estero.
L’art. 165, comma 1, TUIR ammette in detrazione dall’imposta dovuta in Italia le imposte pagate a titolo definitivo all’estero sui redditi ivi prodotti, fino alla quota di imposta corrispondente al rapporto tra reddito estero e reddito complessivo. Sul piano convenzionale, l’art. 24 prevede che l’Italia, per i redditi imponibili nei Paesi Bassi, deduca dall’imposta italiana l’imposta pagata nei Paesi Bassi, entro il limite dell’imposta italiana riferibile a quei redditi. Il lavoro svolto nei Paesi Bassi dà luogo a reddito estero secondo criteri reciproci a quelli dell’art. 23 TUIR (comma 2). Il credito si calcola nella dichiarazione relativa al periodo d’imposta a cui appartiene il reddito, purché il pagamento definitivo avvenga prima della presentazione; se avviene dopo, si applica il comma 7.
Un esempio pratico può chiarire meglio. Un residente in Italia ha un reddito complessivo di 100.000 euro, di cui 60.000 di stipendio olandese, e un’imposta italiana di 30.000 euro prima del credito. Il limite è 30.000 × 60.000 ÷ 100.000 = 18.000 euro. Se l’imposta olandese definitiva fosse di 15.000 euro, il credito sarebbe di 15.000 e resterebbero da pagare 15.000 euro. Se fosse di 20.000 euro, il credito si fermerebbe a 18.000 e resterebbero da pagare 12.000 euro. Gli importi sono assunti per illustrare il calcolo e non derivano da aliquote.
Se lo stipendio è determinato con le retribuzioni convenzionali dell’art. 51, comma 8-bis, TUIR, l’imposta estera va ridotta in proporzione (art. 165, comma 10), come chiarisce la Risoluzione n. 48/E/2013. Condizioni e calcolo sono nella pagina sulle retribuzioni convenzionali.
Come i Paesi Bassi tassano il lavoro svolto sul loro territorio
I Paesi Bassi tassano anche chi non vi risiede, per il reddito di fonte olandese, e applicano a chi non vive lì le stesse aliquote del box 1 (art. 2.10 della Wet inkomstenbelasting 2001).
La Wet IB 2001 qualifica come contribuenti sia chi risiede nei Paesi Bassi sia chi non vi risiede ma percepisce reddito olandese, definito nel capitolo 7 della legge (art. 2.1). Per questi ultimi il reddito da lavoro e da abitazione si determina con le regole delle sezioni 7.2 e 7.5 (art. 2.4), e la tariffa dell’art. 2.10 si applica anche a loro. La tabella riporta le aliquote per il 2026 per chi non ha raggiunto l’età AOW, cioè l’età per la pensione di vecchiaia olandese.
| Scaglione di reddito (euro) | Imposta ex art. 2.10 Wet IB 2001 | Aliquota complessiva (Belastingdienst) |
|---|---|---|
| Fino a 38.883 | 8,10% | 35,75% |
| Da 38.883 a 78.426 | 37,56% | 37,56% |
| Oltre 78.426 | 49,50% | 49,50% |
La differenza nella prima fascia dipende dai premi per le assicurazioni nazionali, che la Belastingdienst include nell’aliquota complessiva e che la tariffa dell’art. 2.10 non comprende. Le aliquote non dicono quanto si paga: il carico effettivo dipende dalle detrazioni olandesi (heffingskortingen) e dallo status di residente o non residente, che questa pagina non simula.
Altre situazioni hanno una trattazione propria: il 30% ruling olandese, il reddito di un immobile in Olanda e, per chi lavora in proprio, la partita IVA in Olanda.
Lavori nei Paesi Bassi e non sai se l’Italia ti considera ancora residente?
La residenza fiscale si decide su elementi di fatto che nessuna norma può valutare al tuo posto: serve un’analisi del caso concreto prima di dichiarare lo stipendio o di spostare la residenza.
Domande frequenti
Se lavoro nei Paesi Bassi ma la famiglia resta in Italia, devo pagare le imposte in Italia?
Puoi restare residente in Italia: il domicilio, cioè il luogo in cui si sviluppano in via principale le relazioni personali e familiari, è uno dei criteri alternativi dell’art. 2, comma 2, TUIR. Se la residenza resta italiana, lo stipendio olandese va dichiarato in Italia, con credito per le imposte pagate nei Paesi Bassi a titolo definitivo.
La sola iscrizione all’AIRE basta a non essere residente in Italia?
No. I criteri dell’art. 2, comma 2, TUIR sono alternativi: resta residente chi mantiene in Italia il domicilio o la residenza civilistica, o vi è presente per la maggior parte del periodo d’imposta. L’iscrizione anagrafica crea solo una presunzione di residenza, superabile con la prova contraria.
Come evito la doppia imposizione se vivo in Italia e lavoro nei Paesi Bassi?
Con il credito per le imposte estere dell’art. 165 TUIR: le imposte pagate nei Paesi Bassi a titolo definitivo si detraggono dall’imposta italiana, entro la quota riferibile al reddito estero. Il credito si calcola nella dichiarazione relativa al periodo d’imposta a cui appartiene il reddito.
Quanti giorni posso lavorare in Italia se risiedo nei Paesi Bassi?
Fino a 183 giorni complessivi nell’anno fiscale, ma solo se le remunerazioni sono pagate da un datore di lavoro non residente in Italia e non gravano su una stabile organizzazione italiana. Se manca una delle tre condizioni, l’Italia può tassare il lavoro svolto qui (art. 15, par. 2, Convenzione).
Le aliquote olandesi valgono anche se non vivo nei Paesi Bassi?
La tariffa dell’art. 2.10 della Wet inkomstenbelasting 2001 si applica anche ai non residenti, per il reddito olandese soggetto a imposta. Il carico effettivo dipende però dalle detrazioni olandesi e dallo status di non residente, da verificare caso per caso.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, commi 1 e 2 (soggetti passivi e residenza, nella formulazione introdotta dall’art. 1 del D.Lgs. 27 dicembre 2023, n. 209); art. 3, comma 1; art. 23, comma 1, lett. c); art. 51, comma 8-bis; art. 165, commi 1, 7 e 10; art. 169.
- Convenzione tra la Repubblica italiana e il Regno dei Paesi Bassi per evitare le doppie imposizioni in materia di imposte sul reddito e sul patrimonio, fatta a L’Aja l’8 maggio 1990, ratificata con legge 26 luglio 1993, n. 305: artt. 4, 15 e 24.
- Agenzia delle Entrate, Risposta a interpello 1° agosto 2024, n. 167: tassazione di retribuzioni e TFR ai sensi della Convenzione Italia-Paesi Bassi.
- Agenzia delle Entrate, Risoluzione 8 luglio 2013, n. 48/E: riduzione dell’imposta estera ai sensi dell’art. 165, comma 10, TUIR per i redditi determinati con le retribuzioni convenzionali.
- Paesi Bassi, Wet inkomstenbelasting 2001: artt. 2.1, 2.4 e 2.10.
- Belastingdienst, tarieven e heffingskortingen 2026: aliquote dell’imposta sul reddito (box 1).
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link