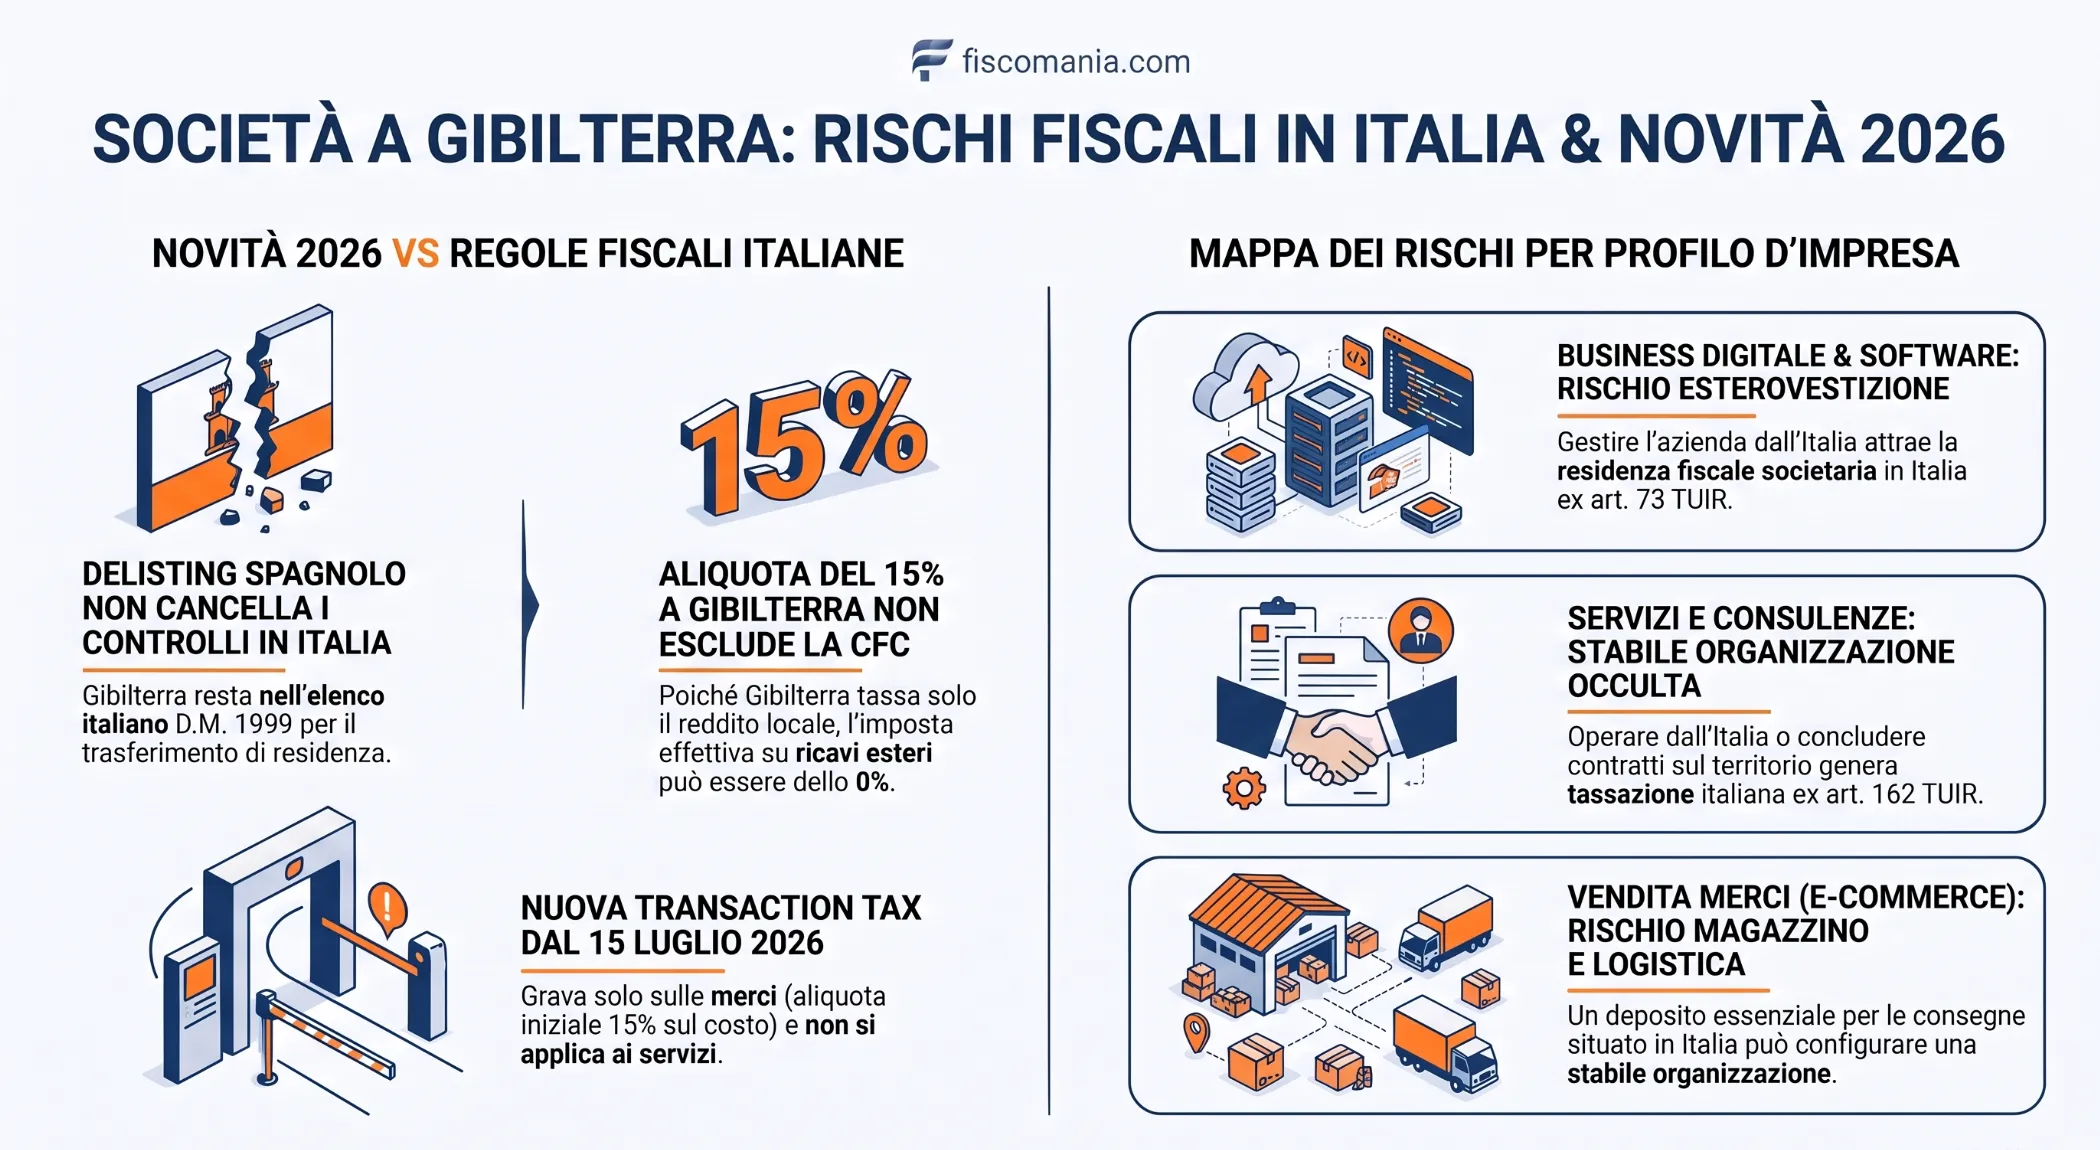
Il delisting spagnolo del 2026 e il trattato UE-UK non cambiano la posizione fiscale italiana di chi controlla una società a Gibilterra. Il rischio dipende da dove si decide e si opera e, per la CFC, da quanto reddito è di fonte estera e passivo.
La Spagna ha rimosso Gibilterra dalla propria lista di giurisdizioni non cooperative con l’Ordine HAC/649/2026, e dal 15 luglio 2026 si applica in via provvisoria l’accordo UE-UK, che porta Gibilterra a introdurre una transaction tax sulle merci.
Nessuno dei due atti interviene sulle norme italiane: Gibilterra resta nell’elenco del D.M. 4 maggio 1999 rilevante per i trasferimenti di residenza delle persone fisiche e la società continua a essere valutata con l’art. 73 TUIR, con la disciplina CFC dell’art. 167 e con le regole sulla stabile organizzazione. Poiché Gibilterra assoggetta a imposta solo il reddito di fonte locale, l’aliquota del 15% non indica da sola la tassazione effettiva rilevante per la CFC.
Cosa è cambiato a Gibilterra nel 2026 e cosa conta per l’Italia
Delle novità del 2026 incidono sul rischio fiscale italiano soltanto due: la transaction tax, che riguarda solo le merci, e le nuove regole di residenza, che richiedono una connessione effettiva con Gibilterra. La base territoriale e l’aliquota societaria del 15% non sono cambiate e il delisting spagnolo produce effetti soltanto in Spagna.
La tabella riassume gli atti e il loro effetto per l’imprenditore italiano.
| Atto | Data | Cosa cambia | Effetto in Italia |
|---|---|---|---|
| Ordine HAC/649/2026 (Spagna) | Pubblicato nel BOE il 27 giugno 2026 | Gibilterra è eliminata dalla lista spagnola delle giurisdizioni non cooperative | Nessuno: è una lista spagnola, distinta dall’elenco italiano del D.M. 4 maggio 1999 |
| Rates of Tax (Amendment) Rules 2024, Legal Notice 217/2024 (Gibilterra) | Gazette del 10 dicembre 2024; aliquota dal 1° luglio 2024 | L’aliquota societaria è del 15% | Il trattato non la modifica; resta applicata al reddito di fonte locale |
| Accordo UE-Regno Unito su Gibilterra | Firmato il 14 luglio 2026; applicazione provvisoria dal 15 luglio 2026 | Unione doganale con l’Unione europea; transaction tax sulle merci al posto dell’import duty | Riguarda i beni e non i servizi |
| Residency Regulations 2026, Legal Notice 166/2026 (Gibilterra) | Gazette del 9 luglio 2026; in vigore dal 14 luglio 2026 | Condizioni per il rilascio e il rinnovo dei permessi di residenza | Non incidono sulla residenza fiscale italiana della società; contano per la sostanza locale |
Il delisting spagnolo e l’elenco italiano
L’Ordine HAC/649/2026 ha eliminato Gibilterra dalla lista spagnola delle giurisdizioni non cooperative, nella quale era iscritta dal 1991. Quella lista è autonoma e vincola soltanto il fisco spagnolo. Per l’Italia valgono gli elenchi propri di ciascuna disciplina: per le persone fisiche trasferite all’estero, il D.M. 4 maggio 1999 ai fini dell’art. 2, comma 2-bis, TUIR, che include Gibilterra; per la CFC non esiste un elenco, perché l’art. 167 TUIR guarda alla tassazione effettiva della società controllata. Quale elenco consultare nei diversi casi è spiegato nella guida ai Paesi Black List.
L’accordo fiscale tra Regno Unito e Spagna su Gibilterra, in vigore dal marzo 2021, regola residenza fiscale e scambio di informazioni tra le due giurisdizioni ed è un atto distinto da queste novità.
Il trattato UE-UK: cosa tocca e cosa no
L’accordo tra Unione europea e Regno Unito su Gibilterra è stato firmato a Bruxelles il 14 luglio 2026 e si applica in via provvisoria dal 15 luglio. Istituisce un’unione doganale tra l’Unione e Gibilterra e porta quest’ultima a sostituire l’import duty con una transaction tax sulle merci. Non introduce l’IVA: il tributo grava sui beni e non sui servizi ed è calcolato sul costo e non sul prezzo di vendita.
Il trattato non interviene sull’aliquota societaria né sulla regola territoriale: Gibilterra continua ad assoggettare a imposta soltanto il reddito che matura o deriva da Gibilterra, secondo la section 74 dell’Income Tax Act 2010.
Residenza e sostanza dopo le Residency Regulations
Le Residency Regulations 2026 sono state pubblicate nella Gazette di Gibilterra il 9 luglio come Legal Notice 166/2026 e sono in vigore dal 14 luglio. Danno attuazione all’art. 45 del trattato e disciplinano il rilascio e il rinnovo dei permessi di residenza. La legge di attuazione del trattato consente di dimostrare la connessione effettiva con Gibilterra con una presenza fisica effettiva e regolare nel territorio o con altri criteri oggettivi e verificabili.
Queste regole riguardano il permesso di residenza della persona e non i criteri italiani di residenza fiscale della società, che restano quelli dell’art. 73 TUIR. Incidono però sulla possibilità di dare sostanza locale alla società attraverso amministratori o dipendenti che si trasferiscono. Per la residenza fiscale della persona fisica che si trasferisce in uno Stato dell’elenco del D.M. 1999 si rinvia all’approfondimento sul trasferimento di residenza in Paesi Black List.
Società a Gibilterra e CFC: perché l’aliquota del 15% non basta
La CFC si applica a una società di Gibilterra solo se ricorrono congiuntamente due condizioni: una tassazione effettiva inferiore alla soglia dell’art. 167 TUIR e proventi passivi per oltre un terzo del totale. L’aliquota del 15% non risolve la prima condizione, perché Gibilterra assoggetta a imposta soltanto il reddito di fonte locale: conta quanto reddito della società è davvero assoggettato a imposta a Gibilterra.
Il test sulla tassazione effettiva
L’art. 167, comma 4, lettera a), TUIR misura la tassazione effettiva come rapporto tra le imposte correnti, anticipate e differite iscritte nel bilancio della società estera e il suo utile ante imposte. Il bilancio deve essere sottoposto a revisione e certificazione da un operatore autorizzato nello Stato estero e gli esiti devono essere utilizzati dal revisore del controllante. Se questa condizione manca, o se la tassazione effettiva è inferiore al 15%, il controllante deve verificare se la tassazione è inferiore alla metà di quella che la società avrebbe subito se fosse stata residente in Italia, secondo il provvedimento dell’Agenzia delle entrate. Nel calcolo rileva anche l’imposta minima nazionale equivalente prevista per i gruppi nell’ambito dell’imposizione minima globale (comma 4-bis).
In alternativa, con l’opzione del comma 4-ter, il controllante versa un importo pari al 15% dell’utile contabile netto e la tassazione effettiva si considera non inferiore al 15%. I criteri di calcolo sono nella guida alla disciplina CFC e nell’approfondimento sul calcolo semplificato al 15%.
Quando il reddito non è di Gibilterra
Gibilterra assoggetta a imposta le società solo sul reddito che matura o deriva da Gibilterra (section 74 dell’Income Tax Act 2010), individuato in base al luogo in cui si svolge l’attività da cui il reddito proviene. L’aliquota del 15% si applica quindi alla parte di reddito localizzata a Gibilterra.
Un esempio: una società di Gibilterra ha ricavi e utile ante imposte per 100.000 euro, generati da un’attività svolta interamente fuori da Gibilterra, e non paga imposte sul reddito a Gibilterra. La tassazione effettiva è 0 su 100.000, cioè 0%. È inferiore al 15% e, poiché in Italia lo stesso utile sconterebbe l’IRES, anche inferiore alla metà della tassazione virtuale italiana. La lettera a) è quindi soddisfatta nonostante l’aliquota del 15%.
Per alcune categorie di redditi, come interessi e royalties, la normativa locale prevede criteri propri di localizzazione. Per questo la verifica va svolta sul bilancio della singola società e non sull’aliquota.
L’esimente dell’attività economica effettiva
Anche quando le due condizioni ricorrono, la disciplina non si applica se il controllante dimostra che la società svolge un’attività economica effettiva, mediante personale, attrezzature, attivi e locali (art. 167, comma 5). La prova può essere anticipata con interpello; in sede di accertamento l’Agenzia deve notificare un avviso che concede 90 giorni per fornire le prove (comma 11).
Se le due condizioni ricorrono ma la disciplina non è stata applicata e non c’è una risposta favorevole all’interpello, la partecipazione deve essere segnalata nella dichiarazione dei redditi. Dal 1° gennaio 2027, con il nuovo Testo unico (D.Lgs. 117/2026), cambia la numerazione di diverse norme del TUIR citate in questa pagina: la disciplina CFC confluisce nell’art. 186.
Imprenditore digitale o di servizi: dove cambia il rischio
Per chi vende servizi digitali o professionali il rischio prevalente nasce in Italia e dipende da dove si decide e da dove si lavora, non dall’imposizione a Gibilterra. La transaction tax non riguarda i servizi.
La tabella mette a confronto i tre profili d’impresa; chi vende merci trova il dettaglio nella sezione successiva.
| Profilo | Rischio principale | Norma di riferimento | Novità 2026 rilevante |
|---|---|---|---|
| Digitale (software e servizi online) | Esterovestizione; CFC solo se oltre un terzo dei proventi è passivo, ad esempio canoni da proprietà intellettuale | Art. 73, comma 3, TUIR; art. 167, commi 4 e 5, TUIR (dal 2027 art. 186) | Nessuna sui servizi: la transaction tax riguarda solo i beni |
| Servizi (consulenza e prestazioni a clienti italiani) | Esterovestizione; stabile organizzazione occulta in Italia | Art. 73, comma 3, e art. 162 TUIR | Residency Regulations 2026: condizioni per i permessi di chi dà sostanza locale alla società |
| Beni (vendita di merci) | Transaction tax; stabile organizzazione da magazzino | Treaty on Gibraltar and the European Union Act 2026 (transaction tax); art. 162 TUIR | Transaction tax in vigore dal 15 luglio 2026 |
Digitale: esterovestizione e, in alcuni casi, CFC
Chi gestisce da solo, vivendo e lavorando in Italia, una società di Gibilterra che vende software o servizi online deve verificare per prima la residenza fiscale della società. L’art. 73, comma 3, TUIR considera residenti le società che per la maggior parte del periodo d’imposta hanno in Italia la sede legale, la sede di direzione effettiva o la gestione ordinaria in via principale. I criteri sono nella guida all’esterovestizione societaria, l’ordine dell’analisi in quella sulla società estera con amministratore in Italia. Esterovestizione, CFC e stabile organizzazione sono poi rischi distinti, come spiega la guida ai tre rischi della società estera.
Con la sentenza n. 7694 del 30 marzo 2026, relativa a una contestazione IVA per il 2011 e quindi ai criteri di residenza allora vigenti, la Cassazione ha escluso l’esterovestizione di una società portoghese con uffici, dipendenti e organi riuniti sul posto: gli impulsi gestionali provenienti dall’Italia non bastano senza la prova che la struttura estera sia artificiosa. Il precedente non aiuta chi non ha sostanza locale. La CFC entra in gioco solo se oltre un terzo dei proventi è passivo.
Servizi: la stabile organizzazione dopo l’art. 73
Per chi presta servizi a clienti italiani tramite la società di Gibilterra la verifica parte dalla stessa domanda: solo se la società resta non residente si passa alla stabile organizzazione. Clienti e ricavi in Italia non bastano a configurarla. Può invece configurarla una persona che opera in Italia per conto della società e conclude abitualmente contratti, o una sede fissa di affari in Italia: se la presenza esiste nei fatti ma non è stata dichiarata, si parla di stabile organizzazione occulta ai sensi dell’art. 162 TUIR. Se non esiste una convenzione applicabile tra Italia e Gibilterra, il test resta quello della norma interna.
I ricavi da servizi non sono toccati dalla transaction tax, che si applica solo ai beni.
Chi vende beni: transaction tax e flussi doganali
La transaction tax grava sui beni importati o prodotti a Gibilterra, è calcolata sul costo e non sul prezzo di vendita e non si applica ai servizi. Per chi vende merci il rischio fiscale italiano si sposta su magazzino e flussi: un deposito in Italia pone un tema di stabile organizzazione.
Quando la transaction tax si applica
Il tributo sostituisce l’import duty con l’applicazione provvisoria del trattato, dal 15 luglio 2026. L’aliquota standard è del 15% nel primo anno, del 16% nel secondo e, dal terzo, è allineata alla più bassa aliquota IVA dell’Unione, oggi il 17%. Sono previste un’aliquota ridotta del 5% e una super ridotta dello 0% per alcune categorie di beni; cibo e bevande analcoliche sono a zero.
Non si applica ai beni vincolati a un regime doganale speciale a Gibilterra, e la legge di attuazione prevede il rimborso quando i beni sono esportati da Gibilterra in quantità commerciali. L’unione doganale elimina i dazi tra l’Unione e Gibilterra, ma Gibilterra non entra nel territorio doganale dell’Unione: le merci che arrivano da fuori dell’Unione passano prima dai controlli doganali in Spagna o in Portogallo.
Magazzino e stabile organizzazione
Chi vende merci a clienti italiani deve verificare dove si trovano i beni e chi li gestisce. Un magazzino in Italia, usato dalla società di Gibilterra per consegnare le merci ai clienti, può non essere una stabile organizzazione se l’attività resta preparatoria o ausiliaria ai sensi dell’art. 162 TUIR. Una struttura logistica che svolge funzioni essenziali per la distribuzione richiede invece una valutazione diversa.
Per l’ingresso delle merci nel territorio doganale dell’Unione valgono le regole dell’Unione, e la verifica doganale e IVA delle singole operazioni va fatta caso per caso. La transaction tax riguarda l’importazione o la produzione a Gibilterra e non sostituisce la verifica dell’imposizione in Italia.
Hai una società a Gibilterra o stai valutando di aprirla?
Il rischio dipende da dove si decide, da dove si lavora e da come sono composti i ricavi. Una valutazione del caso concreto permette di verificarlo prima di aprire o mantenere la struttura.
Domande frequenti sulla società a Gibilterra
Gibilterra è ancora un paradiso fiscale per l’Italia?
L’espressione “paradiso fiscale” non coincide con l’inclusione in un elenco normativo. Per le persone fisiche trasferite all’estero Gibilterra resta tra gli Stati del D.M. 4 maggio 1999 (art. 2, comma 2-bis, TUIR), mentre CFC e residenza delle società seguono criteri propri. L’uscita dalla lista spagnola nel 2026 non modifica questi elenchi.
Una società di Gibilterra può pagare imposte in Italia?
Sì, in tre casi distinti: se la società è considerata residente in Italia ai sensi dell’art. 73 TUIR, se il reddito viene imputato al socio italiano per trasparenza con la disciplina CFC, o se ha in Italia una stabile organizzazione. Nel secondo caso l’imposta è dovuta dal socio, nel terzo sul reddito attribuibile alla stabile organizzazione.
L’accordo UE-UK introduce l’IVA a Gibilterra?
No. L’accordo porta Gibilterra a introdurre una transaction tax, che grava sui beni e non sui servizi. Non è un’IVA: è calcolata sul costo dei beni e non sul prezzo di vendita. Per i ricavi da servizi, quindi, questo tributo non cambia nulla.
L’aliquota del 15% esclude la CFC?
No. La CFC dipende dalla tassazione effettiva calcolata sul bilancio della società e dalla presenza di proventi passivi per oltre un terzo. Poiché Gibilterra assoggetta a imposta solo il reddito di fonte locale, una società con reddito prodotto fuori da Gibilterra può avere un’imposizione effettiva inferiore al 15% anche con aliquota del 15%. Resta l’esimente dell’attività economica effettiva (art. 167, comma 5).
Italia e Gibilterra scambiano informazioni fiscali?
Sì. L’accordo sullo scambio di informazioni in materia fiscale, firmato a Londra il 2 ottobre 2012 e ratificato con la legge 3 dicembre 2014, n. 187, è in vigore dal 19 dicembre 2014. Riguarda le informazioni in possesso di banche, intermediari e fiduciari e quelle sulla titolarità di società, trust e fondazioni.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, comma 2-bis; art. 73, comma 3; art. 162; art. 167, commi 4, 4-bis, 4-ter, 5 e 11.
- D.Lgs. 27 dicembre 2023, n. 209 (G.U. n. 301 del 28 dicembre 2023): art. 2 (residenza delle società e degli enti) e art. 3 (società estere controllate).
- D.L. 17 giugno 2025, n. 84, art. 4, convertito con modificazioni dalla L. 30 luglio 2025, n. 108 (G.U. n. 177 del 1° agosto 2025).
- D.Lgs. 19 giugno 2026, n. 117 (nuovo Testo unico delle imposte sui redditi), art. 186, in vigore dal 4 luglio 2026 e applicabile dal 1° gennaio 2027.
- Decreto del Ministro delle finanze 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999), art. 1, come modificato.
- Corte di cassazione, sentenza 30 marzo 2026, n. 7694.
- Legge 3 dicembre 2014, n. 187 (G.U. n. 293 del 18 dicembre 2014), ratifica dell’accordo tra Italia e Gibilterra per lo scambio di informazioni in materia fiscale, fatto a Londra il 2 ottobre 2012. Senato della Repubblica.
- Ministerio de Hacienda (Spagna), Orden HAC/649/2026, del 21 giugno 2026, BOE n. 156 del 27 giugno 2026. BOE-A-2026-13946.
- Agreement in respect of Gibraltar between the European Union and the European Atomic Energy Community, of the one part, and the United Kingdom of Great Britain and Northern Ireland, of the other part, firmato a Bruxelles il 14 luglio 2026 e applicato in via provvisoria dal 15 luglio 2026.
- House of Commons Library, UK-EU agreement in respect of Gibraltar, CBP-10980.
- Gibilterra, Treaty on Gibraltar and the European Union Act 2026 (Bill B. 13/26, Gibraltar Gazette del 24 marzo 2026), clausole 43 e 98-102 e Schedule 2.
- Gibilterra, Residency Regulations 2026, Legal Notice 166/2026, Gibraltar Gazette del 9 luglio 2026.
- Gibilterra, Rates of Tax (Amendment) Rules 2024, Legal Notice 217/2024, Gibraltar Gazette n. 5194 del 10 dicembre 2024.
- Gibilterra, Income Tax Act 2010, section 74, e Commissioner of Income Tax, Guidance on Accrued and Derived (2018).
- HM Government of Gibraltar, comunicato 201/2026 del 23 marzo 2026 sulla transaction tax.
- HM Government of Gibraltar, Technical Notice 72/2026 del 4 febbraio 2026, caratteristiche dell’unione doganale tra Gibilterra e l’Unione europea.
- HM Government of Gibraltar, comunicato 497/2026 del 27 giugno 2026 sull’uscita di Gibilterra dalla lista spagnola delle giurisdizioni non cooperative.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link