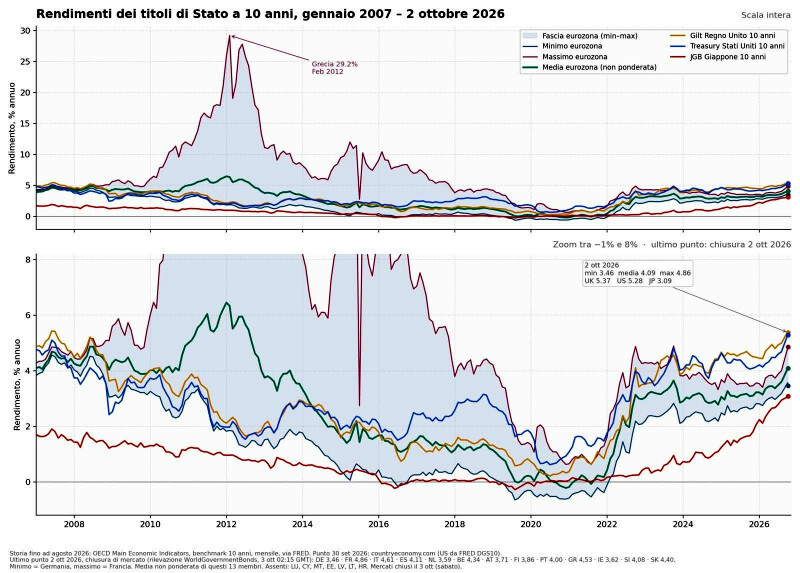
Da dodici mesi assistiamo a un rimbalzo continuo dei rendimenti delle obbligazioni di Stato a lungo termine in tutto il mondo. Il dibattito prevalente sostiene che stiamo semplicemente tornando alla “normalità”, che i mercati stanno scontando banche centrali più rigide e che i premi al rischio rimangono contenuti. Questa narrazione non corrisponde ai dati.
I rendimenti reali sui decenni lunghi sono ormai sistematicamente al di sopra di qualsiasi livello registrato dall’inizio degli anni duemila. Il 10y10y forward—quello che misura le attese sui tassi reali al netto delle dinamiche monetarie dei prossimi dieci anni—è letteralmente fuori scala in quasi tutte le major economies. Siamo di fronte a un evento strutturale, non a una normalizzazione.
La sequenza degli ultimi dodici mesi
I “mini blow-up” si sono succeduti con frequenza accelerata. A gennaio 2024, il Giappone. La premier Takaichi dichiara che l'”eccessiva” austerità va dismessa, e il mercato risponde con un aumento repentino dei tassi decennali nipponici. Luglio 2024: la Federal Reserve annuncia il pivot verso il taglio dei tassi, il dollaro crolla, l’oro schizza alle stelle, la curva americana si fa ripida. Giovedì scorso 1 ottobre: Francia e Italia vedono i loro 10y10y forward alzarsi di undici basis point. È uno di quei movimenti che statisticamente accade una volta ogni venticinque anni.
Il dato cruciale risiede nel differenziale. Gli Stati Uniti e il Regno Unito hanno visto i loro 10y10y forward aumentare ieri di cinque basis point. Francia e Italia si muovono nel doppio di quella intensità da livelli base che erano già elevati. Questo non è casuale. Segnala una concentrazione di vulnerabilità in due economie specifiche.
La paralisi della BCE e il framework della “frammentazione”
La Banca Centrale Europea costruisce la sua operatività su un concetto di protezione circolare denominato “frammentazione finanziaria“. Il ragionamento funziona così: finché gli spread sui titoli di Stato della periferia eurozona rimangono stretti, non esiste crisi, quindi non interviene. Nel momento in cui gli spread si allargano in misura significativa, allora riconosce la frammentazione e interviene per controllarla. Nel mezzo di questa dinamica, il mercato continuamente testa i limiti della tolleranza.
Il punto debole del framework è evidente: la BCE non può argomentare che gli aumenti di rendimento costituiscono frammentazione finanziaria finché gli spread rimangono compatti. Il mercato sta quindi esplorando precisamente questo: aumentare i rendimenti assoluti in Francia e Italia senza allargare gli spread (almeno non ancora), per verificare quando l’istituzione deciderà di intervenire.
I tassi in aumento derivano dal concorso e dalla pressione di tre fattori strutturali covergenti. Primo: l’inflazione. Due decenni di tassi prossimi a zero hanno alimentato dinamiche inflazionistiche che ora resistono al rialzo dei tassi nominali. Secondo: il quantitative tightening. Le banche centrali hanno iniziato la riduzione dei loro bilanci, riducendo così la liquidità complessiva del sistema. Terzo: i deficit pubblici strutturali. Le finanze pubbliche hanno accumulato disavanzi durante la pandemia che non si sono corretti e sono diventati strutturali.
Questi tre elementi insieme generano una pressione al rialzo dei tassi nei cui confronti il framework delle banche centrali non ha strumenti concepiti per una gestione contemporanea.
La fragilità del modello dei data center
Esiste un’altra dimensione della vulnerabilità che il dibattito pubblico ignora sistematicamente. Gli hyperscaler—Meta, Google, Amazon e gli altri—stanno costruendo infrastrutture di data center planetarie per l’intelligenza artificiale. Le obbligazioni emesse da questi veicoli sono ancorate ai Treasury decennali più 200-225 basis point.
Quando i tassi Usa salgono, il costo del debito di queste aziende sale. Quando salgono a velocità accelerata, il costo complessivo di progetti che richiedono investimenti già massimalisti diventa non gestibile. Questo è ciò che Oracle ha evocato la scorsa settimana quando ha invocato la clausola di forza maggiore per il suo maxi datacenter. Le obbligazioni che Oracle ha emesso per finanziare progetti simili sono valutate come junk o quasi-junk.
Oracle non è un caso isolato. È il primo segnale visibile di una categoria di rischio più ampia.
Le zombie firms e l’eredità della liquidità gratuita
Per venti anni, i tassi a zero hanno permesso a aziende marginalmente redditizie di sopravvivere alimentandosi continuamente di credito a costo quasi nullo. Il numero di queste “zombie firms” è aumentato in misura abnorme. Con tassi che salgono a velocità accelerata e spread che si allargano, molte di queste non andranno in dissolvimento graduale. Andranno in crisi acuta.
Il loro impatto sul sistema creditizio sarà significativo. Le banche che le finanziano vedranno deteriorarsi le loro cartelle crediti. I fornitori di questi soggetti vedranno ridursi la disponibilità di credito.
Il rischio non è singolare ma congiunto. Non si tratta di una crisi fiscale oppure una crisi creditizia oppure una crisi obbligazionaria, ma della possibilità di una crisi sincrona che coinvolge tutte e tre le dimensioni contemporaneamente.
Lo schema di propagazione funziona così. Una crisi del debito pubblico alimenta una pressione sui tassi. Tassi più alti accelerano i default nel settore privato marginale. I default innescano una crisi creditizia. La crisi creditizia erode i bilanci delle banche. Il deterioramento bancario amplifica il panico nel mercato obbligazionario. Il panico costringe i governi a emettere di più a tassi ancora più alti. Questo genera una retroazione positiva che amplifica ogni movimento iniziale.
Consigliati per te:

La comunicazione istituzionale vs. il segnale del mercato
Le autorità monetarie e fiscali descrivono gli eventi della scorsa settimana come una serie di “incident” isolati—Giappone qui, Fed lì, Francia e Italia ieri. Il mercato, invece, sta inviando un segnale di sincronizzazione: il sistema non regge più sotto il peso combinato di inflazione, ritiro di liquidità e deficit pubblici. Questo segnale non viene recepito dalle istituzioni perché richiederebbe di ammettere che il framework operativo—quello della “normalizzazione graduale” e della “frammentazione controllata”—non funziona.
Cosa potrebbe accadere? Gli strumenti per prevenire l’escalation esistono. La Federal Reserve potrebbe comunicare una rotta credibile per i prossimi ventiquattro mesi. La BCE potrebbe ridefinire il suo framework per consentire interventi preventivi. I governi europei potrebbero coordinare una risposta fiscale strutturale. Ma nulla di questo si sta verificando.
Invece, le istituzioni continuano a ripetere che la situazione è sotto controllo mentre il mercato testa i limiti con velocità crescente.
Le crisi grandi non arrivano tutte insieme. Arrivano dove il sistema è più fragile, e da lì si propagano. Francia e Italia rappresentano la prima il punto più probabile di cedimento attuale e la seconda un punto di cedimento qualora le elezioni del 2027 minassero la governabilità dei saldi di finanza pubblica.
L’avviso è per i naviganti.
© Riproduzione riservata
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link