Cathie Wood, Founder, CEO e CIO di ARK Investment Management
Lavorando da oltre 40 anni nel settore dei servizi finanziari, una delle cose che mi colpisce di più è come la maggior parte dei trend dell’economia USA sia un “ritorno al futuro”, tranne i tassi di interesse. Il declino secolare dei tassi di interesse è iniziato dal 15-20% dei primi anni Ottanta e si è concluso allo 0,5-2% durante il crollo legato al COVID nel 2020. Ora i tassi di interesse stanno toccando “massimi più alti” per la prima volta in oltre 40 anni; eppure il mercato azionario statunitense è salito verso massimi storici, lasciando perplessi molti investitori preoccupati.
In questo documento condividiamo le nostre riflessioni sulla rivoluzione tecnologica che potrebbe spingere al rialzo la crescita del PIL reale e i tassi di interesse, mentre l’inflazione scende e la curva dei rendimenti si inverte. Non si assisteva a una simile confluenza di indicatori economici dai tempi della Rivoluzione Industriale.
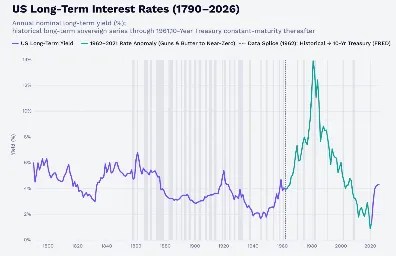
I tassi di interesse nel contesto di oltre 200 anni di storia
I tassi di interesse sono scesi dal 1981 al 2021, una tendenza che si è interrotta in modo netto nel 2022 e ha innervosito gli investitori. Nel contesto di 230 anni di storia, tuttavia, l’anomalia è stata la brusca ascesa e discesa dei tassi di interesse nei sessant’anni conclusisi nel 2021, come mostrato in verde nel grafico sottostante. A partire dagli anni Sessanta, il governo statunitense iniziò a sostenere la posizione “guns and butter” — ovvero la guerra del Vietnam e la Great Society — per poi chiudere la finestra dell’oro nel 1971, così che la politica monetaria potesse accomodare quei programmi. Il risultato fu un’inflazione e tassi di interesse a doppia cifra. Nei primi anni Ottanta, l’Amministrazione Reagan e la Fed di Volcker iniziarono ad affrontarli, avviando il percorso verso inflazione e tassi di interesse prossimi allo zero quarant’anni più tardi.
I tassi di interesse a lungo termine si collocano oggi nella fascia bassa dell’intervallo in vigore dai primi anni del 1800, attraverso la Rivoluzione Industriale, fino alla Grande Depressione degli anni Trenta. Secondo la nostra ricerca, la rivoluzione tecnologica attualmente in corso dovrebbe avere un impatto sull’economia globale ben più potente di quello della Rivoluzione Industriale, il che suggerisce che i tassi di interesse dovrebbero attestarsi in media più in alto dell’intervallo di circa il 3-6% in vigore durante i 130 anni precedenti la Grande Depressione. Il mercato azionario sembra adeguarsi a questo regime di tassi più elevati, forse perché sono i rendimenti reali, non l’inflazione, a spiegare il recente aumento dei rendimenti a lungo termine.
Ritorno al futuro: un’altra età dell’oro per l’azionario?
Negli anni Ottanta e Novanta, il mercato azionario scalò un “muro di preoccupazioni”: inflazione, tassi di interesse, deficit e debito pubblico, quote commerciali, le guerre del Golfo, la crisi delle casse di risparmio (savings and loan) e una transizione tecnologica dai mainframe e dalle linee fisse ai PC e al wireless. Col senno di poi, quel muro di preoccupazioni condusse al mercato rialzista azionario più duraturo dai Roaring Twenties.
Oggi, in modo sorprendente, i titoli dei giornali sono gli stessi: inflazione, tassi di interesse, deficit e debito pubblico, dazi commerciali, le guerre in Russia e Iran, il tracollo del private credit e una rivoluzione tecnologica catalizzata dall’AI. Ad accrescere quelle preoccupazioni vi è il timore che l’hype sull’AI stia creando un’altra bolla tecnologica, soprattutto perché i maggiori esperti del settore, oggi ai vertici, allora muovevano i primi passi nelle loro carriere: “Ci sono già passato, l’ho già fatto, mai più” sta influenzando il pensiero attuale.
Qui presentiamo evidenze a sostegno della nostra previsione, secondo cui:
- L’inflazione è sul punto di crollare;
- La crescita del PIL reale è destinata con ogni probabilità ad accelerare significativamente oltre l’intervallo del 2-3% in vigore a livello globale dalla Rivoluzione Industriale;
- La curva dei rendimenti è destinata con ogni probabilità a invertirsi senza provocare una recessione, proprio come durante la Rivoluzione Industriale;
- I tassi di interesse a breve termine dovrebbero essere destinati a risalire di pari passo con la crescita del PIL nominale, mettendo a rischio le società dalla parte sbagliata del cambiamento, in particolare quelle fortemente indebitate con debito a tasso variabile.
L’inflazione è sul punto di crollare
Dal boom/bust legato al COVID, di nuovo in modo molto simile agli anni Ottanta e Novanta, il mercato azionario si è confrontato con il timore che l’inflazione spinga la Fed verso un orientamento di politica più aggressivo (hawkish). A nostro avviso, se e quando l’attuale ondata di rincari petroliferi legati alla guerra si attenuerà, la probabilità più elevata è che l’inflazione sorprenda al ribasso rispetto alle attese, forse molto più in basso, grazie alla disciplina monetaria guidata dal presidente della Fed Warsh, a un calo significativo dei prezzi del petrolio e a ondate di deflazione causate da questa rivoluzione tecnologica.
Sulla base della nostra comprensione del suo quadro teorico di politica monetaria e delle cinque task force che ha commissionato, Warsh sembra impegnato nelle politiche di “ritorno al futuro” del presidente della Fed Volcker. Ossessivamente concentrato sull’impatto della crescita della moneta sull’inflazione, Volcker spinse l’inflazione headline delle spese per consumi personali (PCE) dall’11,6% su base annua al suo picco nel marzo 1980 all’1,6% durante il suo mandato, come mostrato in verde di seguito, e l’inflazione core PCE — esclusi alimentari ed energia — dal 9,8% al 2,8%.
Facendo eco a Volcker, Warsh ha incentrato tre delle cinque task force da lui commissionate sulle misure dell’inflazione, sui quadri di riferimento dell’inflazione e sull’impatto della produttività sull’inflazione. È importante notare che sembra aperto a monitorare misure private dell’inflazione in tempo reale, alcune delle quali si sono discostate considerevolmente dalle misure governative. Secondo i deflatori PCE headline e core del governo, le misure governative preferite da Warsh, l’inflazione ha oscillato nell’intervallo tra il 2% e il 4% negli ultimi tre anni, chiudendo a luglio ben al di sopra dell’obiettivo della Fed, rispettivamente al 3,7% e al 3,3%, come mostrato di seguito. A nostro avviso, la guerra in Iran sta aggravando lo shock dal lato dell’offerta legato a Russia/Ucraina iniziato nel 2022 ma, più a lungo perdura, maggiore sarà il calo dei prezzi del petrolio quando scoppierà la pace, come discuteremo più avanti.


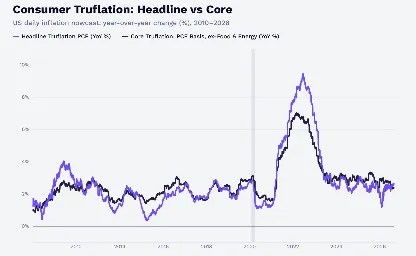
Secondo Truflation, l’inflazione headline e core PCE è decelerata da circa il 9,5% e il 7,1% dei rispettivi picchi post-COVID al 2,5% e al 2,1%, come mostrato di seguito. Testata retroattivamente dal 2010 e lanciata nel dicembre 2021, Truflation aggiorna quotidianamente in tempo reale l’inflazione dei prezzi su oltre 16 milioni di beni e servizi di consumo. Secondo Truflation, la Fed non è a 170 e 130 punti base dal suo obiettivo del 2%, bensì entro 50 punti base secondo il PCE headline di Truflation ed entro 10 punti base secondo il PCE core di Truflation, come mostrato di seguito.
Inflazione: oro e dollaro
È interessante notare che quest’anno il prezzo dell’oro ha toccato un massimo storico intraday di 5.595 dollari l’oncia il 29 gennaio 2026, il giorno prima che il Presidente Trump nominasse pubblicamente Kevin Warsh alla presidenza della Fed. Durante il mandato del presidente Volcker, il prezzo dell’oro raggiunse un picco di circa 850 dollari l’oncia nel gennaio 1980 e crollò di oltre il 50% a circa 300 dollari l’oncia nel giugno 1982.
Nei prossimi due anni, non ci sorprenderebbe vedere il prezzo dell’oro scendere, man mano che tagli fiscali, deregolamentazione e rivoluzione tecnologica sospingono sia la crescita della produttività sia i rendimenti sul capitale investito negli Stati Uniti rispetto a quelli del resto del mondo. Come negli anni Ottanta, il dollaro potrebbe diventare “as good as gold”, spingendo l’inflazione a livelli molto più bassi di quanto la maggior parte degli economisti e dei responsabili politici si attenda ora.
Contrariamente alla narrazione corrente, il dollaro non è stato debole rispetto alle valute dei nostri partner commerciali. Anzi, dalla Crisi Finanziaria Globale, l’U.S. Dollar Index (DXY) si è apprezzato di oltre il 35% rispetto a sei dei nostri maggiori partner commerciali e si aggira sulla media attorno alla quale ha scambiato dal 1970, come mostrato di seguito.

Forse più importante, misurato rispetto ai 26 Paesi del Broad Index della Fed, il dollaro è salito del 36% dalla GFC ed è ora il 44% al di sopra della sua media di lungo termine, come mostrato di seguito. A spiegare la differenza tra le due medie del dollaro ponderate per gli scambi sono il numero di Paesi e i loro pesi commerciali: sorprendentemente, nel più scambiato DXY i pesi commerciali non sono cambiati da oltre 50 anni, mentre la Fed aggiorna annualmente i pesi del suo Broad Index.

In altre parole, contrariamente alla narrazione prevalente, il dollaro non è stato debole rispetto alle altre valute; né riteniamo che lo sarà. Anzi, non ci sorprenderebbe vedere un apprezzamento significativo nei prossimi anni, proprio come nei primi anni Ottanta, per le stesse ragioni: una politica monetaria solida, politiche fiscali favorevoli alle imprese e una rivoluzione tecnologica che favorisce i rendimenti sul capitale investito negli Stati Uniti rispetto al resto del mondo.
Detto ciò, a differenza degli anni Ottanta e Novanta, il potere d’acquisto del dollaro in termini di oro è crollato. Anzi, dal minimo del crollo tech e delle telecomunicazioni nel 2003, il dollaro ha perso il 92% del suo potere d’acquisto, leggermente più del 90% perso nei dieci anni successivi alla chiusura della finestra dell’oro da parte degli Stati Uniti nel 1971, come mostrato di seguito. Con la stabilità come “stella polare” della Fed, riteniamo che il presidente della Fed Warsh emulerà con ogni probabilità i presidenti Volcker e Greenspan, che sembravano utilizzare il prezzo dell’oro come una delle loro principali guide di politica monetaria, come illustrato in verde dal suo andamento durante i rispettivi mandati nel grafico sottostante. Non ci sorprenderebbe vedere il prezzo dell’oro scendere durante il mandato del presidente della Fed Warsh.

Deflazione: prezzi del petrolio
Gli aumenti dei prezzi dell’energia e delle voci a essa collegate hanno mascherato i cali di prezzo altrove nel paniere di consumo. Secondo Truflation, i prezzi della benzina e di altri beni energetici sono saliti di circa il 33% su base annua, il che, in base al loro peso del 2,0% nel PCE, ha contribuito per 0,7 punti percentuali all’ultimo tasso di inflazione PCE headline Truflation del 2,5% al 18 settembre 2026.
A nostro avviso, i prezzi del petrolio sono sulla soglia di un calo significativo. Di recente, l’Agenzia Internazionale dell’Energia ha diffuso proiezioni riviste secondo cui la produzione petrolifera globale scenderà di 5,7 milioni di barili al giorno (mbg) a 100,7 mbg e la domanda petrolifera globale calerà di 2,5 mbg. Chiaramente, l’impennata dei prezzi in risposta alla guerra in Iran ha causato sia colli di bottiglia dell’offerta sia distruzione della domanda. I veicoli elettrici sono stati tra i principali beneficiari.
Nel frattempo, con l’aiuto delle compagnie petrolifere USA, la produzione di petrolio sta iniziando ad aumentare nei Paesi con capacità inutilizzata, come Venezuela, Libia ed Emirati Arabi, questi ultimi usciti dall’OPEC a maggio, con il Venezuela che ora minaccia di fare altrettanto. Una domanda importante è se l’Arabia Saudita — ora con circa 3,9 mbg di capacità in eccesso — continuerà a fungere da produttore di riserva dell’OPEC man mano che lo Stretto di Hormuz si riapre.
Nel 1986, dopo che un numero crescente di membri dell’OPEC aveva barato sulle proprie quote, l’Arabia Saudita reagì aumentando drasticamente la produzione per ricordare al cartello chi comandava: i prezzi del petrolio crollarono di circa il 60%, da circa 23 a circa 9 dollari al barile. Misurato ai valori odierni, quel calo sarebbe stato da circa 87 a circa 35 dollari al barile. Oggi Iraq, Nigeria e Kazakhstan stanno barando sulle proprie quote e, secondo Bloomberg, dopo essere usciti dall’OPEC a maggio, gli EAU hanno aumentato la produzione del 78%, da circa 2,3 mbg a marzo a un record di circa 4,1 mbg a giugno, e probabilmente di più da allora. Di conseguenza, nonostante la crisi nello Stretto di Hormuz, la reazione dei prezzi del petrolio è stata relativamente contenuta. Nei prossimi anni, non ci sorprenderebbe vedere il prezzo del petrolio ripiegare verso circa 30-35 dollari al barile che, a parte il crollo legato al COVID, è la fascia bassa dell’ampio intervallo di scambio in vigore dal 2000, come mostrato di seguito.

Sulla base della seria e riuscita attenzione all’innovazione abilitata dalla tecnologia negli ultimi cinque-dieci anni, forse gli Emirati ritengono che gas naturale, energia nucleare, energia idroelettrica, eolico/solare e tecnologia delle batterie alimenteranno robotaxi elettrici, camion autonomi, droni, taxi volanti e robot in questa rivoluzione tecnologica.
In altre parole, i trasporti — che rappresentano circa il 57% della domanda petrolifera globale — potrebbero essere in transizione verso la rete elettrica, suggerendo che il valore delle riserve di petrolio potrebbe aver raggiunto il picco secolare quando il prezzo toccò circa 145 dollari al barile nel 2008. Con il prezzo del petrolio in rialzo del 50-60% da circa 60 dollari a inizio anno a 90-100 dollari al 17 settembre, il momento per massimizzare la produzione potrebbe essere adesso. Sulla base dell’offerta repressa accumulatasi dietro lo Stretto di Hormuz, i prezzi del petrolio potrebbero crollare precipitosamente una volta che scoppi la pace e lo Stretto si apra.
Deflazione: tecnologia
La deflazione può essere una buona notizia. Un calo significativo dei prezzi del petrolio equivarrebbe a un taglio delle tasse per la maggior parte dei consumatori e delle imprese. Allo stesso modo, quando le aziende tecnologiche trasferiscono i propri cali di costo, i consumatori godono di prodotti e servizi rivoluzionari che ne migliorano la qualità della vita, e le imprese beneficiano sia di una crescita più forte sia di margini più elevati, se si trovano dalla parte giusta del cambiamento.
Sulla base dei semi piantati nei 20 anni conclusisi con il crollo tech e delle telecomunicazioni, cinque grandi piattaforme di innovazione — AI, robotica, accumulo di energia, tecnologia blockchain e sequenziamento multiomico — sono germogliate negli ultimi 20-25 anni. Coinvolgono 15 tecnologie oggi sufficientemente mature da incidere in modo significativo sulla crescita economica e sull’inflazione.
Dato il debutto del cloud nel 2006 e gli importanti progressi nell’intelligenza artificiale — il deep learning nel 2012, l’architettura transformer nel 2017 e i grandi modelli linguistici nel 2018 — il costo dell’inferenza AI che consente a ChatGPT, Claude, Gemini e Grok di portare a termine i compiti sta calando di oltre il 99% l’anno, come mostrato di seguito. Nel frattempo, il costo per sequenziare un intero genoma umano è crollato da 2,7 miliardi di dollari nel 2003 a meno di 100 dollari, anch’esso mostrato di seguito, e dovrebbe continuare a scendere del 40% per ogni raddoppio cumulativo del numero di genomi umani interi sequenziati. Si noti quanto più rapidamente stiano scendendo i costi oggi!

Nel 2025, mentre i costi dell’inferenza AI calavano di oltre il 99% e la domanda di token di inferenza AI saliva alle stelle di ben 25 volte, i fornitori di modelli di frontiera hanno generato una crescita dei ricavi di una portata mai vista in nessun altro momento della storia. Da dicembre a luglio, il fatturato annualizzato (ARR) di Anthropic è balzato di oltre sette volte, da 9 a 65 miliardi di dollari e, secondo le nostre stime, potrebbe superare i 100 miliardi di dollari generando al contempo una redditività molto più alta del previsto entro fine anno. In altre parole, Anthropic ha aumentato i propri ricavi in sette mesi più di quanto abbia fatto Salesforce in 25 anni. Difficile vedere “hype” sull’AI in questi numeri!
La buona deflazione sta causando un’esplosione dei tassi di crescita delle unità e dei ricavi che stanno cominciando a muovere gli indicatori macroeconomici. Di conseguenza, l’economia statunitense ha superato con forza tassi in aumento, curve dei rendimenti invertite, dazi, shutdown governativi e guerre, e dovrebbe continuare a generare tassi di crescita sorprendentemente elevati negli anni a venire.
Crescita del PIL reale, produttività e tassi di interesse
Se la nostra ricerca ci sta indicando la giusta direzione, tornando all’ultima rivoluzione tecnologica nei 50 anni conclusisi con i Roaring Twenties, la crescita del PIL reale è destinata con ogni probabilità ad accelerare ben oltre il 3%, il tasso in vigore dalla Rivoluzione Industriale, verso il 7%+, come mostrato di seguito. Al tempo stesso, l’inflazione è destinata con ogni probabilità a scendere ben al di sotto dell’obiettivo del 2% della Fed, e la curva dei rendimenti potrebbe invertirsi, poiché i tassi a breve seguono l’attività nominale mentre i tassi a lungo traggono maggiori indicazioni dall’inflazione, nell’intervallo tra il -2% e il +2%. In altre parole, i tassi a breve potrebbero salire al 6-8% di pari passo con la crescita del PIL nominale, mentre i tassi a lungo si avvicinano al 5-6%.
Dal 1500 al 1900, anni di innovazione limitata fino alla Rivoluzione Industriale, la crescita del PIL reale è stata in media dello 0,6% l’anno. Nei 125 anni successivi, il salto di livello della crescita reale è stato di cinque volte, al 3% su base annua, come mostrato di seguito in un grafico realizzato da Brett Winton, Chief Futurist di ARK. Tre piattaforme di innovazione abilitate dalla tecnologia guidarono la Rivoluzione Industriale: l’elettricità, il telefono e il motore a combustione interna. Alimentata da cinque grandi piattaforme, l’attuale rivoluzione tecnologica è destinata con ogni probabilità a far impallidire la Rivoluzione Industriale, il che suggerisce che una crescita del 7% — solo un aumento di circa 2,5 volte — potrebbe essere una stima conservativa per i prossimi cinque anni. Anzi, Elon Musk, l’inventore dei nostri tempi, non si sorprenderebbe di vedere il PIL reale crescere del 20-30%!

La produttività trainata dalla tecnologia sarà con ogni probabilità il motore primo dietro una crescita del PIL reale del 7%+. Sulla base di una media mobile a quattro anni, la crescita della produttività negli anni Ottanta e Novanta accelerò da circa lo 0% a circa il 3,5%, un intervallo che dovrebbe impallidire rispetto a quello probabile nei prossimi cinque-dieci anni. Non ci sorprenderebbe vedere guadagni di produttività sostenibili nell’intervallo del 5-6%.
I guadagni di produttività dovrebbero offrire ai team di gestione delle aziende dalla parte giusta del cambiamento alcune o tutte le seguenti opzioni: rafforzare i margini, reinvestire in ricerca e sviluppo (R&S) e spese in conto capitale, aumentare le retribuzioni e/o abbassare i prezzi. Dati gli enormi rendimenti sul capitale investito associati a questa rivoluzione tecnologica, la maggior parte delle aziende investirà con ogni probabilità in modo aggressivo in R&S e spese in conto capitale. Per competere più aggressivamente con la Cina, le aziende USA potrebbero anche abbassare i prezzi. Per riequilibrare la propria economia verso i consumi, le aziende cinesi potrebbero privilegiare retribuzioni più elevate. Riequilibrare le dinamiche competitive tra Cina e Stati Uniti è un’interessante possibilità win-win in un contesto geopolitico razionale.
Curva dei rendimenti
Durante i 50 anni conclusisi con i Roaring Twenties nel 1929, la curva dei rendimenti fu invertita per oltre il 60% del tempo, in media di poco più di 100 pb, come mostrato di seguito. I tassi a breve furono in media del 4,8%, seguendo una crescita del PIL nominale del 4,8% — 3,7% di crescita reale e 1,1% di inflazione — mentre i tassi a lungo furono in media del 3,8%, questi ultimi scontando le correnti deflazionistiche sotterranee che le nuove tecnologie stavano generando.
A differenza degli ultimi cent’anni, le curve dei rendimenti con inclinazione positiva furono rare durante la Rivoluzione Industriale, come mostrato di seguito. Prima della creazione della Federal Reserve nel 1913, l’economia era molto più incline alle fasi di contrazione di quanto lo sia oggi, come raffigurato dalle aree ombreggiate nel grafico sottostante. Coerentemente con le analisi del ricercatore del NBER Michael D. Bordo e dei suoi collaboratori, i tassi a breve salivano con la crescita reale, mentre i tassi a lungo restavano indietro in risposta a un’inflazione più bassa, una combinazione che accompagnò un boom prolungato dei mercati azionari.

Le piattaforme di innovazione odierne evolvono a un ritmo più rapido di quelle di fine Ottocento. Forse contribuendo a una certa confusione, il governo continua a rilevare statistiche economiche concepite per l’era industriale come indicatori dell’attività nell’era digitale. Di conseguenza, esse probabilmente sottostimano la crescita reale e la produttività, e sovrastimano l’inflazione. Combinate con la riforma fiscale e la deregolamentazione sia negli Stati Uniti sia in Cina, le cinque piattaforme abilitate dalla tecnologia potrebbero scatenare tsunami di innovazione che cambieranno il modo in cui funziona il mondo, creando un boom deflazionistico paragonabile a quello che condusse ai Roaring Twenties agli inizi del ventesimo secolo. In quel contesto, un’inversione della curva dei rendimenti sarebbe una notizia estremamente positiva per i mercati azionari.

Oggi, la curva dei rendimenti sta cogliendo questo tema del “ritorno al futuro”. Dal crollo tech e delle telecomunicazioni di circa 25 anni fa, ha toccato picchi via via più bassi a ogni ciclo, come mostrato di seguito. A nostro avviso, è destinata con ogni probabilità a tornare in territorio negativo, dove si trovava nel complesso prima dei Roaring Twenties, senza segnalare una recessione imminente. L’unica volta dal 1929 in cui la curva dei rendimenti ha flirtato con l’inversione senza segnalare una recessione fu durante una stretta creditizia nel 1966. Dal 2022 al 2024, l’economia ha retto a una curva dei rendimenti invertita senza cadere in recessione, riaffermando forse che le condizioni economiche odierne sono più coerenti con la Rivoluzione Industriale che con quelle successive alla Grande Depressione.

Colpi di scena: bancarotte in un contesto di debito pubblico insostenibile?
Se questa rivoluzione tecnologica deflazionistica continua a prendere slancio, sovvertendo il tradizionale ordine mondiale in modi che imprese e investitori non anticipano, bancarotte diffuse potrebbero porre seri rischi di controparte in tutto il sistema — una buona ragione per potenziali polizze assicurative come oro e bitcoin.
La domanda di credito per finanziare la convergenza del mondo fisico e di quello digitale — trasporto autonomo, consegna autonoma e data center terrestri/orbitali — sta esplodendo e potrebbe continuare a spingere la crescita del PIL e i tassi di interesse più in alto di quanto la maggior parte degli economisti si attenderebbe in un mondo che tende alla deflazione dei prezzi. Finanziati principalmente con debito a tasso variabile, circa 16.000 miliardi di dollari di private equity e private credit potrebbero cadere vittima di questa disruption. Il debito e l’equity legati al vecchio ordine mondiale potrebbero diventare tossici. La SaaS-pocalypse potrebbe essere stata solo l’inizio.
Non da meno è l’eccessivo debito del governo federale, a 40.000 miliardi di dollari, appena sotto il 125% del PIL, che fa impallidire il private equity e il private debt a poco più del 50% del PIL. Se i tassi a breve aumentassero di 200 punti base (2%), il servizio del debito del governo federale crescerebbe di 800 miliardi di dollari, quasi quanto il budget della difesa statunitense, mentre i fondi di private equity e credito popolati da aziende in difficoltà dovrebbero tirar fuori da qualche parte circa 300 miliardi di dollari, un problema serio se le loro società in portafoglio iniziassero a vacillare o a disgregarsi.
Detto ciò, riteniamo che confrontare una metrica di stato patrimoniale — il debito — con una metrica di conto economico — il PIL — sia in qualche modo fuorviante per aziende e Paesi in modalità di crescita, super-crescita e produttività. Piuttosto, il rapporto debito/equity, con quest’ultimo che beneficia di ricavi, produttività e redditività in aumento, è a nostro avviso più rilevante. Sebbene il rapporto Debito Federale/PIL statunitense sia prossimo a un massimo storico, il rapporto Debito Federale/Equity USA è prossimo a un minimo storico, come mostrato di seguito. Con una crescita sufficiente, il governo statunitense potrebbe replicare il successo di cui godette durante la rivoluzione di internet e generare il suo primo surplus in 30 anni nei prossimi cinque-dieci anni.

Conclusione
La ricerca di ARK sull’innovazione abilitata dalla tecnologia sta informando la nostra previsione macroeconomica: una significativa accelerazione dei tassi di crescita della produttività e del PIL reale, un’inflazione molto più bassa del previsto — se non deflazione — e tassi di interesse più elevati, ma curve dei rendimenti invertite.
Se corretta, questa prospettiva dovrebbe essere più favorevole all’azionario che al reddito fisso, suggerendo che gli asset allocator potrebbero voler considerare di spostare i “portafogli bilanciati” dalla formula di successo che ha funzionato dal 1981 al 2021 — 60% azioni e 40% reddito fisso — verso una quota più elevata di azioni, e forse bitcoin, a scapito del reddito fisso.
A nostro avviso, in conclusione: mettetevi dalla parte giusta del cambiamento e cavalcate questo super ciclo dell’innovazione!
Della Redazione
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link