Secondo la stima preliminare rilasciata da Istat la scorsa settimana, a settembre i prezzi al consumo in Italia sono cresciuti del 4,2 per cento rispetto a settembre 2025. Ad agosto la crescita era stata del 3,3 per cento su base annua e a dicembre 2025 era stata dell’1,2 per cento: in nove mesi il ritmo dell’inflazione è quindi più che triplicato. Questo è il valore più alto da settembre 2023, quando si era in piena fase finale dei rincari post-invasione russa dell’Ucraina.
Il principale responsabile di questa crescita è l’energia, che in un anno è aumentata del 22 per cento. Questo aumento è dovuto alla guerra tra Stati Uniti, Israele e Iran, che ha portato al blocco dello Stretto di Hormuz, dove passa circa un quinto del greggio commerciato a livello globale. Dopo dieci anni di prezzi sostanzialmente stazionari, dalla fine del 2020 si sono registrati rincari di un quarto. Cosa sta succedendo, quali sono le cause di questi rincari, chi li sta pagando e quali rimedi si possono adottare? Ma prima di addentrarci nei numeri, vediamo che cosa misura l’inflazione e perché le banche centrali voglio avere un po’ di inflazione.
L’inflazione è la velocità media di crescita dei prezzi di beni e servizi, calcolata su un paniere di prodotti. Non bisogna confondere la velocità con il livello: se l’inflazione passa dal 4,2 per cento al 2 per cento a settembre, non vuol dire che i prezzi sono scesi, ma che continuano a salire, solo a un ritmo più lento. I prezzi scendono solo quando l’inflazione è sotto zero, cioè quando c’è deflazione.
Il paniere di Istat, aggiornato a febbraio, comprende 392 segmenti di consumo. Il peso di ogni voce nel paniere corrisponde alla spesa media delle famiglie: gli alimentari pesano per il 17 per cento, i trasporti per il 16 per cento, i ristoranti e gli alberghi per il 12 per cento e la casa e le bollette per il 12 per cento. Ogni mese Istat raccoglie oltre 29 milioni di prezzi: 27 milioni provengono dagli scontrini elettronici dei supermercati, mentre gli altri sono rilevati nei negozi di 80 comuni e online.
L’indice per l’intera collettività (NIC) tiene conto delle spese di tutte le famiglie residenti ed è l’indice che si cita quando si parla dell’inflazione italiana, come il 4,2 per cento di settembre. L’IPCA è la versione armonizzata a livello europeo, che non tiene conto per esempio della spesa sanitaria pagata dallo Stato, ed è pari al 4,1 per cento a settembre. È l’indice di riferimento della Banca centrale europea. Il FOI tiene conto degli stessi prezzi, ma ponderati sulla spesa delle sole famiglie di lavoratori dipendenti, operai e impiegati. La sua versione senza tabacchi è usata per legge per aggiornare gli affitti e gli assegni di mantenimento. L’IPCA-NEI è l’indice IPCA senza i beni energetici importati ed è dal 2009 la base di calcolo degli aumenti nei rinnovi contrattuali. Il motivo dell’esclusione dei beni energetici importati è che un aumento del prezzo del petrolio impoverisce il paese verso i venditori esteri e che recuperare questa perdita nei salari porterebbe a prezzi più alti per pagarli, alimentando una rincorsa tra salari e prezzi (argomento che riprenderemo meglio tra poco).
Se l’inflazione è al 2 per cento, vuol dire che un carrello che oggi costa 100 euro tra un anno costerà 102 euro e tra dieci anni costerà circa 122 euro. Il 2 per cento è la percentuale che indica stabilità dei prezzi per la BCE e per la Federal Reserve americana. Ma come è nato questo numero? Quasi per caso. La rivista Works in Progress ha ricostruito la sua storia. A marzo 1988 Roger Douglas, il ministro delle Finanze della Nuova Zelanda, annunciò in televisione che l’obiettivo era un’inflazione “circa lo 0 o tra lo 0 e l’1 per cento”, a sorpresa anche per i suoi consiglieri. La banca centrale neozelandese aggiunse un punto per la sovrastima dell’inflazione negli indici dei prezzi. Nel 1990 una nuova legge fissò l’obiettivo per la banca centrale tra lo 0 e il 2 per cento. L’obiettivo fu raggiunto alla fine del 1991 al prezzo di un tasso di disoccupazione passato dal 6 all’11 per cento. Successivamente, la gran parte delle economie avanzate fissò obiettivi simili e il 2 per cento divenne lo standard.
Il motivo principale per cui si è scelto un obiettivo sopra lo zero è legato alle aspettative. Se i prezzi sono attesi in crescita, è conveniente comprare subito, per esempio un’auto o una lavatrice. Lo stesso ragionamento vale per un’impresa che deve comprare un macchinario. Se invece i prezzi sono attesi stabili o in calo, è conveniente aspettare. Questo porta a una minore domanda, a minori vendite, a tagli alla produzione e all’occupazione, che spingono i prezzi ancora più in basso. Questo è il rischio della deflazione, ossia un calo generalizzato dei prezzi. Inoltre, i debiti rimangono fissi in euro, mentre prezzi e redditi scendono, pesando di più. Il Giappone è rimasto bloccato in questa situazione per gran parte degli anni Novanta e Duemila. In Italia il calo dei prezzi si è registrato nel 2016 (il primo dal 1959) e nel 2020.
Un’inflazione moderata può essere anche buona notizia per il mercato del lavoro. Fare tagli agli stipendi nominali è infatti difficilissimo e sarebbe percepito come ingiusto. Uno studio del 1996 del premio Nobel George Akerlof ha mostrato che quando i prezzi sono in leggero aumento, un’azienda in crisi può ridurre il costo reale del lavoro semplicemente mantenendo gli stipendi invariati, senza ricorrere a tagli o licenziamenti.
Un altro motivo per cui l’inflazione moderata è importante per le banche centrali è che permette loro di avere spazio di manovra. Quando l’economia rallenta, le banche centrali tagliano i tassi di interesse, ossia il costo del denaro, per incentivare la spesa delle famiglie e delle imprese. Ma quando una persona richiede un prestito, quello che conta è il tasso reale, cioè quello al netto dell’inflazione. Se l’inflazione è al 2 per cento e il tasso di interesse è zero, il tasso reale è del -2 per cento. Se i prezzi sono stabili, questo spazio di manovra non c’è perché i tassi non possono essere fissati a livelli molto bassi sotto lo zero. Questo è stato il problema che ha dovuto affrontare la BCE negli anni Dieci. In Italia tra il 2013 e il 2020 l’inflazione è stata in media dello 0,5 per cento all’anno, mentre tra il 2000 e il 2019 è stata all’1,7 per cento. L’area euro è stata per anni sotto l’obiettivo e la BCE ha dovuto portare i tassi sotto zero. Nel 2021 la banca centrale ha dovuto rivedere la propria strategia, introducendo un obiettivo “simmetrico”, ossia che le deviazioni sia sopra che sotto il 2 per cento sono ugualmente indesiderate, per avere un margine di manovra contro la deflazione.
Quando l’inflazione è alta, c’è una perdita per chi ha redditi fissi e risparmi liquidi ed è un effetto che si autoalimenta: le aspettative di rincari portano a chiedere aumenti salariali maggiori e ad alzare i listini. In Italia negli anni Settanta l’inflazione è stata in media del 12 per cento all’anno, mentre negli anni Ottanta dell’11 per cento.
Il 4,2 per cento è l’inflazione che ha colpito una famiglia che ha le stesse spese del paniere Istat, che nella realtà non esiste. Per vedere quanto cambia l’inflazione da persona a persona, ho ricostruito due panieri partendo dalle 118 voci del NIC, cambiando i pesi in base allo stile di vita. Il primo paniere rappresenta una persona benestante che ha una casa di proprietà, si sposta in auto, viaggia e spende un quarto del proprio budget in ristoranti e bar. Il secondo paniere rappresenta una famiglia con meno disponibilità economica, che vive in affitto, cucina quasi sempre a casa, si sposta con i mezzi pubblici e ha il riscaldamento a gas.
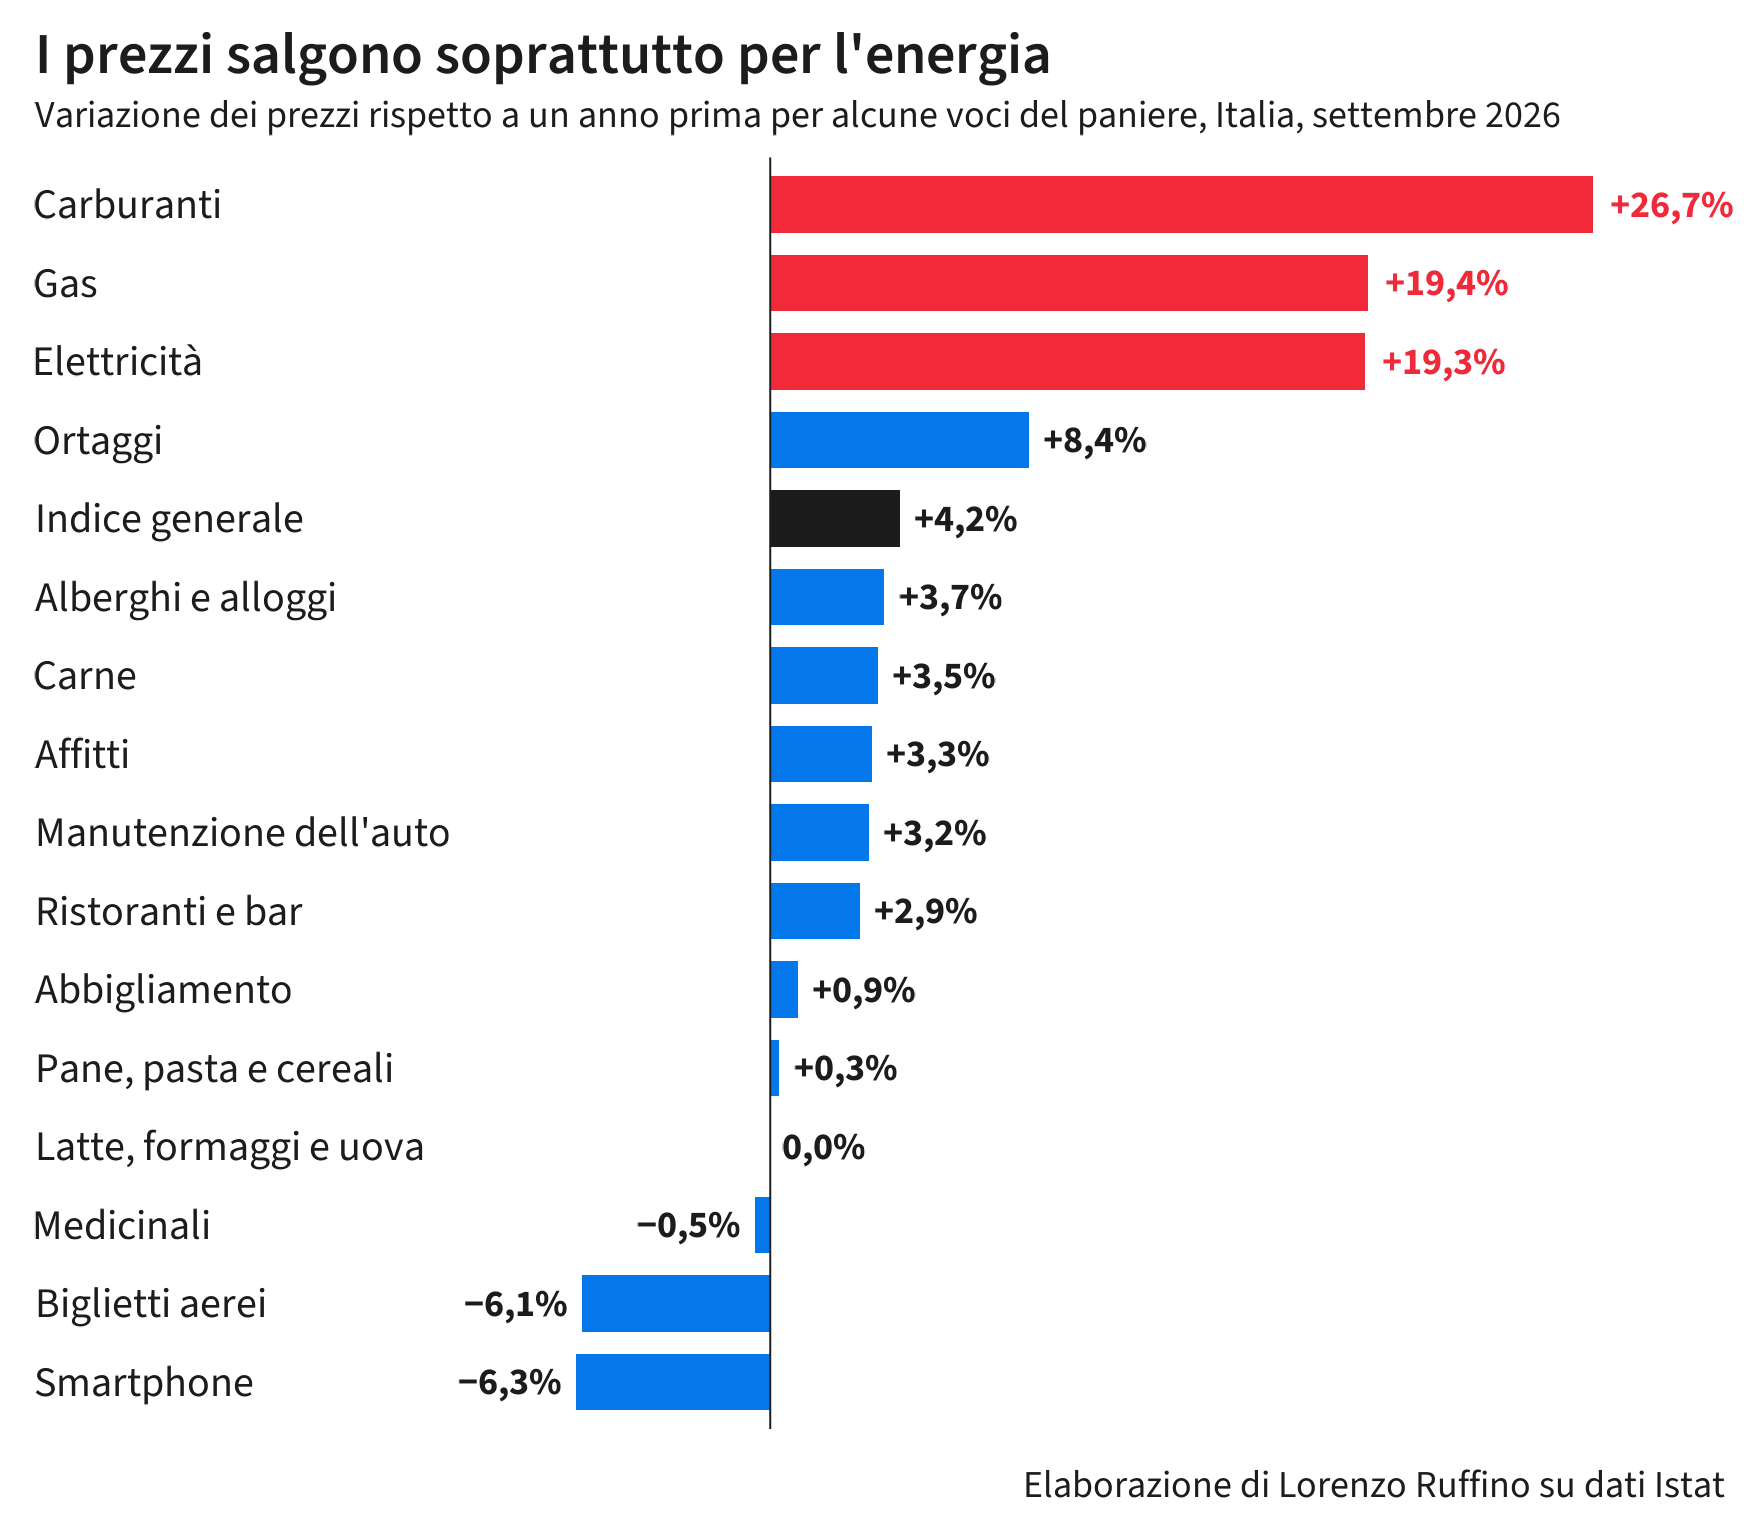
La persona benestante ha avuto un aumento del costo della vita del 3,6 per cento in un anno, mentre la famiglia con meno disponibilità economica del 3,9 per cento. Eppure la famiglia con meno disponibilità economica non ha l’auto e quindi non paga i carburanti, che sono saliti del 27 per cento in un anno. Gas ed elettricità però sono saliti del 19 per cento e per la seconda famiglia, che ha una quota di spesa nelle bollette tre volte maggiore, due punti della sua inflazione vengono da lì. Per la persona benestante contano invece la benzina e le cene fuori. I biglietti aerei sono scesi del 6,1 per cento, contribuendo a ridurre un po’ la sua inflazione.
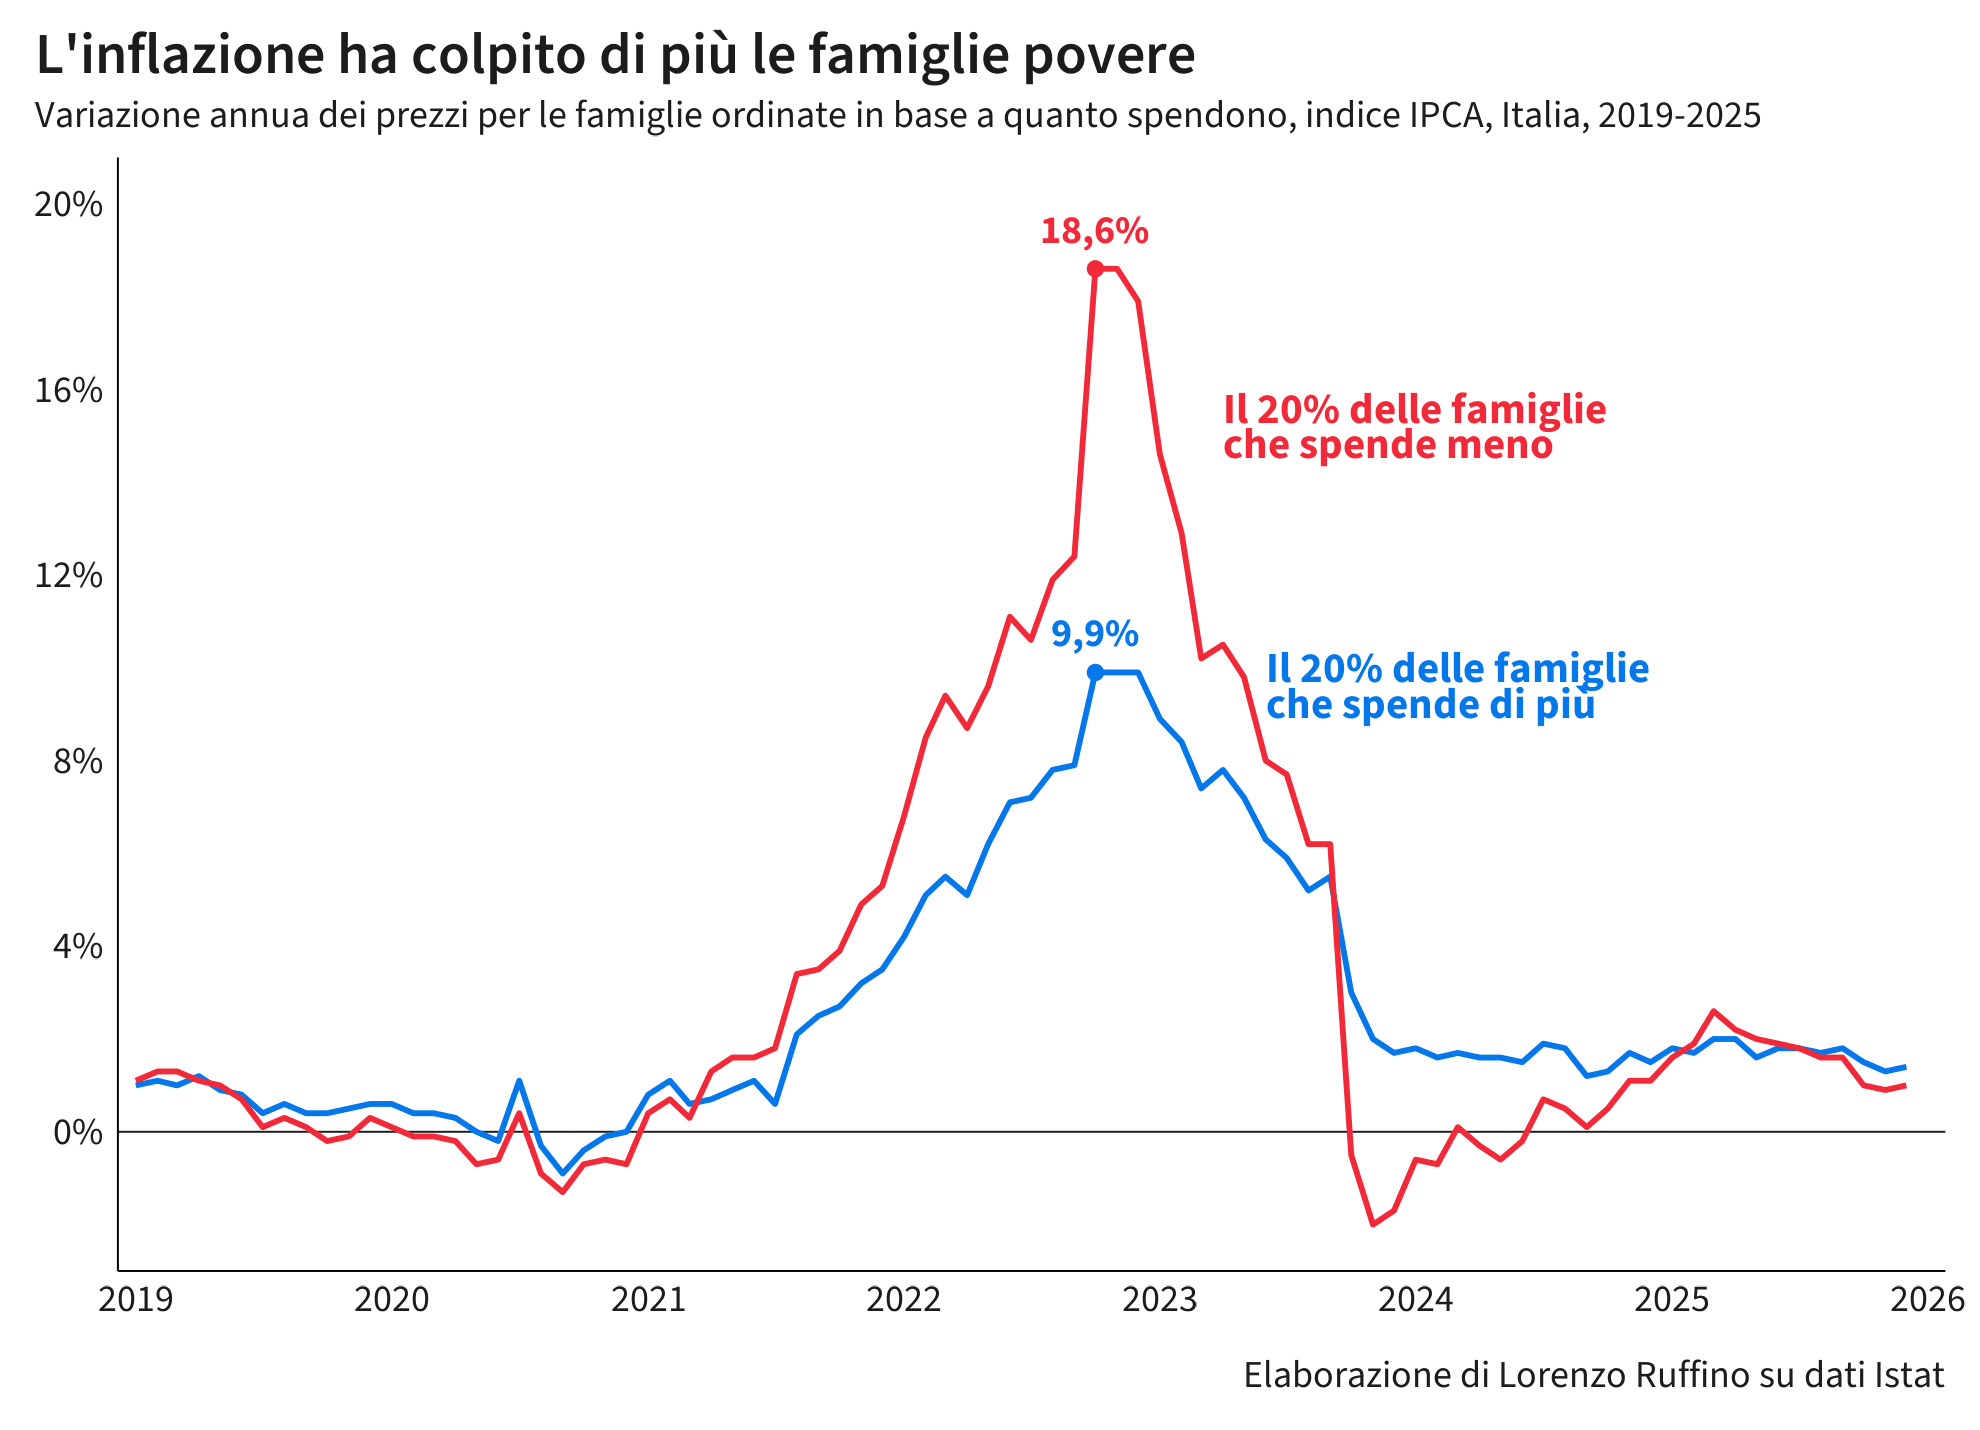
Nell’ultimo anno i rincari si sono concentrati su spese non rinviabili, come il riscaldamento e la luce. Istat calcola anche l’inflazione per cinque gruppi di famiglie, ordinate per livello di spesa. Nel 2022 il 20 per cento più povero delle famiglie (che ha la spesa più bassa) ha avuto un’inflazione del 12 per cento, mentre il 20 per cento più ricco del 7,2 per cento. Tra la fine del 2020 e la fine del 2025 le famiglie più povere hanno avuto un aumento dei prezzi del 25 per cento, mentre le più ricche del 19 per cento. Questo è dovuto al fatto che le famiglie con meno disponibilità economica spendono una quota maggiore per il cibo e le bollette. Nel secondo trimestre 2026 le famiglie povere hanno avuto un’inflazione del 3,7 per cento, mentre le famiglie ricche del 2,6 per cento.
Una ricerca della Northwestern University, basata sui dati di cassa dei supermercati negli Stati Uniti, ha mostrato che quando le materie prime diventano più costose, le marche economiche e quelle costose aumentano i prezzi di circa lo stesso importo. Per esempio, un aumento di 30 centesimi corrisponde a un aumento del 10 per cento per un caffè da 3 euro, ma solo del 5 per cento per uno da 6 euro. Di conseguenza, chi acquista i prodotti più economici paga un’inflazione più alta, anche sullo stesso scaffale.
Nel sondaggio mensile della BCE sulle attese dei consumatori, ad agosto gli italiani hanno stimato che l’aumento dei prezzi nell’ultimo anno era stato del 5 per cento, mentre l’IPCA misurato era al 3,2 per cento. A dicembre 2023 l’inflazione percepita era del 10 per cento, mentre quella misurata dello 0,6 per cento. Questo divario è oggetto di studi della Banca d’Italia a partire dall’introduzione dell’euro. La spiegazione più ricorrente è che i beni che si acquistano più spesso, come la spesa e la benzina, pesano di più e che i rincari rimangono più dei ribassi nella memoria delle persone. A settembre i prodotti ad alta frequenza d’acquisto sono aumentati del 5,3 per cento, più dell’indice generale. Va anche considerato il livello: i prezzi sono aumentati del 25 per cento rispetto a dicembre 2020 e non c’è alcun ritorno indietro quando l’inflazione scende. Questo tema lo avevo già affrontato l’anno scorso in un articolo per Pagella Politica.
Tra il 1997 e il 2021 l’inflazione italiana non è mai stata superiore al 4,1 per cento, un dato raggiunto nell’estate 2008 quando il petrolio valeva quasi 150 dollari al barile. Nel 2021, con la riapertura post-pandemia, la domanda è ripartita tutta in una volta, ma le catene di fornitura erano ancora bloccate. Ad agosto 2022, con la guerra in Ucraina già iniziata, il gas sul mercato europeo di riferimento ha raggiunto il record di 338 euro per megawattora. A ottobre e novembre 2022 l’inflazione italiana è arrivata a essere vicina al 12 per cento, con una media dell’8,1 per cento nel 2022, il massimo dal 1985.
Rispetto a settembre 2020, il gas è aumentato del 108 per cento e l’elettricità del 102 per cento. Secondo i dati di Eurostat, però, tra la fine del 2020 e agosto 2026 i prezzi in Italia sono aumentati del 23 per cento, in media del 27 per cento nell’area euro e del 29 per cento in Germania. Solo quattro paesi dell’Unione europea hanno avuto aumenti più bassi dell’Italia. Il problema italiano riguarda i salari (ne riparliamo meglio tra poco).
Il 28 febbraio 2026 gli Stati Uniti e Israele hanno attaccato l’Iran e pochi giorni dopo Teheran ha chiuso lo Stretto di Hormuz. Il Brent, che prima della guerra valeva meno di 70 dollari, è salito a oltre 120 dollari ad aprile. Con il cessate il fuoco ad aprile e l’accordo di giugno, le quotazioni sono tornate a essere vicine a quelle di inizio anno. A luglio i combattimenti sono ripresi e alla fine di settembre il Brent è tornato intorno ai 100 dollari, mentre il gas ha raggiunto il massimo dalla fine del 2022, seppur a circa un quarto del picco di allora.
A settembre, rispetto a un anno prima, il gasolio è aumentato del 35 per cento, la benzina del 22 per cento e il gas a prezzo tutelato del 47 per cento. Dal primo ottobre ARERA, l’autorità per l’energia, ha aumentato del 37 per cento il prezzo della luce per i clienti vulnerabili. L’inflazione di fondo, che esclude energia e alimenti freschi, è all’1,7 per cento, lo stesso valore del carrello della spesa. Gli ortaggi sono aumentati dell’8,4 per cento, ma per il resto i rincari non si sono ancora estesi agli altri prezzi. Per ora i rincari sono quasi solo energetici.
Il petrolio e il gas sono presenti nei costi di quasi tutti i prodotti: dal gasolio per i camion che riforniscono i negozi e per i trattori, al gas usato per produrre elettricità e fertilizzanti. L’effetto diretto di un aumento è un rincaro immediato di carburanti e bollette. Dopo alcuni mesi, i costi più alti si trasmettono lungo la catena ad alimentari, trasporti e servizi, con le imprese che aggiornano i listini. È l’effetto indiretto. Ci sono poi gli effetti di secondo round: gli aumenti salariali per recuperare il potere d’acquisto, che poi vengono scaricati dalle imprese sui prezzi. Questi sono i più temuti dalle banche centrali, perché rendono persistente un rincaro temporaneo. In Italia siamo soprattutto al primo stadio, ma gli aumenti degli ortaggi, legati al costo di gasolio e fertilizzanti, possono essere il primo segnale del secondo stadio.
Ad agosto le bollette di luce e gas in Italia sono aumentate del 14 per cento in un anno, in media nell’area euro del 4,9 per cento mentre in Germania sono scese del 4 per cento. L’energia pesa per l’11 per cento del paniere armonizzato in Italia, contro il 9 per cento dell’area euro. Il prezzo dell’elettricità è legato al gas: come avevamo visto in un altro articolo, infatti in Italia il prezzo è fissato quasi sempre dalle centrali a gas. L’aumento dei tassi rende i mutui e i prestiti alle imprese più costosi, con meno consumi e investimenti e prezzi più lenti, ma non ha alcun effetto sulla quantità di petrolio che arriva dal Golfo.
L’aumento dell’energia è già di per sé un impoverimento per famiglie e imprese. Se la banca centrale reagisce in modo eccessivo, c’è il rischio di avere una recessione in aggiunta allo shock energetico. Se invece aspetta troppo, c’è il rischio che l’aumento energetico si trasmetta a salari e altri prezzi, portando a un’inflazione persistente come negli anni Settanta. Come ha detto a fine maggio il governatore della Banca d’Italia Fabio Panetta, il rischio principale è una spirale tra prezzi e salari, e nello scenario più sfavorevole il picco d’inflazione potrebbe superare il 6 per cento.
L’11 giugno la BCE ha deciso di alzare i tassi per la prima volta dal 2023, portando il tasso sui depositi dal 2 al 2,25 per cento. Il 10 settembre il tasso sui depositi è arrivato al 2,5 per cento, con le stime della BCE che prevedono un’inflazione del 3 per cento nel 2026 e del 2,5 per cento nel 2027 nell’area euro. Nell’ondata precedente di rialzi, il primo aumento era arrivato solo a luglio 2022, quando l’inflazione era già sopra l’8 per cento, e la BCE fu molto criticata per il ritardo.
Questi rialzi dei tassi sono impopolari perché il beneficio, un’inflazione più bassa tra uno o due anni, è meno visibile rispetto all’aumento immediato delle rate dei mutui variabili. Il giorno del primo rialzo, il ministro degli Esteri Antonio Tajani ha detto che “l’aumento non aiuta nessuno”, mentre il ministro dell’Economia Giancarlo Giorgetti ha aggiunto che il rialzo “non risolve il problema alla radice”. Questo è uno dei motivi per cui le banche centrali sono indipendenti dai governi: chi deve vincere le elezioni ha un interesse a rimandare la cura, cosa che i creditori sanno e per questo chiedono tassi più alti per proteggersi. In Italia il “divorzio” tra Tesoro e Banca d’Italia del 1981 aveva posto fine all’obbligo per la Banca d’Italia di acquistare i titoli rimasti invenduti nelle aste del Tesoro, ponendo fine al finanziamento del deficit con moneta creata.
L’indipendenza delle banche centrali ha comunque dei limiti. L’obiettivo della BCE è fissato nei trattati europei, quindi dai governi, che sono anche quelli che nominano il consiglio direttivo. La banca centrale decide quali strumenti usare per garantire la stabilità dei prezzi, ma il peso che la stabilità dei prezzi ha rispetto alla crescita è una scelta politica.
Uno studio di cinque economisti ha calcolato che lo shock tra il 2021 e il 2023 è costato in media alle famiglie italiane circa il 9 per cento del reddito dei tre anni. Per fare un confronto, in Francia e Spagna si è attestato intorno al 3 per cento e in Germania al 7 per cento. Chi ha un mutuo a tasso fisso ha restituito del denaro di valore minore, mentre chi ha risparmi sul conto o in titoli ha perso potere d’acquisto.
Lo studio evidenzia come si tratti di una tassa legata all’età: le perdite riguardano soprattutto gli anziani, che hanno più risparmi e redditi fissi, mentre il guadagno riguarda circa la metà delle persone tra i 25 e i 44 anni, che tendono ad essere più indebitate. Nel 2023 e nel 2024 la rivalutazione delle pensioni oltre quattro volte il minimo è stata limitata dal governo. La minore spesa stimata dall’Ufficio parlamentare di bilancio è stata di più di 2,1 miliardi nel 2023 e di poco meno di 4,1 miliardi nel 2024.
Un’analisi della Banca d’Italia, pubblicata nei primi mesi del 2026, ha evidenziato come tra il 2021 e il 2025 il reddito disponibile delle famiglie di pensionati sia cresciuto del 14 per cento, a fronte di un’inflazione di quasi il 19 per cento.
Tra il 2021 e il 2023 il debito pubblico in valore assoluto è passato da 2.687 miliardi nel 2021 a 2.870 miliardi nel 2023, ma il rapporto con il PIL è sceso dal 146 al 134 per cento. Questo è dovuto al fatto che il PIL nominale, ossia il valore della produzione a prezzi correnti, è cresciuto molto più velocemente per effetto dell’inflazione. Secondo l’Ufficio parlamentare di bilancio, lo scarto favorevole tra la crescita del PIL nominale e l’onere per gli interessi ha contribuito alla discesa del rapporto debito/PIL con più di 5 punti nel 2022 e 4,5 punti nel 2023. Il costo medio dei titoli emessi dal Tesoro è passato dallo 0,1 per cento nel 2021 al 3,8 per cento nel 2023. A fine settembre i BTP a dieci anni erano al 4,6 per cento, mentre a febbraio erano al 3,4 per cento. Il vantaggio per i conti pubblici dura poco, perché i creditori dello Stato poi chiedono tassi più alti e questa volta la BCE li sta alzando subito.
Secondo Istat, tra dicembre 2020 e agosto 2026 le retribuzioni dei contratti collettivi sono cresciute del 14 per cento, mentre i prezzi del 24 per cento. Il potere d’acquisto dei salari contrattuali è quindi ancora più basso dell’8 per cento rispetto alla fine del 2020. Nel 2024 e nel 2025 i salari sono cresciuti più dei prezzi, recuperando una parte della perdita. Ma nel secondo trimestre 2026, dopo dieci trimestri consecutivi, Istat registra di nuovo retribuzioni che crescono meno dell’inflazione. Qui il costo maggiore dell’inflazione è stato pagato dai lavoratori.
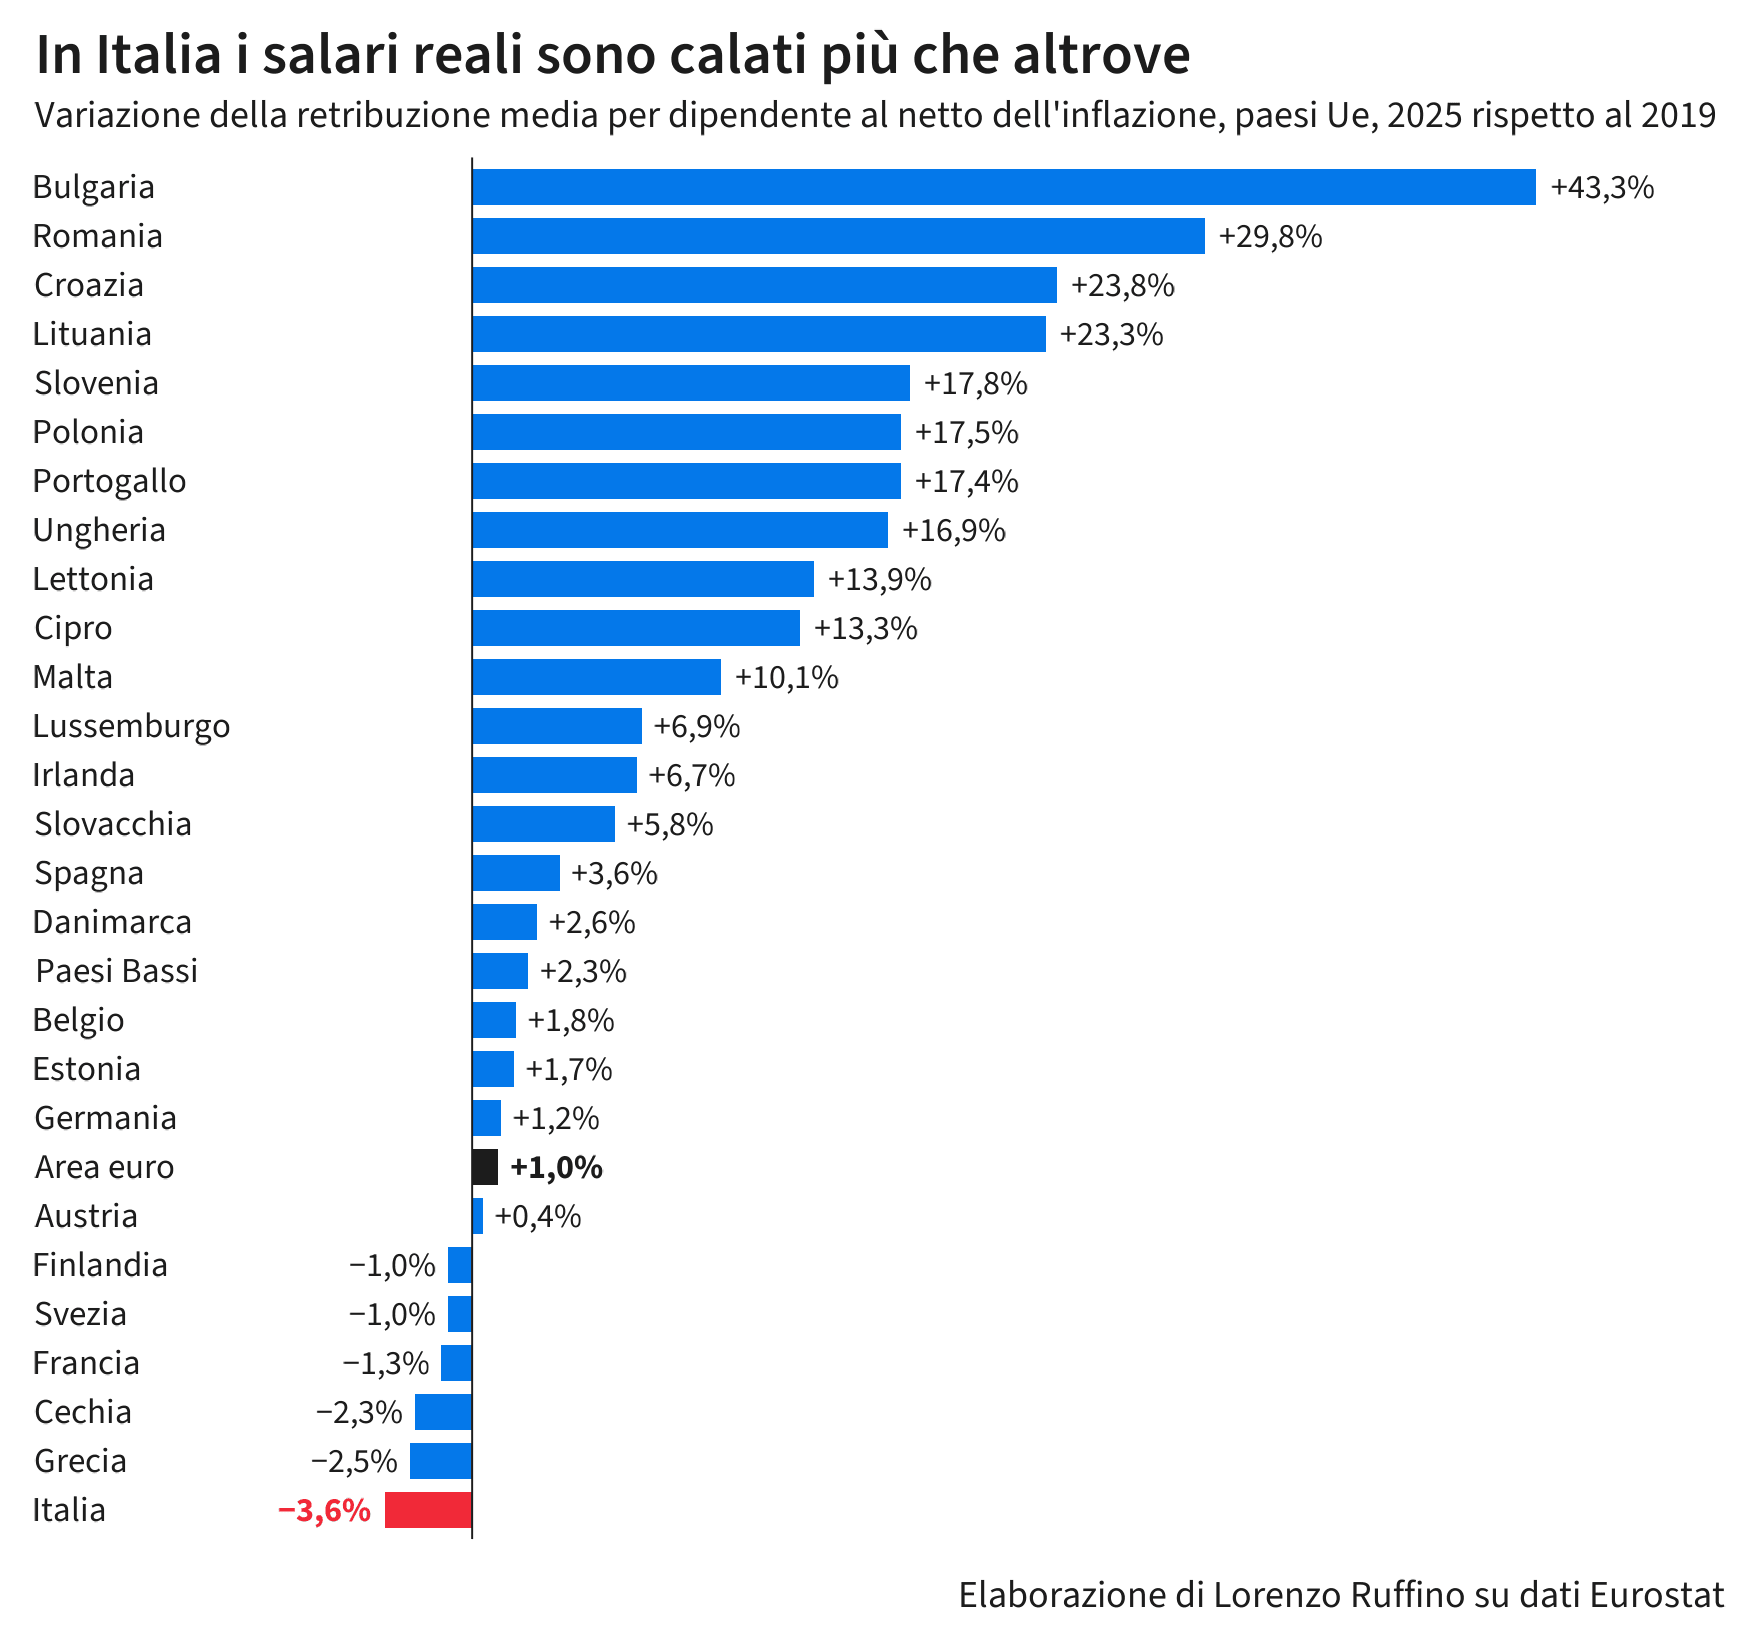
Secondo Eurostat, nel 2025 la retribuzione media reale per dipendente in Italia è calata del 3,6 per cento rispetto al 2019, il peggior dato dell’Unione europea. Nell’area euro è cresciuta dell’1 per cento, in Germania dell’1,2 per cento e in Spagna del 3,6 per cento. Lo stesso risultato si ha con i dati OCSE e con l’indice europeo del costo del lavoro. L’Italia ha un’inflazione sotto la media europea, ma i salari reali sono quelli con il recupero più debole.
I contratti collettivi hanno una durata triennale e i rinnovi sono spesso in ritardo di mesi. A giugno 2026, 3,9 milioni di dipendenti avevano un contratto scaduto, di cui 2,8 milioni nella pubblica amministrazione, e in media si attendono 18 mesi per il rinnovo. Gli aumenti sono calcolati sull’IPCA-NEI, che esclude l’energia importata. Nel 2022 l’IPCA-NEI è stato pari al 6,6 per cento, mentre l’IPCA all’8,7 per cento. La parte principale dello shock è quindi esclusa dal calcolo. L’energia importata è una perdita per il paese nel suo insieme e non è recuperabile con gli stipendi. Di conseguenza, la perdita è sostenuta interamente dai lavoratori. Nel 2026 Istat prevede un IPCA-NEI del 2,4 per cento, ma l’inflazione acquisita, quella con i prezzi fermi fino a dicembre, è già al 3,1 per cento.
Un rapporto del CNEL sul mercato del lavoro, uscito a maggio, ha evidenziato che i metalmeccanici tra il 2021 e il 2025 hanno perso il 3,3 per cento in termini reali, mentre i dipendenti privati nel complesso quasi l’8 per cento. Il contratto dei metalmeccanici prevede un adeguamento annuale e a posteriori dei minimi all’inflazione effettiva. Le perdite sono state più forti nel settore dei servizi, dove i rinnovi sono più lenti.
I dati INPS tra il 2019 e il 2024, che avevo già analizzato l’anno scorso, mostrano che per i dipendenti a tempo pieno a metà della distribuzione lo stipendio lordo è cresciuto del 7,4 per cento e quello netto del 16,9 per cento, a fronte di un’inflazione del 16,7 per cento. La differenza tra lordo e netto è stata coperta dallo Stato, che è intervenuto per sostenere i redditi di fronte ai contratti in ritardo. Dal 2022, con i governi Draghi e Meloni, sono stati ridotti i contributi a carico dei lavoratori con redditi medio-bassi, arrivando a un massimo di 7 punti nel secondo semestre 2023, ed è stata tagliata l’IRPEF. Il mantenimento del potere d’acquisto netto è stato quindi fatto a carico del bilancio pubblico, mentre i salari lordi dei contratti sono rimasti sotto i prezzi.
Una parte di questi tagli è però una semplice restituzione di quanto tolto dall’inflazione con il fiscal drag (drenaggio fiscale). Il meccanismo è semplice: l’IRPEF è progressiva, con aliquote che aumentano al crescere del reddito, ma gli scaglioni e le detrazioni sono fissi in euro e non vengono aggiornati all’inflazione. Se uno stipendio aumenta del 10 per cento, in linea con l’inflazione, il potere d’acquisto rimane lo stesso, ma il reddito entra di più negli scaglioni con aliquota più alta, mentre le detrazioni valgono di meno. Si pagano quindi più tasse in proporzione, senza alcuna decisione del Parlamento. Un calcolo degli economisti Marco Leonardi e Leonzio Rizzo, ha mostrato che tra il 2019 e il 2023 il fiscal drag è valso oltre 25 miliardi di euro per lo Stato. Per un metalmeccanico, preso come esempio, il 74 per cento dei tagli fiscali successivi è servito solo a compensare questa perdita. Ad agosto, Rizzo e Alberto Zanardi hanno evidenziato come nel ddl di assestamento del bilancio il governo stesso ammetta un aumento del prelievo reale dovuto al drenaggio fiscale. Con l’inflazione tornata oltre il 4 per cento, il meccanismo è di nuovo in funzione: senza un aggiornamento automatico degli scaglioni e delle detrazioni, una parte degli aumenti dei prossimi rinnovi dei contratti andrà di nuovo allo Stato.
Il 25 settembre il segretario della CGIL Maurizio Landini ha proposto di introdurre un meccanismo di recupero annuale dell’inflazione nelle buste paga, anche in assenza di un rinnovo dei contratti, precisando che non si tratta di un ritorno alla scala mobile. Alleanza Verdi e Sinistra ha proposto una legge per indicizzare tutti i salari ai prezzi. Il governo, in un decreto di fine aprile, ha previsto che per i contratti scaduti da più di nove mesi venga anticipato il 50 per cento dell’IPCA-NEI.
La scala mobile era un meccanismo di indicizzazione automatica delle retribuzioni all’aumento del costo della vita ed era in vigore in Italia dal secondo dopoguerra fino al 1992. Nel 1975, in un accordo tra Confindustria (allora presieduta da Gianni Agnelli) e la CGIL (guidata dal segretario Luciano Lama), si decise che una volta superata una certa soglia di aumento dei prezzi scattava un “punto di contingenza” e che tutti, operai e impiegati, ricevevano lo stesso aumento in lire. Nel 1980, con l’inflazione annua sopra il 20 per cento, i punti di contingenza scattavano continuamente.
Il problema della scala mobile era che si innescava il meccanismo della spirale prezzi-salari: i salari venivano adeguati automaticamente, il costo del lavoro più alto veniva scaricato sui prezzi, che a loro volta generavano nuovi punti di contingenza. Uno shock esterno, come quello del petrolio, non veniva assorbito e diventava inflazione stabile. Inoltre, il punto di uguale valore per tutti faceva sì che gli stipendi più bassi crescessero in percentuale molto di più di quelli più alti. Uno studio dell’economista Marco Manacorda ha evidenziato come la scala mobile abbia causato gran parte della compressione delle differenze salariali in Italia fino a metà anni Ottanta, con una minore convenienza economica a qualificarsi.
L’altro problema era che i salari inseguivano i prezzi, con la conseguente perdita di competitività delle imprese italiane, che i governi cercavano di recuperare con le svalutazioni della lira. Ma questo faceva sì che le importazioni diventassero più care e si generasse nuova inflazione. Un confronto tra due svalutazioni simili, fatto da Salvatore Rossi, all’epoca dirigente della Banca d’Italia, ha evidenziato come tra il 1972 e il 1976, con la scala mobile pienamente attiva, il costo del lavoro per unità di prodotto nel settore industriale fosse cresciuto del 94 per cento, mentre tra il 1991 e il 1995, con l’indicizzazione già smontata, poco più del 2 per cento.
Nel febbraio del 1984 il governo di Bettino Craxi, con il cosiddetto decreto di San Valentino, fissò per decreto un limite agli scatti di contingenza. Il Partito comunista promosse un referendum abrogativo e a giugno del 1985 il No vinse con il 54 per cento dei voti. La scala mobile fu definitivamente abolita il 31 luglio 1992, con un’intesa tra i sindacati e il governo di Giuliano Amato. L’anno successivo fu siglato un protocollo con il governo Ciampi per legare gli aumenti a un’inflazione programmata, idea proposta dall’economista Ezio Tarantelli nei primi anni Ottanta.
Il Belgio è uno dei pochi paesi europei dove i salari sono ancora indicizzati automaticamente ai prezzi. Per rimanere competitivo rispetto ai paesi vicini, il paese ha fissato a zero l’aumento reale dei salari per il 2025 e il 2026 e da giugno l’indicizzazione riguarda solo la parte di stipendio sotto i 4.000 euro lordi al mese. Clausole come quella dei metalmeccanici hanno in parte lo stesso effetto, seppur senza automatismo, con un adeguamento annuale in base all’inflazione effettivamente registrata.
Un’altra proposta che torna in circolo quando c’è inflazione è quella di porre un tetto ai prezzi, ossia fissare per legge un prezzo massimo. L’economista Alex Tabarrok ha definito il prezzo come “un segnale racchiuso in un incentivo”. Se un bene è scarso e il suo prezzo è alto, questo comunica che ha un valore maggiore, portando a un minor consumo e a una maggiore offerta. Se il prezzo è bloccato per legge, non c’è segnale e non c’è incentivo, e il bene inizia a mancare. Nelle prossime settimane uscirà un articolo per capire meglio che cosa sono i prezzi e come funzionano.
Nel 2022 il governo ungherese di Viktor Orbán ha introdotto un prezzo massimo per i carburanti e per alcuni alimenti di base. Il Fondo monetario internazionale ha rilevato che i distributori hanno iniziato a registrare carenze e il tetto sui carburanti è stato improvvisamente rimosso il 6 dicembre 2022. Subito dopo, i prezzi sono saliti del 27 per cento rispetto a un anno prima. Per quanto riguarda gli alimenti, i negozi hanno compensato alzando i prezzi dei prodotti non soggetti a tetto e a dicembre 2022 l’inflazione sugli alimenti in Ungheria ha raggiunto il 45 per cento, il livello più alto nell’Unione europea.
La Francia ha introdotto uno “scudo tariffario” sulle bollette, rimborsando i fornitori di energia, che secondo l’INSEE, l’istituto di statistica francese, ha ridotto l’inflazione di 3,1 punti tra il 2021 e il 2022. È però un costo a carico del bilancio pubblico e vale lo stesso discorso per lo sconto sulle accise dei carburanti in Italia da marzo, che è costato circa 2,1 miliardi fino a settembre. Quando si ha uno shock prolungato, un sussidio può solo rimandare il momento in cui si ha l’aumento. Il Fondo monetario internazionale ha raccomandato di lasciare liberi i prezzi, in quanto segnalano la scarsità di energia, e di fare trasferimenti mirati alle famiglie in difficoltà. Nel 2022 gli aiuti non mirati in Europa sono costati intorno al 2,5 per cento del prodotto interno lordo, mentre la protezione del 40 per cento più povero della popolazione sarebbe costata lo 0,9 per cento.
Ricapitolando: l’attuale inflazione è causata ancora una volta da un fattore esterno, l’energia e per ora non è passata al resto dei prezzi. Arriva però in un paese dove i salari sono ancora sotto il livello che avevano prima della fiammata inflattiva precedente. La BCE sta facendo la sua parte con i rialzi, impopolari, ma non ha alcun potere sul prezzo del petrolio. Il resto dipende dalle scelte italiane e da come si negoziano gli stipendi.
Le scorciatoie promettono molto ma funzionano poco. La scala mobile in passato ha già trasformato uno shock in inflazione stabile, mentre con i tetti ai prezzi il carburante costoso diventa carburante introvabile. Per fare le cose bene, bisognerebbe rinnovare i contratti in tempo e con clausole di recupero a posteriori dell’inflazione effettiva, come per i metalmeccanici, adeguare gli scaglioni IRPEF ai prezzi, invece di prelevare in silenzio parte degli aumenti, e concentrare i sostegni su chi ha la spesa energetica più alta, invece di fare sconti generalizzati.
Ma il problema di fondo, che accomuna tutte le discussioni sui salari in Italia, è che senza crescita della produttività i salari possono solo inseguire i prezzi e ogni shock li porta ancora più indietro.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link