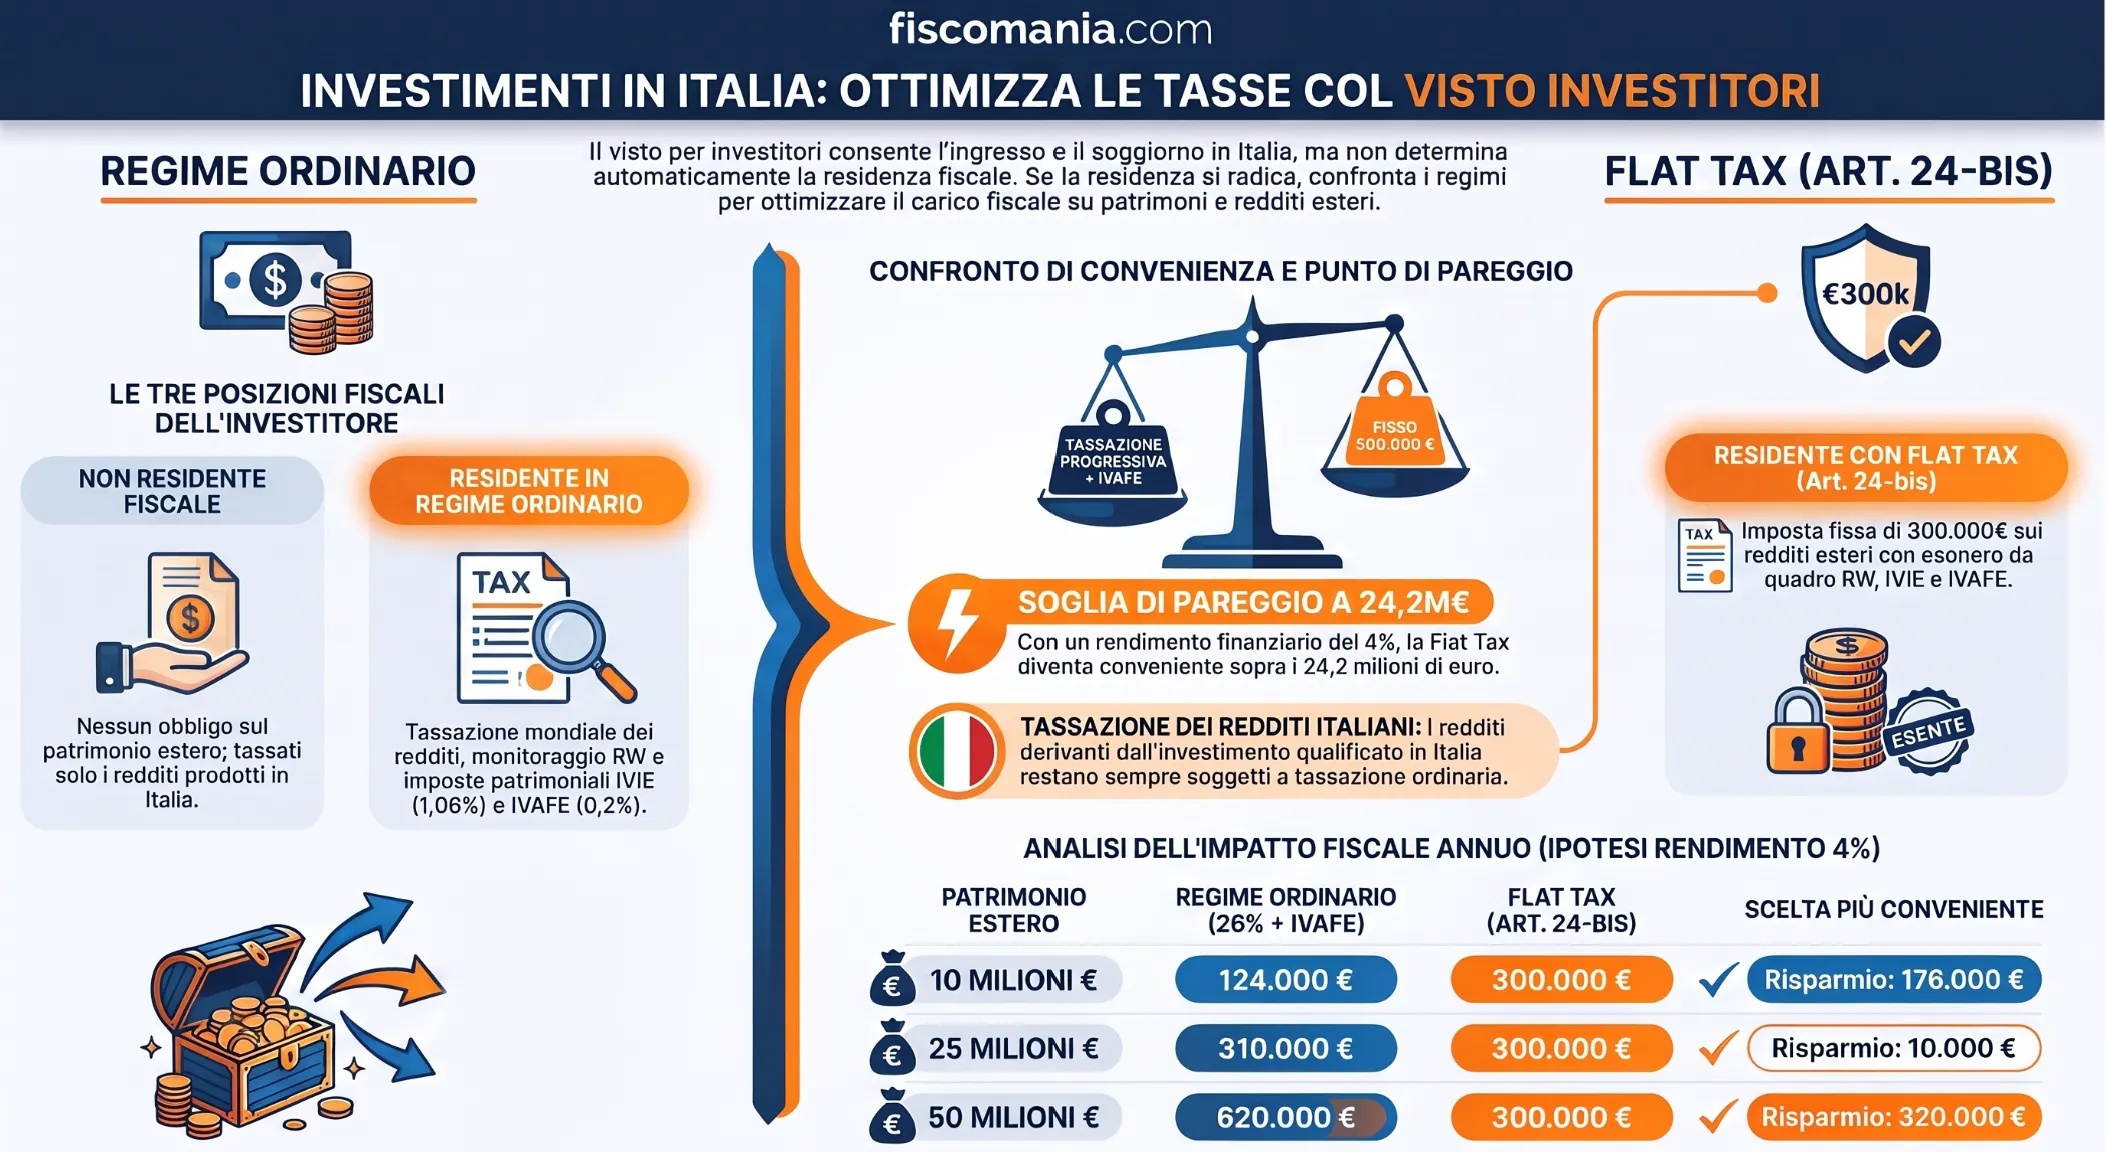
Il visto per investitori non rende automaticamente residenti fiscali in Italia: contano residenza, domicilio, presenza fisica e iscrizione anagrafica. Chi lo diventa sceglie tra regime ordinario e imposta sostitutiva da 300.000 euro, che copre solo i redditi esteri.
Il visto per investitori, previsto dall’art. 26-bis del Testo unico sull’immigrazione, regola l’ingresso e il soggiorno, non la residenza fiscale. Questa dipende dall’art. 2 TUIR e si radica quando, per la maggior parte del periodo d’imposta, ricorre uno dei criteri indicati dalla norma. Il titolare del permesso è inoltre esonerato per cinque anni dagli obblighi di continuità del soggiorno e può quindi restare non residente. Se diventa residente, può essere tassato in Italia sui redditi ovunque prodotti, con quadro RW, IVIE e IVAFE, oppure optare per l’imposta sostitutiva dell’art. 24-bis TUIR, pari a 300.000 euro per chi trasferisce la residenza dal 1° gennaio 2026. La convenienza dipende dai redditi esteri, non dal valore del patrimonio.
Il visto per investitori in sintesi
Il visto per investitori consente agli stranieri non UE di entrare e soggiornare in Italia per più di tre mesi, fuori dalle quote del decreto flussi, se si impegnano a investire o donare somme minime (art. 26-bis D.Lgs. 286/1998).
Nel testo vigente le strade sono quattro: 2 milioni di euro in titoli di Stato, 500.000 euro nel capitale di una società o di un fondo di venture capital (250.000 euro se è una startup innovativa) oppure una donazione filantropica da 1 milione. Titoli e partecipazioni vanno mantenuti almeno due anni. L’impegno si realizza entro tre mesi dall’ingresso. Il permesso «per investitori» dura due anni ed è rinnovabile per periodi ulteriori di tre anni.
Procedura, requisiti dei fondi e rinnovo appartengono al diritto dell’immigrazione e richiedono un legale specializzato. Questa guida si occupa degli effetti fiscali.
Il visto non coincide con la residenza fiscale
Il permesso di soggiorno per investitori non produce effetti sulla residenza fiscale. Questa si accerta periodo d’imposta per periodo d’imposta sui fatti, e per il titolare del visto pesano soprattutto la famiglia e le giornate trascorse in Italia.
Quando il titolare diventa residente
Secondo l’art. 2, comma 2, TUIR, è residente chi per la maggior parte del periodo d’imposta, cioè 183 giorni (184 negli anni bisestili) anche non consecutivi, ha in Italia almeno uno di questi collegamenti: la residenza civilistica, il domicilio, la presenza fisica, anche per frazioni di giorno, oppure l’iscrizione all’anagrafe. L’iscrizione crea però una presunzione relativa, che il contribuente supera solo provando che non ricorre nessun altro criterio, come chiarito dalla Circolare 20/E del 4 novembre 2024.
Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari. Se coniuge e figli entrano con l’investitore ai sensi dell’art. 26-bis, comma 8, e vivono in Italia, il domicilio può radicarsi qui anche se lui vi trascorre meno di 183 giorni. I criteri sono approfonditi nella guida sulla residenza fiscale delle persone fisiche.
Quando il titolare resta non residente
Il comma 5-bis dell’art. 26-bis esonera il titolare, per cinque anni, dagli obblighi di continuità del soggiorno previsti dal regolamento di attuazione. Sul piano migratorio non esiste quindi una permanenza minima. Chi resta in Italia meno della maggior parte dell’anno, non vi ha residenza né domicilio e non è iscritto all’anagrafe è non residente e paga l’imposta italiana solo sui redditi prodotti nel territorio dello Stato, individuati dall’art. 23 TUIR.
Se anche lo Stato di provenienza lo considera residente, il conflitto si risolve con le regole di prevalenza della Convenzione contro le doppie imposizioni, quando è in vigore.
Tre posizioni fiscali del titolare del visto
Il titolare del visto si colloca in una di tre posizioni: non residente, residente in regime ordinario o residente con l’opzione dell’art. 24-bis TUIR. Cambiano il trattamento dei redditi esteri, quello dei redditi di fonte italiana e gli obblighi sul patrimonio estero.
La tabella confronta le tre posizioni sugli aspetti che modificano l’imposizione.
| Aspetto | Non residente | Residente in regime ordinario | Residente con opzione |
|---|---|---|---|
| Redditi prodotti all’estero | Non sono tassati in Italia (art. 3 TUIR) | Tassati in Italia insieme agli altri redditi, con credito per le imposte estere quando spetta (art. 3 TUIR) | Imposta sostitutiva in misura fissa, a prescindere dall’importo dei redditi (art. 24-bis, comma 2, TUIR) |
| Redditi di fonte italiana | Tassati secondo le regole dei non residenti (artt. 3 e 23 TUIR) | Tassati insieme agli altri redditi (art. 3 TUIR) | Esclusi dall’imposta sostitutiva: seguono il regime ordinario (art. 24-bis, comma 1, TUIR) |
| Monitoraggio, IVIE e IVAFE | Non dovuti: riguardano i residenti | Quadro RW, IVIE sugli immobili esteri e IVAFE sulle attività finanziarie estere | Esonero per i periodi di validità dell’opzione, familiari inclusi (L. 232/2016, art. 1, comma 153); per le partecipazioni estere qualificate l’Agenzia delle Entrate ritiene che l’indicazione nel quadro RW resti obbligatoria nel quinquennio |
| Costo fisso | Nessuno | Nessuno: l’imposta dipende dai redditi | 300.000 euro l’anno, più 50.000 euro per ciascun familiare incluso, per chi trasferisce la residenza dal 1° gennaio 2026 |
La posizione non si sceglie liberamente. La residenza dipende dai fatti descritti sopra, e l’opzione richiede di non essere stati residenti in Italia per almeno nove dei dieci periodi d’imposta precedenti (art. 24-bis, comma 1). L’imposta sostitutiva si versa in un’unica soluzione entro il termine del saldo delle imposte sui redditi, e il mancato versamento ne fa cessare gli effetti (art. 24-bis, commi 2 e 4).
La revoca e la decadenza precludono una nuova opzione: chi rinuncia non può tornare al regime. Per questo il confronto con il regime ordinario va fatto prima dell’arrivo, con le simulazioni numeriche più avanti.
Nella pratica professionale la valutazione di residenza fiscale italiana deve essere valutata con particolare attenzione. Le valutazioni sul regime fiscale applicabile richiedono l’effettuazioni di simulazioni numeriche per individuare l’impatto della tassazione italiana su redditi e patrimonio estero del soggetto richiedente il visto. Questo aspetto è importante anche per valutare la sostenibilità nel tempo a livello fiscale ed i flussi finanziari necessari al sostenimento dell’onere fiscale.
Regime ordinario: quadro RW, IVIE e IVAFE
Il monitoraggio fiscale riguarda le persone fisiche residenti che detengono investimenti all’estero o attività estere di natura finanziaria, e si assolve nel quadro RW (artt. 4 e 5 D.L. 167/1990 per i periodi d’imposta fino al 2026; dal 2027 la materia è riordinata nel testo unico adempimenti e accertamento, D.Lgs. 141/2026). L’omessa dichiarazione è punita con una sanzione dal 3% al 15% degli importi non dichiarati.
IVIE e IVAFE sono imposte patrimoniali nate con l’art. 19 D.L. 201/2011 e oggi riordinate nei nuovi testi unici. L’IVIE colpisce gli immobili esteri con l’aliquota dell’1,06%. L’IVAFE colpisce le attività finanziarie con il 2 per mille, che sale al 4 per mille per quelle detenute in Stati a regime fiscale privilegiato; la Svizzera è fuori dall’elenco dal 1° gennaio 2024.
La tabella riepiloga le misure.
| Imposta o obbligo | Base | Misura | Riferimento |
|---|---|---|---|
| Quadro RW | Investimenti e attività estere di natura finanziaria detenuti da residenti | Nessuna imposta; sanzione dal 3% al 15% degli importi non dichiarati | Artt. 4 e 5 D.L. 167/1990 (fino al 2026) |
| IVIE | Immobili esteri: costo di acquisto o valore di mercato; valore catastale estero in Stati UE e SEE | 1,06% | Art. 19 D.L. 201/2011; L. 213/2023, art. 1, comma 91, lett. a) |
| IVAFE | Valore di mercato dei prodotti finanziari esteri a fine anno, in proporzione a quota e periodo di detenzione | 0,2%; 0,4% in Stati a regime fiscale privilegiato | Art. 19 D.L. 201/2011; L. 213/2023, art. 1, comma 91, lett. b) |
| Redditi di capitale esteri | Dividendi e interessi percepiti senza intermediario italiano | In genere 26%, in dichiarazione | Art. 18 TUIR |
Sui redditi di capitale esteri percepiti senza intermediario italiano, l’art. 18 TUIR prevede un’imposta sostitutiva con la stessa aliquota della ritenuta a titolo d’imposta che si applicherebbe in Italia, in genere il 26%. Per i dividendi il credito per le imposte pagate all’estero è controverso: la prassi dell’Agenzia delle Entrate lo nega sui redditi tassati con imposta sostitutiva, mentre la Cassazione lo ha ammesso con la sentenza 25698/2022. Gli approfondimenti sono nella guida sui dividendi esteri senza netto frontiera e in quella sul credito per le imposte estere.
Flat tax da 300.000 euro: cosa copre e cosa no per chi investe in Italia
L’imposta sostitutiva del regime dei neo-residenti copre solo i redditi prodotti all’estero. I redditi dell’investimento qualificato in Italia sono di fonte italiana e restano fuori dall’opzione: si tassano in via ordinaria sia con la flat tax sia senza.
L’art. 24-bis, comma 1, individua i redditi esteri con i criteri dell’art. 165, comma 2, TUIR, speculari a quelli dell’art. 23. Secondo l’art. 23, comma 1, sono di fonte italiana i redditi di capitale corrisposti dallo Stato e da soggetti residenti, come gli interessi dei titoli di Stato italiani e i dividendi di una società italiana, e le plusvalenze da cessione di partecipazioni in società residenti, salve le esclusioni previste dalla stessa norma. Dal 1° gennaio 2027 la disciplina è nell’art. 246 D.Lgs. 117/2026, che richiama per i redditi esteri l’art. 185, comma 2, e per individuare lo Stato in cui sono prodotti l’art. 25. La tavola di corrispondenza con il nuovo TUIR riporta i nuovi numeri.
La Circolare 17/E/2017 chiarisce che i redditi prodotti in Italia seguono le regole ordinarie dei residenti, insieme ai redditi esteri esclusi dall’opzione. Tra i redditi che restano in regime ordinario rientrano anche le plusvalenze su partecipazioni qualificate realizzate nei primi cinque periodi d’imposta di validità dell’opzione. Per le partecipazioni estere qualificate, nel quinquennio permane inoltre l’obbligo di indicare il valore nel quadro RW: il tema è approfondito nella guida sulle partecipazioni qualificate dei neo-residenti.
L’investimento qualificato, se detenuto in Italia, non rientra nel quadro RW né nell’IVAFE, che riguardano le attività estere. Non modifica quindi il confronto tra le due strade, che dipende dal patrimonio e dai redditi esteri.
Quando conviene la flat tax: simulazioni numeriche
La flat tax conviene quando le imposte del regime ordinario sul patrimonio estero superano 300.000 euro l’anno. Con le ipotesi qui sotto il pareggio è a circa 24,2 milioni di euro di patrimonio finanziario estero, e si sposta al variare del rendimento.
La simulazione usa ipotesi illustrative: un solo contribuente, patrimonio composto da prodotti finanziari esteri, rendimento annuo del 4% interamente realizzato e tassato al 26% in dichiarazione (art. 18 TUIR), IVAFE allo 0,2% sul valore, nessuna ritenuta estera né credito per le imposte estere, nessun altro reddito estero. Nel regime ordinario l’imposta annua è pari all’1,24% del patrimonio, cioè il 4% per il 26% più lo 0,2%.
La tabella confronta le imposte annue nei due regimi per tre livelli di patrimonio.
| Patrimonio finanziario estero | Regime ordinario (26% e IVAFE) | Flat tax | Risparmio a favore di |
|---|---|---|---|
| 10 milioni di euro | 124.000 euro | 300.000 euro | Regime ordinario: 176.000 euro |
| 25 milioni di euro | 310.000 euro | 300.000 euro | Flat tax: 10.000 euro |
| 50 milioni di euro | 620.000 euro | 300.000 euro | Flat tax: 320.000 euro |
Nella pratica professionale, gli investitori internazionali tendono a sovrastimare il beneficio della flat tax. Nella maggior parte dei casi il primo passaggio consiste nella ricostruzione del patrimonio estero e dei redditi attesi per verificare se il costo fisso di 300.000 euro sia realmente sostenibile nel medio periodo.
Il punto di pareggio
Il pareggio si ottiene dividendo 300.000 euro per l’1,24%: circa 24,2 milioni di euro. Con un rendimento del 3% l’aliquota effettiva è lo 0,98% e il pareggio sale a circa 30,6 milioni; con il 5% è l’1,5% e scende a 20 milioni. Per ogni familiare incluso l’opzione costa altri 50.000 euro e, a parità di ipotesi, conviene per lui solo con circa 4 milioni di euro di patrimonio estero proprio.
Gli elementi che possono influenzare il risultato possono essere:
- Redditi non realizzati: l’imposta ordinaria colpisce i redditi realizzati, l’IVAFE il valore. Plusvalenze latenti alzano il pareggio.
- Immobili esteri: l’IVIE è l’1,06% del valore a prescindere dai redditi, quindi ogni milione di euro pesa 10.600 euro l’anno nel regime ordinario.
- Strumenti con aliquota ridotta: in genere gli interessi dei titoli di Stato di Paesi white list scontano il 12,5% (Circolare 17/E/2017), e alzano il pareggio.
- Imposte estere: se il credito non spetta, come visto è controverso per i dividendi, il costo ordinario sale.
- Cherry picking: escludere uno Stato riporta i suoi redditi in regime ordinario, e la scelta non si revoca (art. 24-bis, comma 5).
- Effetti non monetari: l’opzione comporta l’esonero dal quadro RW e la limitazione territoriale dell’imposta sulle successioni e donazioni (L. 232/2016, art. 1, commi 153 e 158).
I redditi tassati con aliquote progressive, come quelli fondiari o d’impresa esteri, cambiano il calcolo e non sono simulati.
Chi utilizza il visto per investitori e la flat tax: i profili e la variabile che decide
Il visto per investitori e la flat tax interessano soggetti con grandi patrimoni, i c.d. high net worth individual, ma la variabile che decide cambia: per chi vende una società conta la data della cessione, per chi ha società estere operative la direzione dall’Italia, per chi detiene tramite strutture l’interposizione, per chi ha un portafoglio finanziario il punto di pareggio.
La tabella collega ciascun profilo alla variabile decisiva e al suo effetto.
| Profilo | Variabile decisiva | Effetto sul confronto |
|---|---|---|
| Founder o socio che vende una società | Data della cessione e natura qualificata della partecipazione | Le plusvalenze su partecipazioni qualificate estere realizzate nei primi cinque periodi d’imposta di validità dell’opzione restano in regime ordinario (art. 24-bis, comma 1, TUIR); il quinquennio può comprendere anche il primo anno di residenza (Circolare 17/E/2017) |
| Imprenditore con società estere operative | Chi dirige la società e da dove | Se il collegamento con l’Italia dipende solo dal neo-residente che ha optato, la società non è attratta a tassazione in Italia; se la gestiscono anche altri residenti fuori dal regime, i redditi possono esserlo (art. 73 TUIR; Circolare 17/E/2017) |
| Chi detiene il patrimonio tramite società, holding o trust | Se la struttura è interposta | I redditi sono imputati alla persona fisica: quelli di fonte estera rientrano nell’imposta sostitutiva, quelli di fonte italiana restano in regime ordinario (Circolare 17/E/2017) |
| Investitore con portafoglio finanziario | Rendimento realizzato, strumenti detenuti e immobili esteri | Il confronto si decide sul punto di pareggio delle simulazioni; IVIE, IVAFE e aliquote degli strumenti lo spostano |
Le società estere amministrate dall’Italia sono approfondite nella guida sui neo-residenti e le società estere amministrate dall’Italia.
Hai un visto per investitori e devi scegliere il regime fiscale?
La scelta tra regime ordinario e flat tax dipende da redditi esteri, immobili, familiari e data del trasferimento. Una valutazione individuale permette di confrontare i due scenari prima dell’arrivo.
Domande frequenti
Il visto per investitori comporta la residenza fiscale in Italia?
No. Il permesso di soggiorno non determina la residenza fiscale, che dipende dall’art. 2, comma 2, TUIR: residenza civilistica, domicilio, presenza fisica o iscrizione anagrafica per la maggior parte del periodo d’imposta. Se ricorre uno di questi collegamenti il titolare è residente, altrimenti no.
Si può avere il visto e restare non residenti in Italia?
Sì. L’art. 26-bis, comma 5-bis, esonera il titolare per cinque anni dagli obblighi di continuità del soggiorno. Chi resta in Italia meno della maggior parte dell’anno, senza residenza, domicilio o iscrizione anagrafica, è non residente e paga l’imposta italiana solo sui redditi prodotti in Italia, salve le Convenzioni.
I redditi dell’investimento qualificato rientrano nella flat tax?
No. L’imposta sostitutiva dell’art. 24-bis TUIR copre solo i redditi prodotti all’estero. Interessi dei titoli di Stato italiani, dividendi e plusvalenze su società italiane sono di fonte italiana (art. 23 TUIR) e si tassano con le regole ordinarie, con o senza opzione.
Dal 2027 cambia il riferimento normativo della flat tax?
Cambia la numerazione, non l’importo previsto. Dal 1° gennaio 2027 l’art. 24-bis TUIR confluisce nell’art. 246 del D.Lgs. 117/2026, che prevede 300.000 euro annui e 50.000 euro per ciascun familiare. Per l’importo applicabile resta decisiva la data del trasferimento della residenza.
Fonti e riferimenti
- D.Lgs. 25 luglio 1998, n. 286, art. 26-bis Ingresso e soggiorno per investitori: importi e tipologie di investimento (comma 1), permesso di soggiorno e revoca (comma 5), esonero dagli obblighi di continuità del soggiorno (comma 5-bis), rinnovo (comma 6), ingresso dei familiari (comma 8). Testo modificato dal D.L. 34/2020, dal D.L. 76/2020 e dalla L. 193/2024.
- D.P.R. 22 dicembre 1986, n. 917, artt. 2, 3, 18, 23, 24-bis e 165, comma 2 Residenza fiscale delle persone fisiche, base imponibile di residenti e non residenti, imposizione sostitutiva dei redditi di capitale di fonte estera, redditi prodotti nel territorio dello Stato, opzione per l’imposta sostitutiva sui nuovi residenti e criterio speculare per i redditi prodotti all’estero.
- Legge 11 dicembre 2016, n. 232, art. 1, commi 152, 153 e 158 Introduzione del regime dei nuovi residenti, esonero dagli obblighi di monitoraggio, dall’IVIE e dall’IVAFE, limitazione territoriale dell’imposta sulle successioni e donazioni.
- Legge 30 dicembre 2025, n. 199, art. 1, commi 25 e 26 Imposta sostitutiva di 300.000 euro, ridotta a 50.000 euro per ciascun familiare, per chi trasferisce la residenza dal 1° gennaio 2026.
- D.Lgs. 19 giugno 2026, n. 117, artt. 185, 246 e 25 Nuovo testo unico delle imposte sui redditi, applicabile dal 1° gennaio 2027: riferimenti del regime dei nuovi residenti e dei criteri di individuazione dei redditi.
- D.Lgs. 5 agosto 2026, n. 141 Testo unico adempimenti e accertamento, applicabile dal 1° gennaio 2027, nel quale è riordinata la disciplina del monitoraggio fiscale.
- D.L. 28 giugno 1990, n. 167, artt. 4 e 5 Dichiarazione degli investimenti e delle attività estere nel quadro RW e relative sanzioni, per i periodi d’imposta fino al 2026.
- D.L. 6 dicembre 2011, n. 201, art. 19; Legge 30 dicembre 2023, n. 213, art. 1, comma 91 Istituzione e aliquote di IVIE e IVAFE.
- D.M. 4 maggio 1999, come modificato dal D.M. 20 luglio 2023 Elenco degli Stati a regime fiscale privilegiato, dal quale la Svizzera è esclusa dal 1° gennaio 2024, richiamato per l’IVAFE al 4 per mille.
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E Criteri di residenza fiscale delle persone fisiche dopo il D.Lgs. 209/2023: presenza fisica, domicilio, iscrizione anagrafica come presunzione relativa.
- Agenzia delle Entrate, Circolare 23 maggio 2017, n. 17/E Ambito dell’imposta sostitutiva sui nuovi residenti: redditi prodotti all’estero e in Italia, partecipazioni qualificate nel quinquennio, esonero dal monitoraggio e aliquote dei redditi esteri.
- Corte di cassazione, sentenza 1° settembre 2022, n. 25698 Credito per le imposte pagate all’estero sui redditi di capitale assoggettati a imposta sostitutiva.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link