

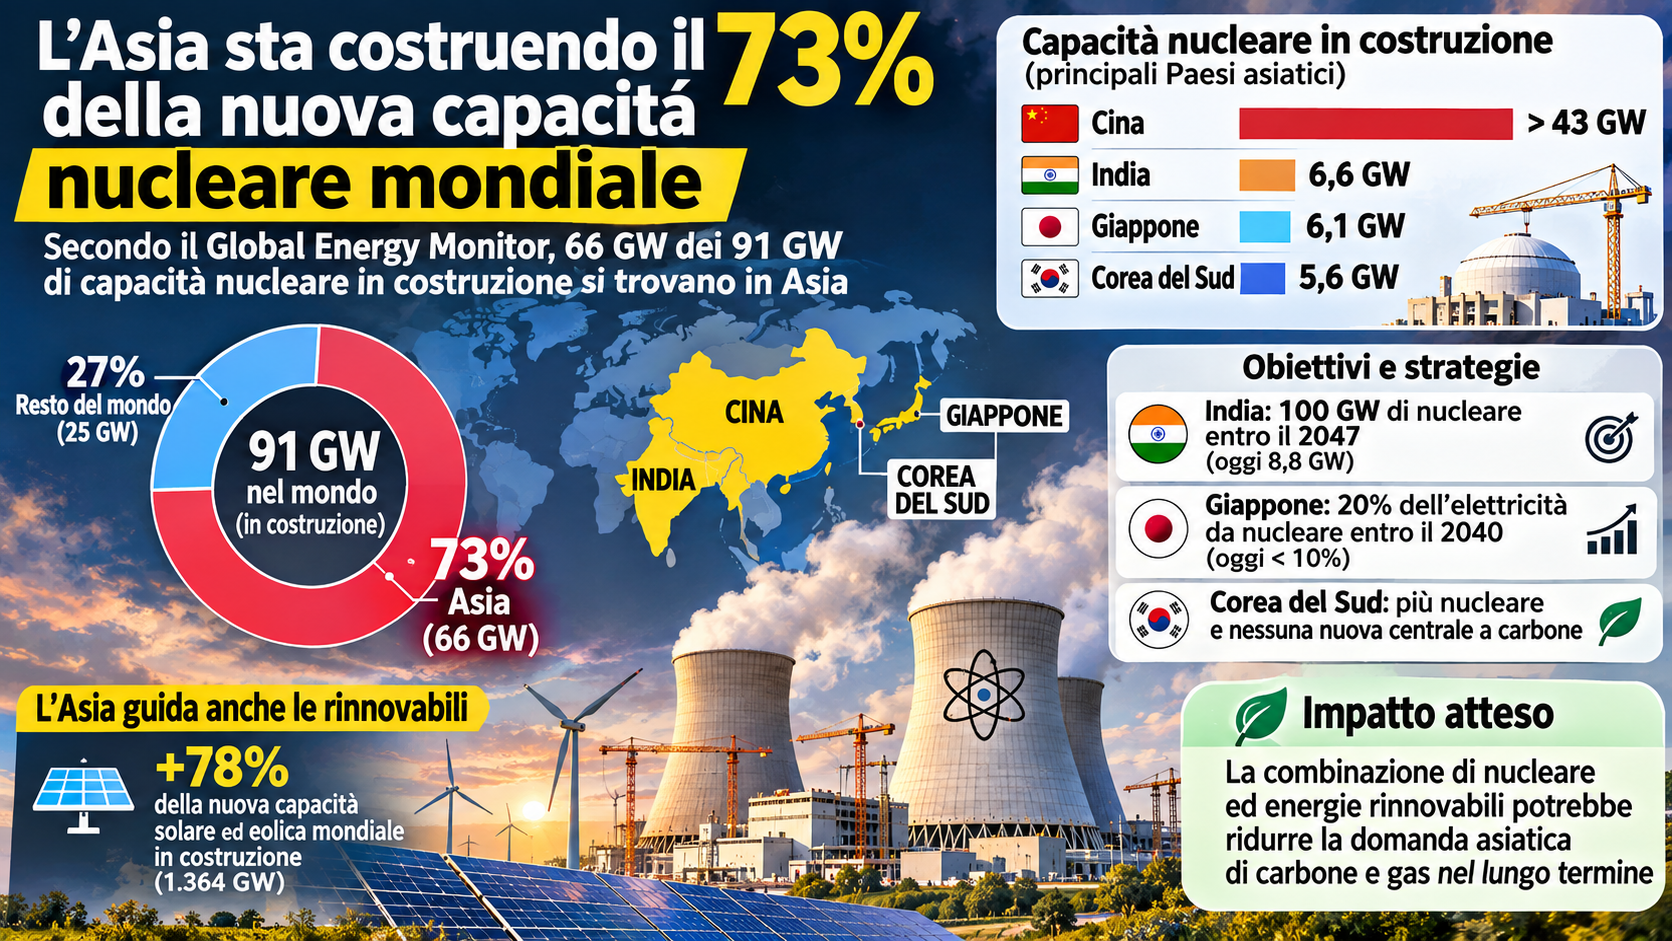
(AGENPARL) – Roma, 17 Novembre 2026 – L’Asia si afferma come il principale motore mondiale dell’espansione dell’energia nucleare, concentrando il 73% della nuova capacità attualmente in costruzione a livello globale. La crescita degli investimenti, guidata soprattutto da Cina, India, Giappone e Corea del Sud, rappresenta un cambiamento significativo negli equilibri energetici internazionali e potrebbe contribuire a ridurre progressivamente la dipendenza del continente dal carbone e dal gas naturale, rafforzando al tempo stesso la sicurezza degli approvvigionamenti elettrici.
Secondo i dati del Global Energy Monitor (GEM), analizzati dal giornalista energetico di Reuters Gavin Maguire in un approfondimento pubblicato il 12 novembre 2026, dei 91 gigawatt (GW) di nuova capacità nucleare in costruzione nel mondo, ben 66 GW si trovano in Asia, una quota che conferma il ruolo centrale della regione nello sviluppo delle infrastrutture energetiche dei prossimi decenni.
L’espansione arriva in una fase caratterizzata da crescenti tensioni sui mercati internazionali dell’energia, aggravate dalla crisi in Medio Oriente e dalle difficoltà nei collegamenti commerciali attraverso lo Stretto di Hormuz, uno dei principali punti di transito delle forniture mondiali di petrolio e gas naturale liquefatto.
L’aumento dei prezzi delle materie prime energetiche e l’incertezza sulla continuità degli approvvigionamenti hanno spinto numerosi governi asiatici a rafforzare le strategie di diversificazione, attribuendo maggiore importanza alle fonti di energia capaci di garantire una produzione stabile e ridurre l’esposizione alle importazioni.
In questo contesto, l’energia nucleare sta assumendo un ruolo sempre più significativo accanto alle fonti rinnovabili, in particolare solare ed eolico, che stanno registrando una rapida espansione in numerose economie asiatiche.
Il continente ospita infatti anche circa il 78% della nuova capacità mondiale di energia solare ed eolica in costruzione, equivalente a 1.364 GW, secondo i dati richiamati nell’analisi di Reuters.
Questi investimenti evidenziano una trasformazione importante dei sistemi elettrici regionali, nei quali l’aumento della domanda viene affrontato attraverso una combinazione di diverse tecnologie di generazione.
L’energia nucleare offre la possibilità di produrre elettricità in modo continuativo, senza dipendere direttamente dalle condizioni meteorologiche, mentre gli impianti fotovoltaici ed eolici contribuiscono ad aumentare la disponibilità di energia a basse emissioni durante i periodi favorevoli.
L’integrazione tra queste tecnologie potrebbe consentire di ridurre il ricorso alle centrali alimentate da carbone e gas, soprattutto quando la produzione rinnovabile e nucleare sarà sufficiente a soddisfare una quota crescente dei consumi.
La trasformazione non sarà tuttavia immediata, poiché la costruzione delle centrali nucleari richiede tempi lunghi, ingenti investimenti e procedure rigorose di autorizzazione e sicurezza.
Secondo il Global Energy Monitor, la capacità nucleare attualmente operativa a livello mondiale ammonta a circa 408 GW, mentre ulteriori 91 GW sono in fase di realizzazione.
La concentrazione dei nuovi progetti in Asia indica quindi una progressiva modifica della distribuzione geografica delle infrastrutture nucleari, considerando che il continente rappresenta attualmente meno del 30% della capacità nucleare mondiale già in esercizio.
Il Paese protagonista di questa espansione è la Cina, che dispone di oltre 43 GW di capacità nucleare in costruzione, una quantità nettamente superiore a quella di qualsiasi altra economia.
Pechino sta portando avanti una strategia energetica articolata, nella quale lo sviluppo dell’energia nucleare procede parallelamente a quello degli impianti rinnovabili, delle infrastrutture idroelettriche e, almeno nella fase attuale, delle centrali a carbone.
Secondo i dati analizzati da Reuters, la Cina presenta una capacità in costruzione di circa 204 GW nel carbone, 236 GW nel solare su larga scala, 213 GW nell’eolico e 247 GW nell’idroelettrico, oltre ai 43 GW di nucleare.
Questi numeri dimostrano che il governo cinese non sta puntando esclusivamente su una singola tecnologia, ma intende rafforzare complessivamente la capacità di produzione elettrica per sostenere l’espansione industriale, lo sviluppo delle infrastrutture digitali e la crescente elettrificazione dell’economia.
La sicurezza energetica rappresenta una delle principali priorità della strategia nazionale, considerando l’importanza di garantire forniture affidabili a un sistema produttivo caratterizzato da elevati consumi.
La Cina rimane uno dei maggiori consumatori mondiali di carbone, utilizzato per alimentare una parte considerevole della propria produzione elettrica.
Tuttavia, la rapida espansione del nucleare e delle energie rinnovabili potrebbe modificare progressivamente il ruolo delle centrali termoelettriche all’interno del sistema.
Con l’entrata in funzione di nuovi reattori e l’aumento della produzione solare ed eolica, una quota crescente della domanda potrebbe essere soddisfatta da tecnologie a basse emissioni, riducendo il numero di ore durante le quali è necessario utilizzare gli impianti a carbone.
Questo processo potrebbe avere conseguenze importanti sui mercati internazionali, poiché una diminuzione della domanda cinese di carbone importato inciderebbe sulle prospettive dei principali Paesi esportatori.
Il cambiamento dipenderà tuttavia dall’andamento dei consumi elettrici, dalle condizioni operative delle reti e dalla capacità delle nuove infrastrutture di entrare effettivamente in servizio nei tempi previsti.
La presenza di numerose centrali a carbone ancora in costruzione dimostra infatti che Pechino continua a considerare questa fonte importante per la sicurezza dell’approvvigionamento e per la gestione delle esigenze del sistema elettrico.
Accanto alla Cina, anche l’India sta accelerando lo sviluppo dell’energia nucleare nell’ambito di una strategia destinata a sostenere l’espansione economica e la crescente domanda nazionale di elettricità.
Secondo il Global Energy Monitor, il Paese dispone attualmente di circa 6,6 GW di capacità nucleare in costruzione, mentre la potenza nucleare installata si attesta intorno a 8,8 GW.
Il governo di Nuova Delhi ha definito un programma di lungo periodo che prevede di raggiungere 100 GW di capacità nucleare entro il 2047, anno che coinciderà con il centenario dell’indipendenza indiana.
L’obiettivo richiederà un’espansione estremamente significativa del settore, attraverso la realizzazione di nuovi impianti, il rafforzamento delle capacità industriali nazionali e il coinvolgimento di nuovi investitori.
La strategia si inserisce nella Nuclear Energy Mission, annunciata nell’ambito del bilancio federale 2025-2026 e successivamente sostenuta da riforme legislative destinate a favorire lo sviluppo del comparto.
Alla fine del 2025, il Parlamento indiano ha approvato lo SHANTI Act, una riforma che apre a una maggiore partecipazione delle imprese private nel settore nucleare civile.
Il provvedimento rappresenta un cambiamento importante rispetto al modello precedentemente caratterizzato da un ruolo predominante delle imprese pubbliche.
Il governo intende utilizzare questa apertura per mobilitare nuovi capitali, favorire lo sviluppo tecnologico e aumentare la capacità industriale necessaria alla costruzione delle centrali.
La tabella di marcia prevede un incremento della potenza nucleare installata fino a circa 22 GW entro il 2031-2032, attraverso il completamento dei progetti già in fase di realizzazione.
Successivamente, ulteriori investimenti dovrebbero consentire di raggiungere il traguardo di 100 GW entro il 2047, attraverso una combinazione di grandi reattori tradizionali e tecnologie nucleari di nuova generazione.
Particolare attenzione viene dedicata ai piccoli reattori modulari (SMR), impianti concepiti per offrire capacità produttive inferiori rispetto alle grandi centrali convenzionali e una maggiore flessibilità di installazione.
Il governo indiano ha annunciato l’obiettivo di sviluppare e rendere operativi almeno cinque reattori modulari di progettazione nazionale entro il 2033, attraverso un programma di ricerca e sviluppo da 200 miliardi di rupie.
Il Bhabha Atomic Research Centre sta lavorando su diverse tecnologie, tra cui reattori modulari da 220 megawatt e 55 megawatt, oltre a sistemi ad alta temperatura destinati anche alla produzione di idrogeno.
Queste soluzioni potrebbero trovare applicazione presso grandi complessi industriali, aree remote e siti attualmente occupati da centrali alimentate da combustibili fossili.
La strategia indiana mira quindi a integrare l’energia nucleare nelle politiche di decarbonizzazione, riducendo progressivamente la dipendenza dal carbone senza compromettere la disponibilità di elettricità necessaria allo sviluppo economico.
Il carbone continua infatti a rappresentare una componente fondamentale del sistema elettrico indiano, mentre il Paese dispone ancora di oltre 40 GW di nuovi progetti termoelettrici in fase di sviluppo.
Parallelamente, l’India sta investendo intensamente nelle fonti rinnovabili, con una capacità solare in costruzione prossima a 99 GW e una pipeline eolica superiore a 26 GW.
Questa crescita rende sempre più importante lo sviluppo delle reti di trasmissione e dei sistemi di accumulo, necessari per gestire le variazioni della produzione e garantire la stabilità del servizio.
L’espansione dell’energia nucleare potrebbe contribuire a soddisfare una parte della domanda elettrica continua, riducendo la necessità di costruire ulteriori centrali a carbone nel lungo periodo.
La trasformazione non comporterà necessariamente una rapida sostituzione degli impianti termoelettrici esistenti, ma potrebbe modificare le prospettive di crescita delle fonti fossili nel sistema energetico indiano.
Una situazione differente caratterizza Giappone e Corea del Sud, due economie avanzate che dipendono fortemente dalle importazioni di combustibili energetici e che stanno rivalutando il ruolo dell’energia nucleare nelle rispettive strategie nazionali.
Entrambi i Paesi sono importanti importatori di gas naturale liquefatto e risentono direttamente delle oscillazioni dei prezzi internazionali e delle eventuali interruzioni delle rotte commerciali.
Secondo il Global Energy Monitor, il Giappone dispone di circa 6,1 GW di capacità nucleare in costruzione, mentre la Corea del Sud sta realizzando circa 5,6 GW.
Le due economie non presentano nuovi progetti di centrali a carbone nella pipeline considerata dall’analisi di Reuters, un elemento che evidenzia la crescente attenzione verso tecnologie energetiche alternative.
In Giappone, l’espansione nucleare rappresenta un cambiamento significativo rispetto alla fase successiva al disastro di Fukushima del marzo 2011.
Prima dell’incidente, l’energia nucleare contribuiva per circa il 30% alla produzione elettrica nazionale, ma il disastro provocò la sospensione dell’attività dei reattori e l’avvio di approfondite verifiche di sicurezza.
Negli anni successivi, il Paese ha progressivamente autorizzato la riattivazione di alcuni impianti, mantenendo però requisiti rigorosi per il loro ritorno in servizio.
La revisione della strategia energetica nazionale prevede ora un maggiore contributo dell’energia nucleare, considerata uno strumento per ridurre la dipendenza dalle importazioni di combustibili fossili e sostenere gli obiettivi di decarbonizzazione.
Il governo giapponese punta a portare la quota nucleare a circa il 20% della produzione elettrica entro il 2040, rispetto a una percentuale attualmente inferiore al 10%.
Il raggiungimento di questo obiettivo richiederà il riavvio di ulteriori reattori, il completamento dei progetti in corso e il mantenimento di elevati standard di sicurezza.
La politica nucleare rimane comunque oggetto di confronto pubblico, soprattutto per quanto riguarda la gestione dei rifiuti radioattivi, la protezione degli impianti dai rischi naturali e la fiducia delle comunità locali.

Il Giappone è infatti un Paese esposto a terremoti e altri fenomeni geologici, circostanza che attribuisce particolare importanza alle procedure di prevenzione e controllo.
La Corea del Sud sta seguendo una strategia nella quale l’energia nucleare viene considerata una componente essenziale per garantire forniture elettriche affidabili e sostenere la competitività industriale.
Il Paese dispone di un importante settore tecnologico e manifatturiero, caratterizzato da consumi energetici significativi nei comparti dei semiconduttori, della siderurgia, della chimica e dell’elettronica.
La disponibilità di energia stabile e a costi prevedibili rappresenta quindi una priorità per la competitività dell’economia sudcoreana.
La costruzione di nuovi reattori punta a rafforzare la capacità nazionale di produzione, riducendo gradualmente la necessità di utilizzare gas naturale importato.
Anche in Corea del Sud, tuttavia, la transizione energetica dovrà tenere conto della crescita dei consumi, della struttura industriale e della necessità di garantire la continuità del servizio.
La crisi delle forniture di gas naturale liquefatto provenienti dal Medio Oriente ha ulteriormente evidenziato le vulnerabilità delle economie asiatiche dipendenti dagli approvvigionamenti esteri.
Le tensioni nell’area dello Stretto di Hormuz hanno infatti contribuito a rendere più complesso il commercio energetico internazionale, aumentando l’attenzione dei governi verso la sicurezza delle forniture.
Giappone e Corea del Sud potrebbero ricorrere maggiormente al carbone in alcune fasi di emergenza energetica, ma nel lungo periodo l’aumento della produzione nucleare e rinnovabile potrebbe ridurre il fabbisogno di gas destinato alle centrali elettriche.
Questa prospettiva assume particolare rilievo per i produttori internazionali di GNL, poiché le economie asiatiche rappresentano una componente fondamentale della domanda globale.
Una crescita significativa della capacità nucleare potrebbe limitare l’espansione futura delle importazioni, soprattutto nei Paesi che dispongono di una base industriale avanzata e di programmi energetici di lungo periodo.
Il cambiamento avrebbe possibili conseguenze per i principali esportatori di gas naturale, compresi Qatar, Stati Uniti e Australia, i cui investimenti nel settore dipendono anche dalle aspettative sulla domanda asiatica.
Tuttavia, la riduzione dei consumi di gas non è automatica e dipenderà dall’effettiva entrata in servizio dei nuovi reattori, dai prezzi dei combustibili e dalla crescita della domanda elettrica.
La produzione nucleare rappresenta infatti soltanto una componente del sistema energetico e deve essere integrata con infrastrutture di rete, capacità di accumulo e altre tecnologie di generazione.
L’espansione delle centrali nucleari richiede inoltre la disponibilità di competenze tecniche specializzate, sistemi di regolamentazione indipendenti e investimenti nella gestione del combustibile e dei rifiuti radioattivi.
Le centrali devono rispettare requisiti di sicurezza elevati durante l’intero ciclo di vita, dalla progettazione alla costruzione, dall’esercizio allo smantellamento.
I costi iniziali rappresentano una delle principali difficoltà economiche dei grandi progetti nucleari, che possono richiedere molti anni prima di iniziare a produrre elettricità e generare ricavi.
Per questa ragione, il successo dei programmi asiatici dipenderà anche dalla capacità dei governi di garantire stabilità normativa, finanziamenti adeguati e condizioni favorevoli alla realizzazione degli impianti.
Il rischio di ritardi e aumenti dei costi costituisce un elemento da considerare nella valutazione delle prospettive future, poiché la capacità attualmente in costruzione non coincide necessariamente con quella che entrerà in funzione nei tempi programmati.
Il nucleare presenta inoltre caratteristiche differenti rispetto alle energie rinnovabili, sia per le modalità di produzione sia per la struttura finanziaria degli investimenti.
Gli impianti solari ed eolici possono essere realizzati con tempi generalmente inferiori, ma la loro produzione varia in funzione delle condizioni meteorologiche.
Le centrali nucleari offrono invece una produzione continua e programmabile, che può contribuire alla stabilità del sistema elettrico quando integrata con altre fonti e con una gestione adeguata della rete.
La combinazione tra nucleare e rinnovabili potrebbe quindi favorire sistemi energetici più diversificati, riducendo il ricorso alle fonti fossili senza compromettere l’affidabilità dell’approvvigionamento.
L’analisi pubblicata da Reuters sottolinea proprio questa complementarità, evidenziando come le due tecnologie possano contribuire a ridurre il numero di ore di funzionamento delle centrali a carbone e gas.
Nei periodi caratterizzati da elevata produzione solare o eolica, le fonti rinnovabili possono soddisfare una quota significativa della domanda, mentre il nucleare contribuisce alla disponibilità di energia anche durante le ore notturne o in presenza di condizioni meteorologiche sfavorevoli.
Nel lungo periodo, questo modello potrebbe modificare profondamente le dinamiche della domanda di combustibili fossili, soprattutto in Asia, dove si concentra una parte considerevole della crescita mondiale dei consumi energetici.
L’espansione del nucleare non riguarda inoltre esclusivamente le quattro principali economie asiatiche.
Altri Paesi stanno sviluppando programmi nucleari per diversificare le proprie fonti di energia e ridurre l’esposizione ai mercati internazionali dei combustibili.
Tra questi figurano Bangladesh e Turchia, impegnati nella realizzazione di importanti progetti destinati a rafforzare la capacità nazionale di produzione elettrica.
Il Bangladesh sta sviluppando la centrale di Rooppur, costituita da due reattori da 1.200 megawatt ciascuno, con l’obiettivo di introdurre una nuova fonte di energia stabile nel proprio sistema elettrico.
La Turchia sta invece realizzando il progetto nucleare di Akkuyu, che rappresenta una componente importante della strategia nazionale di diversificazione energetica.
Anche l’Egitto, pur appartenendo geograficamente all’Africa, rientra tra i Paesi emergenti che stanno investendo nello sviluppo nucleare, attraverso la costruzione della centrale di El Dabaa.
Questi programmi evidenziano come la sicurezza energetica sia diventata una priorità condivisa da economie con caratteristiche differenti, accomunate dalla necessità di garantire forniture affidabili e contenere l’esposizione alla volatilità dei prezzi.
Per numerosi Paesi, la decisione di investire nel nucleare non risponde quindi esclusivamente agli obiettivi climatici, ma anche alla volontà di rafforzare l’autonomia energetica e stabilizzare i costi dell’elettricità.
La trasformazione in corso in Asia potrebbe avere conseguenze rilevanti anche sulla distribuzione degli investimenti industriali e sulle catene internazionali di approvvigionamento delle tecnologie energetiche.
La costruzione di nuovi reattori richiede infatti componenti altamente specializzati, materiali industriali, sistemi di controllo e personale qualificato, creando opportunità per le imprese attive nel settore nucleare.
La crescita della domanda potrebbe favorire lo sviluppo di nuove capacità produttive e rafforzare la competizione internazionale tra i principali fornitori di tecnologie.
Parallelamente, l’espansione delle fonti rinnovabili richiederà investimenti nelle reti di trasmissione, nei sistemi di accumulo e nelle infrastrutture digitali necessarie alla gestione della produzione elettrica.
La sicurezza energetica del continente dipenderà quindi non soltanto dalla costruzione di nuove centrali, ma anche dalla capacità di integrare efficacemente le diverse tecnologie all’interno di sistemi elettrici moderni.
Il fatto che l’Asia concentri il 73% della nuova capacità nucleare mondiale in costruzione rappresenta un segnale importante dell’evoluzione delle strategie energetiche internazionali, con Cina, India, Giappone e Corea del Sud impegnati in programmi destinati a influenzare il mercato dell’elettricità per i prossimi decenni.
L’espansione nucleare, accompagnata dalla rapida crescita delle energie rinnovabili, potrebbe contribuire a ridurre gradualmente il peso del carbone e del gas naturale nei sistemi elettrici regionali, anche in presenza di una domanda energetica in aumento.
I risultati dipenderanno tuttavia dall’effettiva realizzazione dei progetti, dall’evoluzione delle tecnologie e dalla capacità dei governi di garantire investimenti sostenibili e standard di sicurezza adeguati.
Per i mercati internazionali dell’energia, la trasformazione asiatica rappresenta una variabile strategica, poiché potrebbe modificare le prospettive di consumo dei combustibili fossili e influenzare le decisioni dei principali Paesi produttori ed esportatori.
La combinazione tra nucleare, solare ed eolico potrebbe quindi diventare uno degli elementi fondamentali della transizione energetica asiatica, contribuendo a costruire sistemi elettrici più diversificati, resilienti e meno esposti alle oscillazioni dei mercati internazionali.
La sfida dei prossimi anni sarà trasformare gli investimenti attualmente programmati in capacità produttiva effettiva, garantendo che la crescita dell’energia nucleare e delle rinnovabili possa accompagnare lo sviluppo economico del continente senza compromettere la sicurezza, l’affidabilità e la sostenibilità degli approvvigionamenti.
Fonti: Reuters, analisi di Gavin Maguire del 12 novembre 2026; Global Energy Monitor, Global Nuclear Power Tracker; Governo indiano, Nuclear Energy Mission, luglio 2026
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link
