I finanziamenti esteri ricevuti per sviluppare software open source non sono automaticamente esenti da imposte. La qualificazione fiscale dipende dalla natura del contributo, dagli obblighi contrattuali del beneficiario e dall’eventuale collegamento con un’attività economica.
Fondazioni e organizzazioni internazionali possono finanziare sviluppatori indipendenti attraverso grant, sovvenzioni e programmi di sostegno a progetti tecnologici. Le somme possono essere erogate anche a persone fisiche senza partita IVA, talvolta subordinatamente alla verifica di obiettivi di sviluppo (milestone). Ai fini fiscali italiani, tuttavia, occorre distinguere le effettive liberalità dai compensi per prestazioni e dai contributi collegati all’esercizio di un’attività economica. La denominazione utilizzata nell’accordo non è sufficiente a determinare il trattamento tributario. Per il residente fiscale italiano, la verifica deve riguardare separatamente l’eventuale imponibilità ai fini IRPEF, gli obblighi IVA e, quando ne ricorrono i presupposti, l’imposta sulle donazioni.
Come funzionano i finanziamenti esteri per progetti open source?
I finanziamenti per progetti open source consentono a sviluppatori indipendenti, professionisti e organizzazioni di ricevere risorse economiche destinate alla realizzazione e al miglioramento di software liberamente accessibile, utilizzabile e modificabile secondo le condizioni delle rispettive licenze.
Queste risorse possono provenire da fondazioni private, organizzazioni non profit, imprese tecnologiche o programmi di sostegno all’innovazione finanziati da istituzioni pubbliche.
Le modalità di erogazione variano in funzione del programma. Alcuni finanziamenti prevedono l’assegnazione di contributi per sostenere lo sviluppo di progetti di interesse generale; altri subordinano i pagamenti al completamento di attività o al raggiungimento di obiettivi prestabiliti.
Anche la qualificazione giuridica dei finanziamenti può differire. Le somme possono essere definite come grant, sovvenzioni, liberalità o corrispettivi, ma la denominazione utilizzata non è sufficiente a determinarne il trattamento tributario italiano.
Queste forme di sostegno devono essere distinte dal crowdfunding e dalla relativa disciplina fiscale, nel quale le risorse vengono generalmente raccolte attraverso una pluralità di finanziatori.
Quando un grant è una liberalità e quando costituisce un corrispettivo?
Un finanziamento estero può avere natura di liberalità quando viene erogato per sostenere un progetto senza remunerare una specifica prestazione. Assume invece natura di corrispettivo quando il pagamento è collegato a un’obbligazione di fornire beni, servizi o altri vantaggi economicamente rilevanti nell’ambito di un rapporto a prestazioni corrispettive.
La distinzione richiede di esaminare il contenuto effettivo dell’accordo, indipendentemente dalla denominazione di donation, grant o contribution.
Tra gli elementi contrattuali rilevanti rientrano:
L’eventuale obbligo di realizzare prestazioni specifiche nell’interesse del finanziatore.
L’attribuzione di diritti sui risultati del progetto o sulla proprietà intellettuale.
Le clausole di risoluzione, le penali e le conseguenze dell’inadempimento.
La presenza di un vantaggio economico direttamente collegato alla prestazione finanziata.
Questi criteri, elaborati principalmente per l’IVA, non consentono tuttavia di stabilire automaticamente il trattamento ai fini IRPEF.
Le milestone trasformano il finanziamento in un compenso?
La previsione di milestone non determina, da sola, la natura corrispettiva del finanziamento. Il raggiungimento di determinati obiettivi può costituire una semplice condizione per l’erogazione del contributo, senza configurare necessariamente uno scambio di prestazioni.
Occorre distinguere il controllo sull’impiego delle risorse dall’obbligo di realizzare un risultato economicamente remunerato.
Ad esempio, la pubblicazione di codice con licenza open source, accessibile indistintamente alla collettività, non dimostra automaticamente l’esistenza di una prestazione verso la fondazione finanziatrice. Diversamente, specifici obblighi di sviluppo o l’attribuzione di diritti esclusivi al finanziatore possono rappresentare indizi di un rapporto corrispettivo.
La qualificazione richiede quindi una valutazione complessiva degli accordi e degli interessi concretamente perseguiti dalle parti.
Nell’attività professionale mi è capitato più volte di esaminare documentazione relativa a grant tecnologici provenienti da fondazioni o organizzazioni estere. L’errore più comune consiste nel ritenere che l’utilizzo di termini come grant, donation o community funding sia sufficiente per escludere la natura reddituale delle somme percepite.
In realtà, durante l’analisi fiscale, il nome attribuito al contributo assume un’importanza limitata. Gli elementi che incidono maggiormente sulla qualificazione sono gli obblighi assunti dal beneficiario, le modalità di rendicontazione, l’eventuale attribuzione di diritti sul software sviluppato e il collegamento del finanziamento con un’attività professionale già esercitata.
Per questo motivo, prima di assumere una posizione fiscale, è sempre opportuno analizzare l’intero rapporto contrattuale e non soltanto la descrizione riportata nel bonifico ricevuto o nella comunicazione della fondazione finanziatrice.
Come sono tassati ai fini IRPEF i finanziamenti open source?
I finanziamenti esteri ricevuti da una persona fisica fiscalmente residente in Italia sono soggetti a IRPEF quando risultano riconducibili a una delle categorie reddituali previste dal TUIR. Un’autentica liberalità, estranea all’esercizio di attività economiche e priva di natura remunerativa, può invece non costituire reddito imponibile.
La distinzione deve essere effettuata considerando non soltanto gli obblighi contrattuali, ma anche l’attività concretamente esercitata dal beneficiario. Un contributo privo di natura corrispettiva ai fini IVA può comunque assumere rilevanza reddituale ai fini IRPEF.
Liberalità, compensi e contributi collegati all’attività professionale
L’art. 6 del D.P.R. n. 917/1986 individua le categorie di reddito fiscalmente rilevanti. Una liberalità autentica, che non costituisca remunerazione di un’attività e non sia riconducibile a un’altra fattispecie imponibile, resta in linea generale estranea all’IRPEF, ferma restando la distinta disciplina dell’imposta sulle donazioni.
Diversa è la posizione dello sviluppatore che esercita abitualmente un’attività professionale.
L’art. 54, comma 1, del TUIR, nella formulazione applicabile nel 2026, comprende nella determinazione del reddito professionale tutte le somme e i valori percepiti, a qualunque titolo, in relazione all’attività esercitata, salvo le esclusioni previste dalla legge.
Di conseguenza, anche un finanziamento che non remunera una specifica prestazione verso la fondazione potrebbe concorrere alla formazione del reddito professionale, qualora risulti effettivamente collegato all’attività svolta.
Se invece il pagamento remunera un’attività di lavoro autonomo non esercitata abitualmente, occorre valutare la possibile qualificazione tra i redditi diversi ai sensi dell’art. 67, comma 1, lett. l), del TUIR.
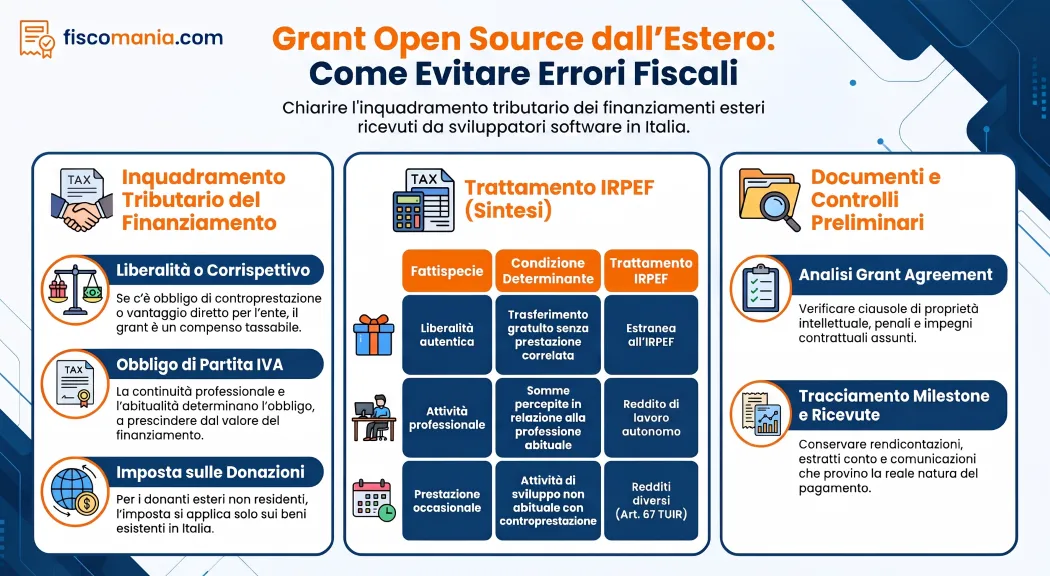
La tabella sintetizza le principali situazioni da distinguere.
Fattispecie
Condizione determinante
Trattamento IRPEF
Riferimento normativo 2026
Liberalità autentica
Attribuzione gratuita non riconducibile a un’attività remunerata o ad altra categoria reddituale
In linea generale, estranea all’IRPEF; da verificare separatamente l’imposta sulle donazioni
Art. 6 TUIR
Contributo collegato a un’attività professionale abituale
Somme percepite in relazione all’attività esercitata, anche senza una specifica controprestazione
Possibile concorso alla formazione del reddito di lavoro autonomo
Artt. 53 e 54 TUIR
Compenso per prestazioni professionali abituali
Remunerazione dell’attività di sviluppo software svolta professionalmente
Reddito di lavoro autonomo
Artt. 53 e 54 TUIR
Compenso per lavoro autonomo occasionale
Prestazione remunerata senza esercizio abituale dell’attività
Reddito diverso, ricorrendone i presupposti
Art. 67, comma 1, lett. l), TUIR
Per comprendere meglio la complessità della qualificazione fiscale, si può pensare al caso di uno sviluppatore italiano che riceve un finanziamento da una fondazione estera per migliorare un software open source utilizzato dalla comunità.
Se il beneficiario riceve semplicemente un sostegno economico senza assumere obblighi specifici nei confronti della fondazione, la valutazione potrebbe orientarsi verso una liberalità o un contributo non direttamente remunerativo. Diversamente, se il contratto prevede attività dettagliate da svolgere, rendicontazioni obbligatorie, verifiche tecniche e il diritto della fondazione di pretendere determinati risultati, aumenta il rischio che il finanziamento venga qualificato come compenso o contributo collegato ad un’attività professionale.
Nella pratica professionale, la maggior parte delle situazioni non si colloca in modo netto in una delle due categorie, ma presenta caratteristiche intermedie che richiedono un’analisi complessiva della documentazione disponibile.
Il coordinamento con il nuovo Testo unico dal 2027
Il D.Lgs. 19 giugno 2026, n. 117 ha approvato il nuovo Testo unico delle imposte sui redditi, le cui disposizioni si applicano dal 1° gennaio 2027, ai sensi dell’art. 377.
Per i periodi d’imposta fino al 2026 occorre fare riferimento al D.P.R. n. 917/1986, mentre dal 2027 trovano applicazione le corrispondenti disposizioni del nuovo Testo unico, che riordina anche la disciplina dei redditi di lavoro autonomo e dei redditi diversi.
Il riordino normativo non introduce, di per sé, un’esenzione generalizzata per i finanziamenti destinati allo sviluppo di software open source.
Resta quindi necessario verificare, per ciascuna erogazione, se ricorrano i presupposti di una categoria reddituale imponibile oppure quelli di un’attribuzione patrimoniale priva di natura reddituale.
Quando i finanziamenti open source comportano l’obbligo di partita IVA?
La percezione di un finanziamento estero per un progetto open source non comporta automaticamente l’obbligo di apertura della partita IVA. Occorre verificare se il beneficiario eserciti abitualmente un’attività economica o professionale, distinguendo tale circostanza dalla semplice ricezione del contributo.
L’art. 5 del D.P.R. n. 633/1972, applicabile nel 2026, considera esercizio di arti e professioni lo svolgimento abituale, anche non esclusivo, di attività di lavoro autonomo.
Di conseguenza, uno sviluppatore che realizza software nell’ambito di un’attività professionale abituale può essere tenuto ad aprire partita IVA anche quando i finanziamenti provengono da fondazioni estere anziché da clienti tradizionali.
Diversamente, la ricezione di un’autentica liberalità per sostenere un progetto personale, in assenza di un’attività economica abitualmente esercitata, non determina di per sé tale obbligo.
Abitualità dell’attività e finanziamenti ricorrenti
La distinzione non dipende esclusivamente dall’importo ricevuto, dal numero di erogazioni o dalla presenza di milestone contrattuali.
Occorre considerare le modalità concrete di svolgimento dell’attività, la sua continuità professionale e l’eventuale offerta di prestazioni sul mercato.
Non esiste una soglia generale di 5.000 euro al di sotto della quale sia automaticamente possibile operare senza partita IVA. La qualificazione deve essere effettuata indipendentemente dall’ammontare dei finanziamenti.
Resta distinta la successiva verifica dell’assoggettamento a IVA delle singole erogazioni, che dipende dall’esistenza di una prestazione rilevante ai fini dell’imposta.
Un elemento che spesso viene sottovalutato riguarda il contesto complessivo nel quale opera lo sviluppatore. Nella pratica non si analizza soltanto il singolo grant, ma l’insieme delle attività svolte dal contribuente.
Un soggetto che riceve periodicamente finanziamenti da più organizzazioni, partecipa a programmi di sviluppo, realizza software per conto di terzi o percepisce ulteriori compensi collegati alle proprie competenze tecniche potrebbe presentare indici di esercizio abituale dell’attività, indipendentemente dalla denominazione attribuita ai singoli pagamenti.
I grant esteri sono soggetti a IVA?
I finanziamenti esteri destinati a progetti open source non sono automaticamente soggetti a IVA. L’imposta presuppone l’esistenza di un’operazione rilevante, effettuata nell’esercizio di un’attività economica, e, per le prestazioni di servizi, di un rapporto tra il corrispettivo ricevuto e la prestazione effettuata, secondo gli artt. 1, 3 e 5 del D.P.R. n. 633/1972.
Quando una fondazione sostiene un progetto senza acquistare servizi né remunerare prestazioni specifiche, l’erogazione può risultare fuori dal campo di applicazione dell’IVA per assenza del presupposto oggettivo.
Quando il finanziamento remunera una prestazione individuabile, effettuata anche nell’interesse di soggetti diversi dal finanziatore, occorre verificare l’esistenza di un collegamento diretto tra pagamento e attività svolta. Il fatto che la fondazione non acquisti direttamente il software non esclude, da solo, la natura corrispettiva dell’erogazione. Neppure la distribuzione gratuita del codice con licenza open source è decisiva: rilevano il contenuto degli obblighi assunti e il rapporto economico effettivamente instaurato.
La circolare dell’Agenzia delle Entrate n. 34/E/2013 individua criteri per distinguere contributi e corrispettivi nelle erogazioni pubbliche. Tali indicazioni costituiscono un riferimento interpretativo, ma non possono essere applicate automaticamente ai finanziamenti di fondazioni private.
Cosa cambia quando il finanziatore è estero?
Se il pagamento remunera un’effettiva prestazione, occorre verificare anche la territorialità dell’operazione.
Per i servizi resi a un committente estero soggetto passivo IVA possono trovare applicazione le regole generali dell’art. 7-ter del D.P.R. n. 633/1972. Una prestazione territorialmente non rilevante in Italia può comunque comportare obblighi di fatturazione.
La natura non profit della fondazione non consente, da sola, di determinarne la qualificazione ai fini IVA.
Dal 1° gennaio 2027, la disciplina è riordinata nel D.Lgs. n. 10/2026, che riprende all’art. 10 la definizione di prestazioni di servizi verso corrispettivo.
Quando si applica l’imposta sulle donazioni ai contributi esteri?
Un finanziamento open source qualificabile come autentica liberalità può essere estraneo all’IRPEF, ma non è necessariamente escluso dall’imposta sulle donazioni. Occorre verificare se l’erogazione costituisca un trasferimento a titolo gratuito fiscalmente rilevante e se ricorrano i presupposti territoriali previsti dalla normativa italiana.
Gli artt. 1 e 2 del D.Lgs. n. 346/1990, come modificati dal D.Lgs. n. 139/2024, disciplinano l’imposizione dei trasferimenti gratuiti e individuano il collegamento territoriale con l’Italia.
Donazioni da fondazioni estere: conta la residenza del donante
Il criterio territoriale dipende principalmente dalla residenza del soggetto che effettua l’attribuzione:
Donante residente in Italia: l’imposta può riguardare anche beni e diritti trasferiti che si trovano all’estero.
Donante non residente: l’imposizione italiana è limitata ai beni e diritti esistenti nel territorio dello Stato.
Pertanto, quando una fondazione straniera finanzia uno sviluppatore residente in Italia, la residenza del beneficiario non è sufficiente, da sola, a determinare l’applicazione dell’imposta.
Occorre verificare anche la localizzazione delle somme o dei diritti trasferiti. La provenienza estera del bonifico non consente, isolatamente, di risolvere tale questione.
Il rispetto delle regole sulla territorialità deve essere distinto dagli obblighi di registrazione. L’art. 55, comma 1-bis, del D.Lgs. n. 346/1990 prevede la registrazione in termine fisso degli atti di donazione, diretta o indiretta, formati all’estero a favore di beneficiari residenti in Italia. Tale previsione non comporta, da sola, l’imponibilità in Italia di qualsiasi trasferimento di denaro proveniente dall’estero. Occorre inoltre distinguere le donazioni formalizzate, le liberalità indirette e le attribuzioni che non integrano i presupposti dell’imposta.
Per le attribuzioni effettuate dal 1° gennaio 2027, la disciplina deve essere coordinata con il D.Lgs. 1° agosto 2025, n. 123, che riordina l’imposta sulle successioni e donazioni. In particolare, gli artt. 87 e 88 disciplinano rispettivamente l’oggetto dell’imposta e i criteri di territorialità.
Quali documenti servono per qualificare e dichiarare i finanziamenti open source?
Per individuare il corretto trattamento fiscale dei finanziamenti open source ricevuti dall’estero è necessario ricostruire la natura dell’erogazione attraverso gli accordi con il finanziatore, le condizioni di pagamento e l’attività concretamente svolta dal beneficiario.
La documentazione deve consentire di distinguere un’autentica liberalità da un compenso o da un contributo collegato all’esercizio di un’attività economica. La sola causale del bonifico o la qualificazione contrattuale come donation non sono sufficienti a dimostrare l’irrilevanza fiscale delle somme.
Tra i documenti rilevanti rientrano:
Grant agreement e accordi integrativi: per verificare finalità del finanziamento, obblighi del beneficiario, eventuali controprestazioni e clausole di restituzione.
Documentazione delle milestone: per comprendere se gli obiettivi costituiscano condizioni di erogazione oppure obbligazioni contrattuali remunerate.
Licenze software e diritti di proprietà intellettuale: per individuare eventuali diritti attribuiti al finanziatore sui risultati dello sviluppo.
Rendicontazioni e comunicazioni con la fondazione: per documentare le attività finanziate e le condizioni di approvazione dei pagamenti.
Estratti conto e ricevute: per ricostruire importi, date di incasso, valuta e provenienza delle somme.
Quali verifiche effettuare prima della dichiarazione dei redditi?
La documentazione contrattuale deve essere esaminata insieme alla posizione fiscale del beneficiario. In particolare, occorre verificare se lo sviluppo software costituisca un’attività professionale abituale, se siano percepiti ulteriori compensi per prestazioni analoghe e se il finanziamento sia riconducibile a una categoria reddituale prevista dal TUIR.
Se le somme risultano imponibili, la loro indicazione nella dichiarazione dipende dalla qualificazione fiscale individuata e dal regime applicabile al contribuente. Non esiste un rigo dichiarativo valido indistintamente per tutti i grant esteri.
La ricezione di un bonifico dall’estero non comporta, da sola, l’obbligo di compilare il quadro RW. Eventuali adempimenti di monitoraggio riguardano la detenzione di attività patrimoniali o finanziarie estere, secondo i relativi presupposti. Per questi aspetti si rinvia alla guida sui trasferimenti di denaro dall’estero e relativi obblighi fiscali.
Quando gli accordi presentano elementi riconducibili a più qualificazioni, è opportuno effettuare l’inquadramento fiscale prima di assumere una posizione dichiarativa, soprattutto in presenza di erogazioni periodiche o di finanziamenti provenienti da più enti.
Uno degli aspetti che emerge con maggiore frequenza nell’attività professionale è la tendenza a ricercare una regola generale applicabile a qualsiasi finanziamento open source proveniente dall’estero. In realtà, la normativa fiscale italiana non contiene una disciplina specifica dedicata a questi contributi.
La conseguenza è che ogni finanziamento deve essere analizzato considerando il contenuto degli accordi, il ruolo del beneficiario, la presenza di un’attività professionale, gli obblighi assunti nei confronti del soggetto finanziatore e le modalità con cui le somme vengono erogate.
Due contributi formalmente qualificati come “grant” possono produrre conseguenze fiscali completamente diverse. Per questo motivo, nella pratica professionale, l’attività più importante non consiste nell’individuare il nome attribuito al finanziamento, ma nel ricostruire correttamente il rapporto giuridico ed economico sottostante.
Hai ricevuto finanziamenti esteri per sviluppare software?
La qualificazione fiscale di grant, contributi e liberalità può dipendere dalle condizioni contrattuali e dall’attività svolta. Una consulenza specialistica può aiutarti a individuare gli obblighi fiscali e le criticità da approfondire nel tuo caso.
Se la fondazione estera non richiede fattura, significa che non devo aprire partita IVA?
No. La mancata richiesta della fattura non determina la qualificazione fiscale del pagamento. Se l’erogazione remunera una prestazione resa nell’esercizio abituale di un’attività economica, occorre verificarne il trattamento IVA e gli obblighi documentali anche verso un soggetto estero. La valutazione dipende dal rapporto effettivo tra le parti.
I contributi ricevuti tramite GitHub Sponsors sono tassati come i grant delle fondazioni?
Non necessariamente. I versamenti tramite GitHub Sponsors possono avere finalità differenti: sostegno liberale, sponsorizzazione o remunerazione di prestazioni o vantaggi specifici. La qualificazione dipende dagli impegni assunti verso i sostenitori e dall’attività del beneficiario. Non è corretto assimilarli automaticamente ai grant di una fondazione.
Posso ricevere finanziamenti da più fondazioni estere senza aprire partita IVA?
È possibile, ma non automatico. La pluralità dei finanziatori e la ricorrenza dei pagamenti non determinano da sole l’obbligo di partita IVA. Occorre considerare la natura dei contributi, gli obblighi assunti e le modalità effettive di esercizio dell’attività. La continuità professionale può assumere rilievo anche quando i finanziatori sono enti non profit.
Fonti e riferimenti
D.P.R. 22 dicembre 1986, n. 917 (TUIR). Artt. 6, 53, 54 e 67: categorie reddituali, redditi di lavoro autonomo e redditi diversi.
D.Lgs. 19 giugno 2026, n. 117. Testo unico delle disposizioni legislative in materia di imposte sui redditi, con particolare riferimento all’art. 377 sulla decorrenza delle disposizioni dal 2027.
D.P.R. 26 ottobre 1972, n. 633. Artt. 1, 3, 5 e 7-ter: presupposti IVA, prestazioni di servizi, esercizio abituale di arti e professioni e territorialità.
D.Lgs. 19 gennaio 2026, n. 10. Testo unico IVA applicabile dal 2027, con particolare riferimento agli artt. 4 e 10.
Agenzia delle Entrate, circolare n. 34/E del 21 novembre 2013. Criteri per distinguere contributi e corrispettivi ai fini IVA nelle erogazioni delle amministrazioni pubbliche.
D.Lgs. 31 ottobre 1990, n. 346. Artt. 1, 2 e 55: presupposto, territorialità e registrazione delle donazioni, considerando le modifiche introdotte dal D.Lgs. 18 settembre 2024, n. 139.
D.Lgs. 1° agosto 2025, n. 123. Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, artt. 87 e 88: oggetto e territorialità dell’imposta sulle donazioni, con applicazione dal 2027.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.